
借り換えは固定金利と変動金利どちら?残高と期間で選ぶ目安
「借り換えるなら固定と変動、どっちがいいの?」と迷っている方へ。目安になるのは、借入残高の大きさと残りの返済期間です。残高が多く返済が長く残るなら固定金利、残高が少なく期間も短いなら変動金利も十分に選択肢になります。
2026年9月には日本銀行が政策金利を1.25%程度へ引き上げ、変動金利の基準になる短期プライムレートも11月から上がる予定です。金利が動く局面だからこそ、自分の残高と期間で、金利が上がったときにいくら増えるかを数字で見ておくと判断しやすくなります。
固定金利と変動金利の違い
住宅ローンでは、毎月の元本に加えて、お金を借りるレンタル料にあたる金利(利息)を払います。金利には大きく分けて「固定金利」と「変動金利」の2種類があります。
金利の仕組みは住宅ローンの金利をやさしく解説した記事でもくわしく触れています。銀行は預金を預かり、その資金を必要とする人や企業に貸し出しています。貸出で受け取る金利と、預金者に払う利息の差が銀行の利益です。
市場の動きに合わせて金利が見直されるタイプを「変動金利」、返済期間の途中まで(または完済まで)金利が変わらないタイプを「固定金利」といいます。
変動金利は、将来上がるリスクがある分、当初の金利は低めです。固定金利は、将来の上昇リスクを先に織り込むため、変動金利より高めに設定されるのが一般的です。返済額が変わらない安心を、金利の上乗せで買っていると考えるとイメージしやすいでしょう。
いまの金利環境(2026年10月時点)を押さえる
借り換えの判断は、そのときの金利環境に大きく左右されます。ここ数年で状況は大きく変わりました。
日本銀行は2024年3月にマイナス金利を解除し、その後も段階的に利上げを続けています。2026年9月18日の金融政策決定会合では、政策金利(無担保コール翌日物)を1.25%程度へ引き上げました(9月24日から適用)。
これを受けて、三菱UFJ銀行やみずほ銀行、三井住友銀行などは、短期プライムレートを2026年11月2日から年2.625%へ引き上げると発表しています。短期プライムレートとは、銀行が信用力の高い企業に貸すときの最優遇金利のことで、多くの銀行の変動金利はこれを基準に決まります。
借入中の変動金利にいつから反映されるかは、銀行や契約ごとに決まった見直し日によって違います。固定金利も長期金利の動きを受けて上下しています。超低金利がずっと続くという前提は、もう置かないほうが安全です。
出典:日本銀行「金融市場調節方針に関する公表文(2026年)」
金利が上がる局面での選び方は、政策金利1.25%時代の固定と変動の選び方でもくわしく扱っています。
借入残高が多く返済も長いなら固定金利が安心
借り換えで固定と変動のどちらを選ぶか。判断の目安は、借入残高の大きさと、残りの返済期間の長さです。
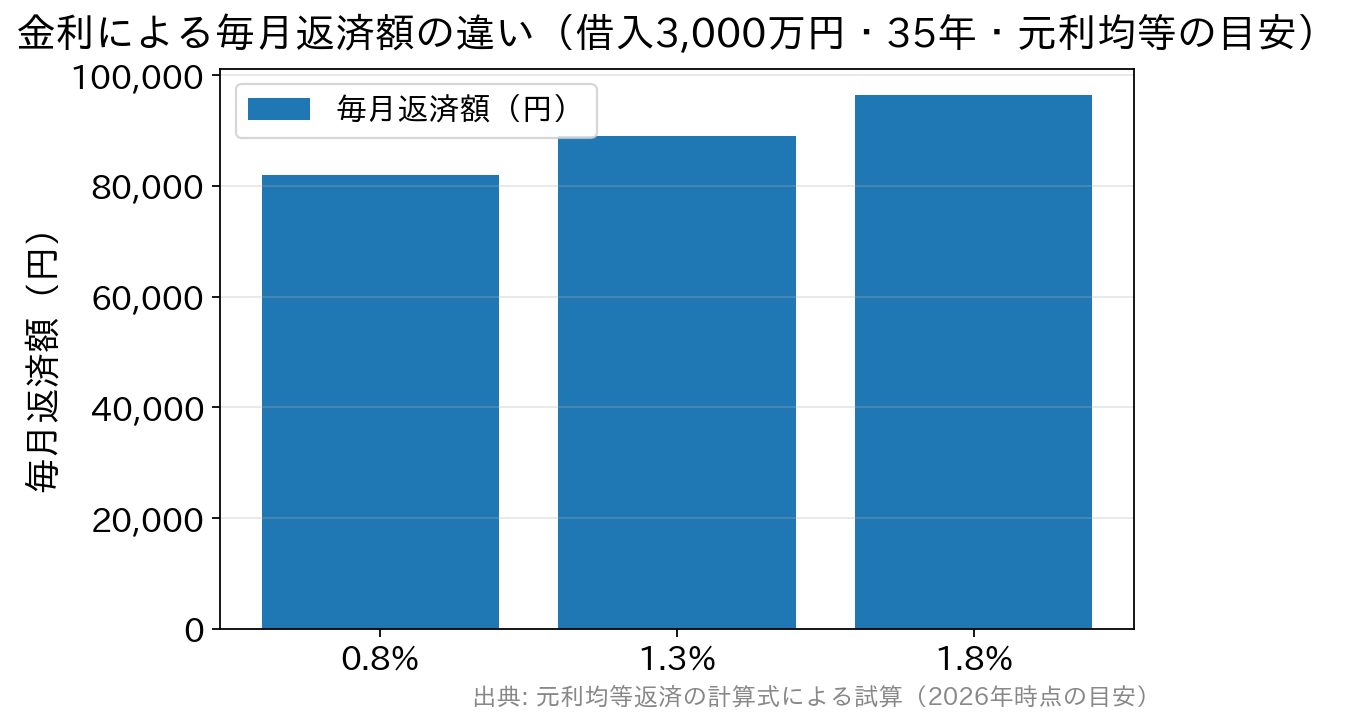
借入残高が多く、返済期間も長く残っている方は、固定金利を選んでおくと安心です。返済期間が長いほど、途中で金利が上がったときの利息の増え方が大きくなるため、返済額を確定できる固定金利の良さが生きてきます。
とはいえ固定金利は、当初の負担が変動金利より高くなります。借り換える前に、今の金利より十分に低くできるかを見てください。もともと変動金利で借りている方が固定金利へ借り換えると、目先の金利がかえって上がることもあります。
一般的には、借入残高が2,000万円以上残っている方ほど固定金利のメリットを感じやすい傾向があります。個々の条件で変わるので、金融機関のシミュレーションで試算してから決めてください。
借入残高が少なく返済期間も短いなら変動金利も選択肢
反対に、借入残高が少なく返済期間も短いなら、変動金利でトータルの利息を抑えられる可能性があります。低い金利のうちに完済できる見込みがあれば、上乗せのある固定金利より有利になりやすいためです。
変動金利は市場金利が上がれば返済額も増えます。それでも残高が少なく期間が短い場合は、金利が上がっても増える額は限られます。どのくらい違うのかは、次の表で確かめられます。
一つの目安として、借入残高が1,000万円程度で返済期間が15年以内なら、変動金利を選ぶ判断もしやすいでしょう。これも個々の条件で変わるので、借り換え前に金融機関のシミュレーションで試算しておいてください。
残高と期間別、金利が1%上がると返済はいくら増える?
借入残高と残りの期間を4つのパターンに分け、仮の金利が年1.0%から年2.0%に上がった場合の返済額を計算しました。
| 借入残高・残り期間 | 年1.0%の毎月返済 | 年2.0%の毎月返済 | 毎月の増加 | 総返済額の差(目安) |
|---|---|---|---|---|
| 1,000万円・10年 | 約87,600円 | 約92,000円 | 約4,400円 | 約53万円 |
| 1,000万円・15年 | 約59,800円 | 約64,400円 | 約4,500円 | 約81万円 |
| 2,000万円・20年 | 約92,000円 | 約101,200円 | 約9,200円 | 約221万円 |
| 3,000万円・30年 | 約96,500円 | 約110,900円 | 約14,400円 | 約518万円 |
※元利均等返済・ボーナス返済なし。金利は実在の商品ではなく仮の値で、総返済額の差は全期間その金利が続いた場合の目安です。
1,000万円・10年なら、金利が1%上がっても総額の差は50万円台です。3,000万円・30年になると差は500万円を超えます。残高と期間が大きいほど、金利の上昇がそのまま家計に響くことがわかります。
借り換えそのものが得になるかどうかの判断は、借り換えの判断基準(残高・期間・金利差の目安)や住宅ローン借り換えの基本もあわせて読んでみてください。
借り換えの固定・変動でよくある質問(FAQ)
Q. 借り換えは、金利がどれくらい下がると得になりますか?
A. 一般的には「金利差0.5%以上・残債1,000万円以上・残り期間10年以上」が、借り換えのメリットが出やすい目安といわれます。借り換えには事務手数料・保証料・登記費用などの諸費用がかかるため、減る利息と諸費用を比べて判断します。
Q. いまは変動と固定、どちらを選ぶ人が多いですか?
A. どちらが正解とは言えません。返済額を確定させたい人や残高・期間が大きい人は固定、低い金利を生かしたい人や残高・期間が小さい人は変動、というのが一つの考え方です。金利が上がる局面では、返済額の見通しを重視する人も増えています。
Q. 当初10年固定のような「固定期間選択型」はどう考えればいいですか?
A. 一定期間だけ金利を固定し、期間が終わるとその時点の金利で選び直すタイプです。考えるときは、固定期間が終わる時点で残高がどのくらい残っているかを先に計算します。固定期間の終了後に残高が多く残るなら、そのときの金利次第で返済額が大きく変わる点に注意が必要です。
Q. 変動金利には「返済額が急に増えない仕組み」があると聞きました。
A. 返済額を5年間据え置く「5年ルール」と、見直し時も従来の1.25倍までしか上げない「125%ルール」を採用している商品があります(採用の有無は商品で違います)。返済額の急増を和らげる仕組みで、払う利息そのものが減るわけではありません。
まとめ
固定と変動には、どちらにも一長一短があります。借入残高・残りの返済期間・今の金利との差、そして今後の金利の動きを踏まえて、自分の家計に合うほうを選んでください。
まずは自分の残高と期間で、金利が1%上がったときの返済額を計算してみてください。その増え方に耐えられるかどうかが、固定と変動を選ぶいちばん具体的な物差しになります。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

借り換えの方へ関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



