
地震で住宅が倒壊したら住宅ローンはどうなる?残債と備えを解説
地震で家が全壊しても、住宅ローンの残りは原則としてそのまま返し続ける必要があります。住む家を失ったうえに返済だけが残り、建て直すために新しいローンを組めば二重ローンになります。2011年の東日本大震災の後、多くの世帯がこの状況に直面しました。
とはいえ、地震保険、銀行の特約、被災者向けの債務整理の仕組みを知っておけば、負担はかなり小さくできます。
地震で倒壊しても住宅ローンは原則免除されない
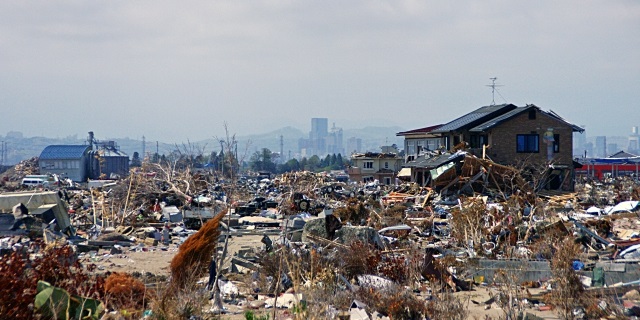
住宅ローンは、建物と土地を担保にお金を借りる契約です。担保の建物がなくなっても、借りたお金を返す義務は借りた人に残ります。
そのため家が倒壊したら、建て直すか、土地を売って残債の返済に充てるかを考えることになります。建て直しにもう一度ローンを組めば、古いローンと新しいローンを同時に返す二重ローンになり、家計への負担はとても大きくなります。
団体信用生命保険(団信)も、よく誤解されます。団信とは、借りた人が亡くなったり所定の高度障害状態になったりしたときに、保険金で残債を返す保険のことです。建物が壊れたことへの保障ではないので、家が全壊しても本人が無事なら、ローンは消えません。
団信でローンがなくなるのがどんな場合かは、住宅ローンを払わなくてよくなるケースと団信の保障の記事で紹介しています。
地震の損害は火災保険では出ず、地震保険が必要
地震で家が壊れても、通常の火災保険からは保険金が出ません。地震を原因とする火災や、地震で燃え広がった損害も対象外です。家の損害に備えるには、地震保険を付けておく必要があります。
地震保険は単独では入れず、火災保険とセットで契約します。保険金額は火災保険の保険金額の30〜50%の範囲で決め、建物は5,000万円、家財は1,000万円が上限です。すでに火災保険に入っている人も、契約期間の途中から地震保険を付けられます(財務省「地震保険制度の概要」)。
保険金は、損害の程度に応じて全損・大半損・小半損・一部損の4つの区分で支払われます。
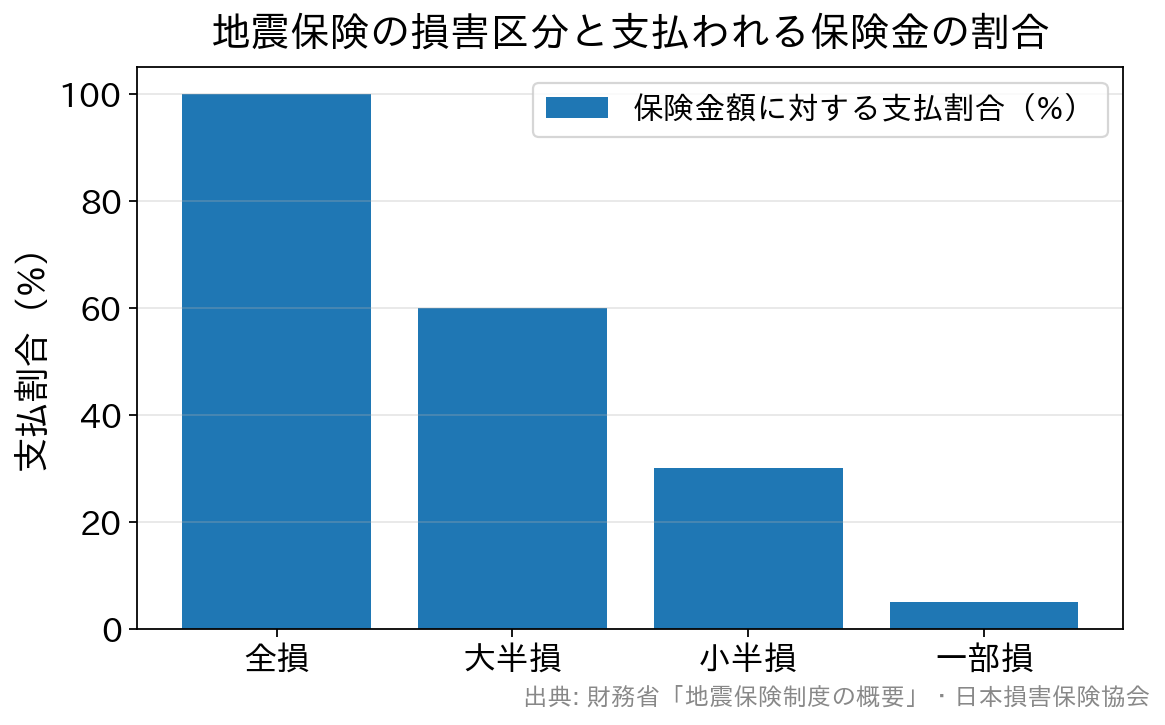
全損と認定されても、受け取れるのは火災保険の保険金額の最大50%までです。たとえば火災保険が3,000万円なら、地震保険は最大1,500万円です。全損でも1,500万円なので、ローンが2,500万円残っていれば1,000万円は自分で返すことになります。
地震保険は、ローンを完済するためのものというより、被災後の生活を立て直すための資金と考えてください。仮住まいの家賃や当面の生活費に使えるお金があるだけで、返済を続けられる見込みはずいぶん変わります。
どの区分に当たるかは、保険会社が損害を調べて決めます。後で出てくる銀行の特約や公的支援は、市区町村が出す罹災証明書の区分(全壊・半壊など)で判断されるので、地震保険の区分とは別の基準です。
建物だけでなく家財にも地震保険を付ける
地震保険では、補償の対象が建物だけで、家財が入っていない契約があります。建物と家財は別々に契約するものなので、保険証券の家財の欄に金額が入っているかを見てください。
家が倒れなくても、家具の転倒や食器・家電の落下で家財だけが壊れることがあります。買い直す家電や家具をすべて自分のお金でそろえると、ローン返済と重なって家計が苦しくなります。家財の地震保険の上限は1,000万円です。
火災保険そのものの選び方や、住宅ローンを借りるときの加入の決まりは、住宅ローンと火災保険の関係の記事で解説しています。
返済を軽くする仕組みは保険・特約・ガイドラインの3つ
地震保険のほかにも、ローン返済の負担を軽くできる仕組みがあります。借りる前に付けるもの、被災してから使うものと、役割が違います。
| 備えの種類 | 何を助けてくれるか | 使う時期と注意点 |
|---|---|---|
| 地震保険 | 建物・家財の損害に対して保険金が出る | 火災保険とセットで、途中からも付けられる。受け取れるのは火災保険の保険金額の最大50%まで |
| 銀行の自然災害特約 | 被災の程度に応じて住宅ローンの返済が一部免除される | 借りるときに付ける。金利の上乗せがあり、取り扱いは銀行ごとに違う |
| 自然災害債務整理ガイドライン | 残ったローンの減額・免除を金融機関に申し出られる | 被災してから使う。災害救助法が適用された災害が対象で、金融機関の同意などの要件がある |
被災後に使える自然災害債務整理ガイドライン
災害救助法が適用された自然災害で返済が難しくなった人は、「自然災害による被災者の債務整理に関するガイドライン」を使えます。自己破産などの法的な手続きによらず、金融機関と合意して住宅ローンの減額や免除を申し出る仕組みです。
このガイドラインには、利用する人に配慮した特徴があります。
- 弁護士などの登録支援専門家による手続きの支援を、無料で受けられる
- 義援金などに加えて、財産の一部を手元に残せる
- 債務整理をしたことが個人信用情報に登録されないので、その後の借入れに影響しない
減額や免除を受けるには、財産や収入の状況などの要件を満たし、借入先の同意を得る必要があります。被災したら、まず借入先の金融機関に相談してください。滞納してから動くより、返済が難しくなりそうな段階で相談したほうが、選べる方法は多くなります。借入先が銀行なら、全国銀行協会相談室(0570-017109)でも相談できます。
借りるときに付ける自然災害の特約
借りる時点の選択肢として、自然災害で家が被害を受けたときに返済の一部が免除される特約を用意している銀行もあります。三井住友銀行の「自然災害時返済一部免除特約付住宅ローン」には、次の2つのタイプがあります(2026年11月時点)。
- 約定返済保障型(金利に年0.1%上乗せ)…地震のほか台風・豪雨・洪水・雪災なども対象。罹災の程度に応じて、毎月の返済の一定回数分が払い戻される。半壊以上が対象で、一部損壊・準半壊は対象外
- 残高保障型(建物分のローン金利に年0.5%上乗せ)…地震・噴火・津波で全壊と認定されたとき、建物分のローン残高の50%相当が保険金で返済される
2つのタイプは同時に付けられず、すでに借りているローンを特約付きに切り替えることもできません。この特約は借りるときにしか付けられないので、借入先を比べる段階で、こうした特約を付けられるかも確かめておいてください。
被災後に返済が免除される仕組みをもっと知りたい人は、自然災害で住宅ローンが免除されるケースと被災後の制度の記事をご覧ください。
借りすぎないことと公的支援が生活再建を支える
自然災害への備えでは、借りすぎないことも保険と同じくらい役に立ちます。被災した後に支えになるのは、毎月の返済額に無理がないことと、すぐに使える現金が手元にあることだからです。
頭金をどれくらい入れるか迷っている人は、頭金なしで住宅ローンを組むときのリスクの記事も参考にしてください。
国や市町村の支援には、次のような制度があります。
- 被災者生活再建支援制度…住宅が全壊した世帯などに、基礎支援金と加算支援金を合わせて最大300万円が支給される(単身世帯はその4分の3)。返す必要のない給付
- 災害援護資金…負傷や住居・家財の被害を受けた世帯に、市町村が貸し付ける制度。限度額は350万円、償還期間は据置期間を含めて10年。借入なので返済が必要
どちらも、住宅の被害の程度や所得などの要件があります。制度の全体は防災情報のページ「被災者支援」にあります。必要になったときは、このページと市区町村の窓口で調べてください。
支援制度の金額や銀行の特約の条件は見直されることがあるので、備えを決める前に各制度や金融機関のページで最新の内容を確かめてください。

住宅ローンの注意点関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



