住宅ローンを探しはじめると、銀行やネット銀行の名前ばかりが目に入ってきますが、「ろうきん(労働金庫)」という選択肢もあります。
ろうきんは、
労働組合や生協などで働く人たちがお互いを助け合うためにつくった協同組織の金融機関で、株式会社の銀行とは成り立ちが違います。営利を第一の目的にしていないぶん、条件が合えば金利面で有利になることがあります。
また、住宅ローンのように融資額が大きく返済期間も長くなりがちなローンでは、
金利がわずかに低いだけでも総返済額の差は数十万円単位になります。余裕ができたときに繰上返済を重ねれば元金が減り、返済期間を短くする効果にもつながります。
今回は、はじめての方に向けて、ろうきんの住宅ローンの特徴・使える人・金利引き下げのしくみを、順番にかみくだいて説明していきます。
※ろうきんは全国に13の金庫があり、営業エリアも商品内容も金庫ごとに異なります。この記事では例として〈中央ろうきん〉(中央労働金庫/関東1都7県が営業エリア)の公表内容を紹介しますが、実際の条件はお住まいの地域のろうきん公式サイトで必ずご確認ください。
労金の住宅ローンの特徴について。
ろうきんの住宅ローンの特徴のひとつは、
利用者ごとに合った返済プランを選べることです。〈中央ろうきん〉の場合、金利タイプは大きく次のように用意されています。
| 金利タイプ | どんなタイプか | 向いている人 |
|---|
| 変動金利型 | 金利が定期的に見直されるタイプ。当初の金利が低め | 当面の返済額を抑えたい人 |
| 固定金利特約型(3年・5年・10年・20年) | 選んだ期間は金利が変わらない。期間終了後に改めて選び直す | 数年先まで返済額を固定したい人 |
| 上限金利特約型(LooF10) | 変動しつつも金利に上限が設けられるタイプ | 上昇リスクを抑えつつ低い金利も狙いたい人 |
| 全期間固定金利型 | 完済まで金利が変わらない | 返済額を最後まで確定させたい人 |
変動金利型は返済プランの中でも金利が低いという魅力がありますが、
金利が上昇すると返済の負担が増えるというリスクがあります。「いま一番低いから」という理由だけで選ばず、上がったときにどこまで耐えられるかもあわせて考えておきたいところです。
その点、
金利ミックスを利用すれば、変動金利型と固定金利型を組み合わせた形で借りることができます。〈中央ろうきん〉では、変動金利型と全期間固定金利型(または固定金利特約型20年の当初期間引下げ型)の組み合わせで、
借入総額の30%以上を固定側にすると、変動金利型の金利がさらに年0.050%引き下げられる取り扱いもあります。
金利上昇時の負担を軽くしつつ、低金利のメリットも残せるのがミックスの考え方です。
■ 手数料タイプも2つから選びます
もうひとつ、はじめての方がつまずきやすいのが手数料の選択です。〈中央ろうきん〉には【手数料定額型】と【手数料定率型】があり、
定率型は融資金額に対して2.20%(税込)の手数料がかかるかわりに、金利の引き下げ幅が大きく設定されています。定額型は手数料が抑えられるかわりに金利の引き下げ幅は小さめです。
返済途中で定額型と定率型を入れ替えることはできないため、借入額と返済期間から総額で比べて選びましょう。
利用する事が出来る人について。
 ろうきんは働く人たちの協同組織の金融機関
であることからも、
利用できる人は営業エリアに住む人・勤める人などに限定されます。全国に13のろうきんがあり、たとえば〈中央ろうきん〉なら関東1都7県(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)が営業エリアです。
そしてもう一つ、銀行にはない大きな特徴があります。それは、
同じ商品でも「どの立場で申し込むか」によって適用金利が変わるという点です。〈中央ろうきん〉では次の3つに区分されています。
| 区分 | どんな人が該当するか | 金利の扱い |
|---|
| 団体会員の構成員 | ろうきんに出資している労働組合、国家公務員・地方公務員等の団体、一定の福利共済団体の構成員 | もっとも優遇されやすい |
| 生協会員の組合員・同一生計家族 | ろうきんに出資している生協のうち、生協組合員融資制度を導入している生協の組合員など | 団体会員とは別の金利。審査結果により決定 |
| 一般勤労者(団体会員以外) | 営業エリアに住む・勤める方で上の2つに当てはまらない方 | 利用可。審査結果により決定 |
つまり
「労働組合に入っていないと使えない」わけではありません。まずは
勤務先の労働組合がそのろうきんの団体会員になっていないかを確認してみてください。該当すれば条件が有利になる可能性があります。契約社員・パート社員の方や自営業者の方も、一定の条件を満たせば利用できる場合があるとされています。
なお、借りたお金は、自らの
住居用の住宅や宅地の購入資金、新築や増改築、リフォーム資金などに利用できます。
金利引き下げについて。
ろうきんには、一定の取引条件を満たすと標準金利から金利を引き下げる制度があります。
ここを満たすかどうかで適用金利が大きく変わるので、申し込み前に必ず確認しておきたいポイントです。
〈中央ろうきん〉の不動産担保ローン(住宅ローン・借換ローン等)の場合、2026年8月時点で公表されている取引条件は次の2つです。
| 取引条件 | 内容 | 補足 |
|---|
| 給与振込指定 | 給与の振込先をろうきんに指定する | 都合により指定できない場合は、財形貯蓄またはエース預金(年間積立額12万円以上)の契約で代えられます |
| カードローン(マイプラン) | カードローンを契約する | 申込時の年齢が満20歳未満の方は、この条件を満たさなくても引き下げ対象 |
いずれも
融資実行時までに契約することが条件です(給与振込指定は予約でも対象)。
引き下げ方には
「当初期間引下げ型」と
「全期間引下げ型」があり、前者は特約期間の引き下げ幅が大きいかわりに期間終了後の引き下げ幅が小さくなり、後者は完済まで同じ引き下げ幅が続きます。
目先の金利だけでなく、特約期間が終わったあとにどうなるかまで見て選ぶことが大切です。
さらに〈中央ろうきん〉は設立25周年を記念し、
2026年4月1日〜2026年9月30日の本申込受付分かつ2028年3月31日までの融資実行分を対象に、住宅ローンの金利を
さらに年0.100%引き下げるキャンペーンを実施しています(上記の取引条件を満たすことが必要。変動から特約型に切り替えた場合など対象外になるケースがあります)。
※金利引き下げの条件は、ろうきんごとに異なります。公共料金の口座振替やインターネットバンキングの利用などを条件にしている金庫もあります。お住まいの地域のろうきんの公式サイト・窓口でご確認ください。
2026年8月時点の金利の例
実際にどのくらいの水準なのか、〈中央ろうきん〉が公表している2026年8月の変動金利型の適用金利を見てみましょう。
| 区分・手数料タイプ(変動金利型) | 標準金利 | 適用金利 |
|---|
| 団体会員/手数料定率型 | 年3.125% | 年1.025%〜年1.115% |
| 団体会員/手数料定額型(保証料一括前払い方式) | 年3.125% | 年1.175% |
| 生協会員/手数料定率型 | 年3.125% | 年1.205%〜年1.345% |
| 生協会員/手数料定額型(保証料一括前払い方式) | 年3.125% | 年1.275%〜年1.375% |
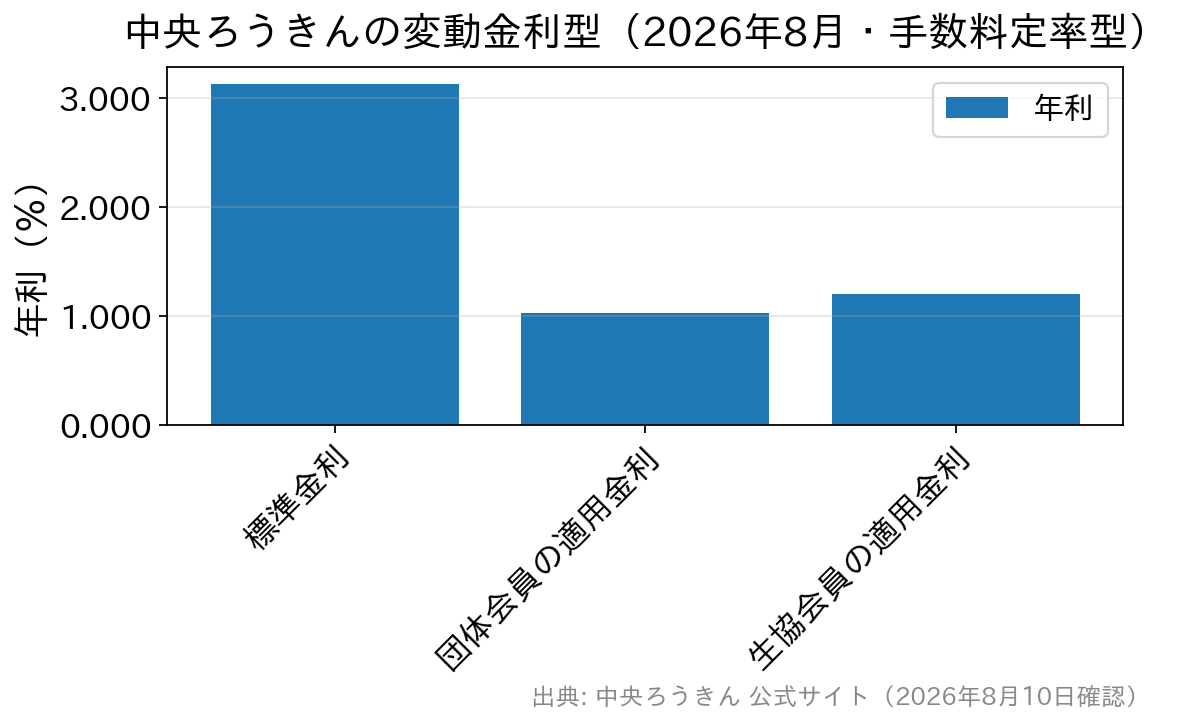 手数料定率型・適用金利は下限の値です(団体会員 年1.025%〜1.115%、生協会員 年1.205%〜1.345%)。手数料定率型には融資金額の2.20%(税込)の手数料がかかります。金利は毎月見直されます。
標準金利から2ポイント前後も引き下げられているのが分かります。ただし
手数料定率型には融資金額に対して2.20%(税込)の手数料がかかりますし、生協会員・団体会員以外の場合の適用金利は審査の結果によって決まります。
金利の数字だけで比べず、手数料・保証料まで含めた総額で判断してください。金利は毎月見直されるため、
最新の金利は各ろうきんの公式サイトでご確認ください。
はじめての方からよくある質問
Q. 労働組合に入っていないと、ろうきんの住宅ローンは使えませんか?
いいえ。営業エリアに住んでいる・勤めている方であれば「一般勤労者」として申し込めます。ただし団体会員の構成員と比べると適用金利や保証料の条件が変わることがあるため、まずは勤務先の労働組合が団体会員かどうかを確認してみてください。
Q. 引っ越して営業エリアの外に出たら、返済はどうなりますか?
すでに借りている住宅ローンの返済が続けられなくなるわけではありませんが、取り扱いは金庫によって異なります。転勤の可能性がある方は、申し込みの段階で窓口に確認しておくと安心です。
Q. 「エース預金」とは何ですか?
〈中央ろうきん〉の積立型の預金です。金利引き下げの取引条件である給与振込指定ができない場合に、財形貯蓄またはこのエース預金(年間積立額12万円以上)を契約することで代えられる、という位置づけになっています。名称や取り扱いは金庫によって異なります。
Q. 銀行やネット銀行と、どうやって比べればよいですか?
「適用金利」「事務手数料」「保証料」「団信の保障内容と上乗せ金利」「繰上返済の手数料」の5点をそろえて並べるのがおすすめです。ろうきんは条件が合えば金利面で有利になりやすい一方、営業エリアや会員区分の制約があります。比べるときは
同じ借入額・同じ返済期間で総支払額を出すと差が見えやすくなります。
まとめ:まずは「自分がどの区分に当てはまるか」から
ろうきんの住宅ローンは、
①営業エリア内であること ②どの会員区分に当てはまるか ③金利引き下げの取引条件を満たせるか——この3点で条件が大きく変わります。逆に言えば、この3つを確認するだけで自分にとって有利な選択肢かどうかが見えてきます。
そのうえで、他の金融機関とも並べて比べてみましょう。営業エリアの制約なく全国から申し込める先も候補に入れておくと選択の幅が広がります。たとえばSBI新生銀行は、変動金利(半年型)・当初固定金利・長期固定金利と金利タイプがそろい、事務手数料は借入金額に対して2.20%(税込)の定率型、一部繰上返済の手数料はかかりません。店舗での相談とオンライン手続きの両方に対応しているので、対面で相談しながら進めたい方にも検討しやすい選択肢です(2026年8月時点・公式サイトにて確認)。
ろうきんも銀行も、最終的に見るべきは「総支払額」と「自分の働き方・暮らし方に合うか」です。
いくつか候補を出して、同じ条件で並べてみるところから始めてみてください。