
住宅購入の仲介手数料|上限額の計算方法と交渉のコツ
不動産仲介会社を通して住宅を購入すると、仲介手数料がかかります。物件価格3,000万円なら100万円を超えることもある、諸費用のなかでも特に大きな出費です。
ここ数年は、仲介手数料を割引したり定額制にしたりして差別化を打ち出す不動産会社も増えてきました。かかる費用は少しでも抑えたいですから、こうしたサービスは歓迎したいところです。反面、不動産会社のサービス低下を招くおそれもあり、必ずしも「安い=良い」とは言い切れません。
今回は、仲介手数料の上限がどう決まるのか、どんなときに安くなるのか、そして私たちがどう向き合えばよいのかを、これから住宅を買う方に向けて整理していきます。
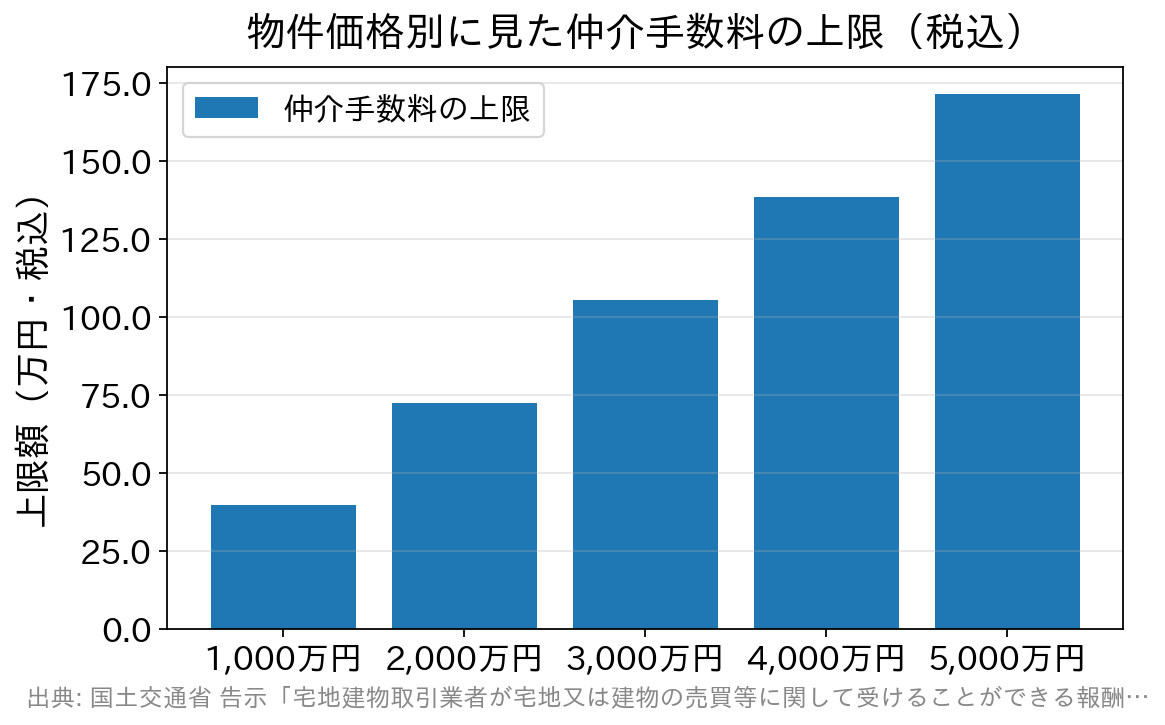
速算式(税抜価格×3%+6万円)×1.1 で計算した上限額です。実際の金額は不動産会社との契約によります
計算の基準になるのは消費税を除いた売買価格です。売主が不動産会社で建物に消費税がかかっている物件では、その消費税分を除いた本体価格で計算します。
この金額を上限として、売主または買主の一方から受け取ることができます。また、売主から依頼を受けた会社が自ら買主を見つけた場合は、双方それぞれからこの金額を上限として受け取ることができます。
そして何より大切なのが、これはあくまで「上限」であって「定価」ではないという点です。長いあいだ、この上限額をさも定価であるかのように請求するのが慣行となっていました。そこに風穴を開けるように出てきたのが、次にご紹介する割引や定額制の動きです。
仲介手数料の上限はどのようにして決まるのか?
仲介手数料は、不動産会社が自由に決めてよいものではありません。宅地建物取引業法にもとづく国土交通大臣の告示で、受け取れる報酬の上限が決められています。 上限は、物件価格の帯ごとに料率が決まっており、それを合計する仕組みです。物件価格が400万円を超える場合は、次の速算式で計算できます。仲介手数料の上限=(税抜の売買価格×3%+6万円)×1.1(消費税10%) ※対象物件:一戸建て(個人が売主=建物に消費税がかからないケース)、購入金額3,000万円の場合 (30,000,000円×3%+60,000円)×1.1=1,056,000円物件価格ごとの上限(税込)は、おおよそ次のとおりです。
| 売買価格(税抜) | 上限の料率(税込) | ひとこと |
|---|---|---|
| 200万円以下の部分 | 5.5% | 上限は税込11万円 |
| 200万円超400万円以下の部分 | 4.4% | 200万円以下の部分と合算する |
| 400万円超の部分 | 3.3% | 「×3%+6万円」の速算式が使える |
そもそも仲介手数料がかからない買い方もある
意外と知られていないのですが、すべての住宅購入に仲介手数料がかかるわけではありません。 仲介手数料は、売主と買主のあいだに立って契約をまとめてくれた不動産会社への成功報酬です。そのため、売主である不動産会社(分譲会社)から直接購入する場合は、あいだに立つ会社がいないので仲介手数料はかかりません。新築マンションや建売住宅を分譲会社から直接買うケースが、これにあたります。 一方、同じ新築でも販売代理の会社を経由すると手数料が発生することがありますし、中古住宅は基本的に仲介での取引になります。「この物件は仲介手数料がかかるのか」を、資金計画を立てる最初の段階で確認しておくと、あとで慌てずにすみます。800万円以下の物件は上限のルールが変わる(2024年7月から)
もうひとつ、知っておくと誤解を避けられるルールがあります。売買価格が800万円以下の「低廉な空家等」については、通常の上限を超えて報酬を受け取れる特例が設けられており、その上限は30万円の1.1倍(税込33万円)とされています。2024年(令和6年)7月1日に施行された改正で、それまでの400万円以下から800万円以下へと対象が広がりました。 たとえば500万円の物件なら、通常の速算式では税込23万1,000円ですが、この特例では最大33万円まで請求できることになります。「上限より高いのでは?」と感じるかもしれませんが、これは手間のわりに報酬が少ない低価格の空き家などを、不動産会社が扱いやすくして流通を促すための仕組みです。 なお、この特例を使う場合は、媒介契約を結ぶ前に、報酬額についてあらかじめ依頼者に説明し、合意することが必要とされています。地方の空き家や低価格の中古住宅を検討している方は、契約前の説明をしっかり聞いておきましょう。割引・定額制を打ち出す会社も増えている
近年は、売却の依頼を受けたときの仲介手数料を法定上限より低い定額制にする会社や、内見の回数・売却活動にかかった手間などに応じて金額を変える会社など、料金体系そのもので差別化を図る不動産会社が出てきています。 ただし、料金体系は会社ごとに大きく異なり、内容も見直されることがあります。「どこまでの業務が料金に含まれているのか」を必ず書面で確認してください。広告の出し方、内見の同行、契約書類の作成、引き渡しまでのサポートなど、含まれる範囲は会社によって差があります。仲介手数料はとことん負けさせれば良い?
確かに、かかる費用は抑えたいところですが、仲介手数料を負けてもらうにも限度があります。 不動産仲介会社にとって仲介手数料は収益源であり、一定の手数料収入が入らなければビジネスとして成り立ちません。あまり無理な値引きを求めれば、法規定内の最低限の業務しかしてもらえず、専門的な手配を自分で行うことになるなど、提供されるサービスの水準が下がってしまうおそれがあります。 住宅の購入は、物件探しだけで終わりではありません。ローンの段取り、契約日の調整、引き渡しまでの確認事項など、担当者に動いてもらう場面はたくさんあります。ですので、仲介手数料の金額については、不動産会社に強要するのではなく、交渉を申し出るスタンスで臨むのが適切と言えるでしょう。支払うタイミングと、資金の準備
初めての方がつまずきやすいのが支払う時期です。仲介手数料は成功報酬なので、売買契約が成立してから支払います。実務では、売買契約時に半分、引き渡し時に残り半分という分け方がよく使われます(契約内容によって異なります)。 ここで気をつけたいのが、契約時に支払う分は、住宅ローンが実行される前に必要になるということです。住宅ローンのお金が入るのは引き渡しのときなので、契約時の手数料や手付金は自己資金で用意しておく必要があります。「諸費用も借りられるから大丈夫」と思っていると、手元の現金が足りずに慌てることになりかねません。 諸費用をローンに含められるかどうか、また含められる費目の範囲は金融機関によって違います。仮審査を申し込む段階で、諸費用の扱いを確認しておきましょう。まとめ
不動産会社を訪問してすぐに「仲介手数料はいくら負けてくれる?」とは言わないでしょう。物件の品揃えやレベル、不動産会社および営業担当者の姿勢などを鑑み、それに見合った報酬が仲介手数料です。定額制や割引のメリットを活用したうえで、会社側に不備・不足があれば、そこは遠慮なく交渉してみる、といった方法が有効かと思います。 そして、諸費用を抑えたいのであれば、住宅ローン側の費用にも同じ目線を向けてみてください。事務取扱手数料・保証料・団信の上乗せ金利は、金融機関によって考え方がまったく違います。たとえばSBI新生銀行は保証料が0円で、一般団信も上乗せ金利なしという分かりやすい設計です。仲介手数料の数十万円と同じくらい、あるいはそれ以上の差がつく部分ですから、あわせて比べておくと納得のいく資金計画になります。 報酬の上限や特例のルール、各金融機関の手数料は改定されることがあります。最新の内容は国土交通省や各社の公式サイトでご確認ください。
住宅ローンの注意点関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2504view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




