
住宅ローンの予算は上げていい?金利上昇期の借入額の決め方
「金利が上がってきたけれど、予算は上げても大丈夫?」と迷っている方へ。いまは予算を上げるより、上がった金利で毎月いくら返すかから借入額を決め直すほうが安全です。
住宅ローンの金利が年1%を切っていたころは、少し予算を上げて広い家を買うという話もよく聞きました。2026年10月時点では日本銀行の政策金利は1.25%程度、全期間固定の【フラット35】は年3%台後半です。超低金利を前提にした予算の組み方は、そのままでは通用しません。
いまの金利は超低金利の時代から大きく上がった
では、いまの金利はどのあたりにあるのでしょうか。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を年1.25%程度へ引き上げました(日本銀行 金融政策決定会合の結果)。この先の利上げの時期は決まっていません。
住宅ローンの金利も、これに歩調を合わせて上がっています。【フラット35】の2026年10月の最も多い金利(融資率9割以下・新機構団信付き)は、返済期間21年以上35年以下で年3.830%です。返済期間の区分ごとに並べると、次のグラフのようになります。
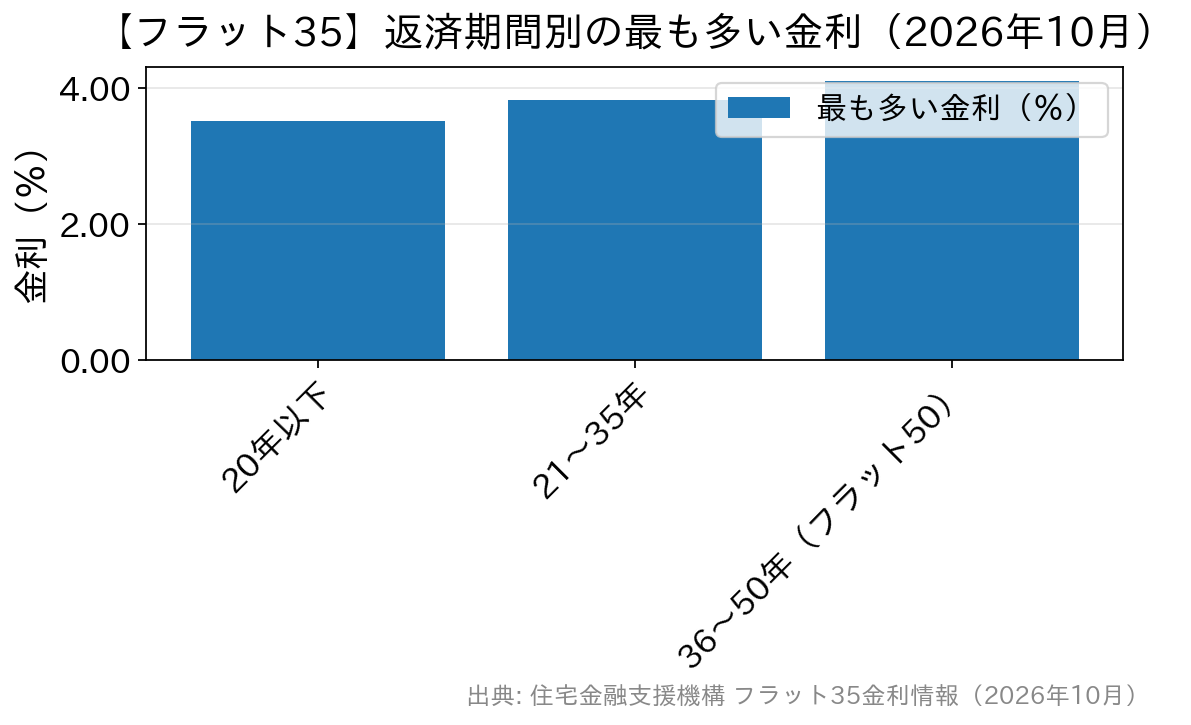
【フラット35】は、返済期間・融資率(物件価格に対する借入額の割合)・団信の種類で金利が変わります。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
変動か固定かより、金利が上がっても返し続けられるかで考える
昔から「高金利時は変動、低金利時は固定」と言われてきました。金利が下がりきった局面では、その低い金利を固定で押さえておくのが理にかなう、という意味の言葉です。
とはいえ金利が上がってきたいまは、どちらが得かを当てにいくより、金利が上がっても返し続けられるかで考えるほうが現実的です。
変動金利は、いまの時点では固定金利より低い水準です。借りたあとに金利が上がれば、利息の負担は増えます。ここで知っておきたいのが、多くの銀行が採用している2つの仕組みです。
- 5年ルール……金利が変わっても、毎月の返済額は原則5年間変えない(返済額の中で元金と利息の割合が変わる)
- 125%ルール……返済額を見直すときも、それまでの返済額の1.25倍を上限とする
一見すると心強い仕組みですが、返済額が増えるのを先に延ばしているだけで、利息そのものは減りません。この2つは元利均等返済の場合の仕組みで、元金均等返済は対象外です。そもそも採用していない銀行もあります。
金利の見直し時期も銀行ごとに違い、年2回の基準日で見直す銀行が多く見られます。変動金利で借りるなら、自分の契約の見直し基準日と、新しい金利が返済額に反映される月を返済予定表で調べておいてください。
金利が1%上がると毎月の返済はどれくらい増えるか
例えば、3,000万円を35年、元利均等返済(ボーナス返済なし)で借りたとします。金利が全期間変わらないと仮定して計算すると、次のようになります。
| 金利(仮定) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 84,686円 | 約3,557万円 |
| 年1.5% | 91,855円 | 約3,858万円 |
| 年2.0% | 99,379円 | 約4,174万円 |
| 年2.5% | 107,249円 | 約4,504万円 |
年1.0%と年2.0%を比べると、毎月の返済は約1万4,700円、総返済額は約617万円の差です。つまり金利が1%違うだけで、軽自動車が1台買えるくらいの利息の差が出ます。
変動金利を選ぶなら、今の金利だけでなく、1%上がった場合の返済額でも家計が回るかを見てから借入額を決めると、後で慌てずに済みます。変動金利を選ぶ人が多い理由と注意点は、変動金利が人気の理由と金利上昇局面の注意点でも紹介しています。
収入が上がるはずという前提で予算を組まない
金融機関が審査で重く見るのは、年収と勤続年数です。とはいえこれは、いくらまで貸せるかを判断するための目安です。いくらまで返せるかは、家計の中身で決まります。
借入の大原則は、いまも昔も、借りられる上限より、返せる金額を基準にすることです。
収入が上がるころには、子どもの教育費や生活費も増えていくのがふつうです。家を持てば、ローン以外に固定資産税・火災保険料・修繕費(マンションなら管理費・修繕積立金)もかかります。
いまの収入がいちばん高く、支出がいちばん少ない時期だと考えて、余裕のある返済計画を立てる。金利が上がってきた局面では、この考え方の重みが増しています。
繰上返済の効果は、金利の上昇とともに大きくなった
かつては「住宅ローン控除で戻る額のほうが利息より大きいから、繰上返済はしないほうがいい」と説明されることがありました。年末残高の1%が控除され、ローン金利が1%を下回っていた時代の話です。
住宅ローン控除の控除率は、2022年入居分から0.7%になりました。控除期間は新築住宅などが原則13年で、2026年入居分からは省エネ性能の高い中古住宅も13年に広がっています。
借入金利が0.7%を上回っていれば、控除で戻る額より払う利息のほうが大きくなります。金利が上がったいま、繰上返済で利息を減らす効果ははっきり出るようになりました。控除の条件は住宅ローン控除の条件を新築と中古で比べた記事で詳しく説明しています。
ただし、繰上返済には次の注意点があります。
- 病気や失業、家の修繕に備える生活防衛資金まで削らない
- 年末残高が減るので控除額も減る。控除期間中は効果を見比べて判断する
- 手数料・最低金額・受付方法は金融機関ごとに違う
貯まったら必ず繰上返済するのでも、絶対にしないのでもなく、自分の金利・控除の残り期間・手元資金のバランスで決めるのが現実的です。
かつてと今で何が変わったかの早見表
| ポイント | 超低金利といわれた時期 | いま(2026年10月時点) |
|---|---|---|
| 【フラット35】の金利 | 年1%台という時期もあった | 最も多い金利は年3.830%(融資率9割以下・21年以上35年以下) |
| 日銀の政策金利 | マイナス金利政策のもとゼロ近辺 | 年1.25%程度(2026年9月18日の会合で引き上げ) |
| 住宅ローン控除の控除率 | 年末残高の1% | 年末残高等の0.7%(期間は新築等と省エネ性能の高い中古が原則13年、その他の中古は10年) |
| 繰上返済の考え方 | 控除との逆ざやで効果が小さいとされた | 借入金利が0.7%を上回るなら利息を減らす効果が大きい |
| 予算の決め方 | 借りられる額より、返せる額から決める(ここは変わらない) | |
予算を決める最初の3ステップ
はじめて住宅ローンを組む方は、次の順番で考えると迷いにくくなります。
ステップ1 毎月の住居費として無理なく出せる金額を決める
いまの家賃をそのまま当てはめず、駐車場代・管理費・修繕積立金・固定資産税の月割りまで足して比べます。手取りから教育費や老後の積立を先に取り分け、残った額が目安です。家賃から考える方法は家賃から住宅ローンの予算を決める方法が参考になります。
ステップ2 その返済額から借入額を逆算する
いくら借りられるかから始めると、どうしても予算が上振れします。返済額を先に決め、そこから借入額を見るのが順番です。変動金利なら、上の表のように1%上がった場合の返済額も計算しておきます。
ステップ3 物件価格以外のお金を別枠で用意する
融資事務手数料・登記費用・印紙税・火災保険料・引越し代など、購入時にはまとまったお金がかかります。これを借入額に含めて予算を膨らませると、頭金が薄くなり、融資率で金利が変わる【フラット35】では金利面でも不利になります。
よくある質問
Q. 住宅ローンの予算は年収の何倍までが目安ですか?
A. 年収倍率は物件価格の相場感をつかむ目安にはなります。とはいえ同じ年収でも、家族構成・教育費・車の有無・貯蓄で返せる額は大きく変わるので、毎月出せる返済額と手元に残す資金から逆算するのが確実です。
Q. 変動金利で借りている場合、金利が上がるとすぐ返済額が増えますか?
A. 元利均等返済で5年ルールがある銀行なら、毎月の返済額は当面据え置かれます。元金均等返済や、5年ルールを採用していない銀行では早く増えることがあるので、返済予定表と契約内容を見直しておくと安心です。
Q. 予算を下げると希望どおりの家が買えません。どうすればいいですか?
A. 借入額を増やす前に、頭金を積む、購入時期をずらす、エリアや広さの優先順位を見直す、の順で考えてみてください。返済は数十年続くので、入居後の暮らしが苦しくなる予算は家の満足度も下げてしまいます。
Q. 全期間固定なら、予算を上げても大丈夫ですか?
A. 返済額が最後まで決まるのは、家計管理のうえで大きな利点です。ただ【フラット35】は2026年10月時点で年3%台後半まで上がっているので、その金利で最後まで返せる借入額かを先に計算しておく必要があります。
住宅ローンの比べ方は、金利だけでなく事務手数料・保証料・団信まで含めた総額で見るのが基本です。比較の観点は住宅ローンの比較ポイント7つで整理しています。
まとめ
金利をめぐる環境は、親世代のころとも、超低金利と呼ばれたころとも変わりました。それでも、借りられる金額ではなく返せる金額を借りるという原則は同じです。
市況や「いま買わないと」という空気に流されず、毎月の返済額から逆算して身の丈に合った予算を組む。それが、金利が上がる時期に住宅ローンで失敗しないいちばん確実な方法です。

住宅ローンの注意点関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



