住宅ローン控除の条件は新築と中古でどう違う?限度額と期間
「新築と中古で、住宅ローン控除はどれくらい違うの?」と気になる方へ。控除率は新築も中古も年末残高の0.7%で同じです。違うのは、借入限度額と控除期間、そして住宅に求められる条件です。
新築は省エネ基準を満たさないと原則として対象外になります。中古は1982年以降に建てられた住宅なら築年数を問わず使え、2026年入居分からは省エネ性能が高ければ中古でも13年間控除を受けられるようになりました。
住宅ローン控除は年末残高の0.7%が税金から戻る制度
住宅ローン控除の正式名称は、住宅借入金等特別控除です。年末のローン残高の0.7%が、最長13年間、所得税から差し引かれます。
所得税で引ききれなかった分は、翌年度の住民税からも差し引かれます。住民税からの控除には上限があり、最高9万7,500円です。
たとえば年末残高が3,000万円なら、0.7%の21万円が計算のもとになります。とはいえ借入限度額の上限があり、残高も毎年減るので、控除額は年々小さくなっていきます。
以前よく見かけた「1%が10年間」という説明は、2022年入居分からの改正で当てはまらなくなりました。古い資料のまま資金計画を立てると、戻ってくる額を多く見積もってしまいます。
制度の適用期限は令和8年度の税制改正で5年延び、2026年1月1日から2030年12月31日までに入居した人が対象です(国土交通省 住宅ローン減税)。
新築住宅は省エネ性能で借入限度額が決まる
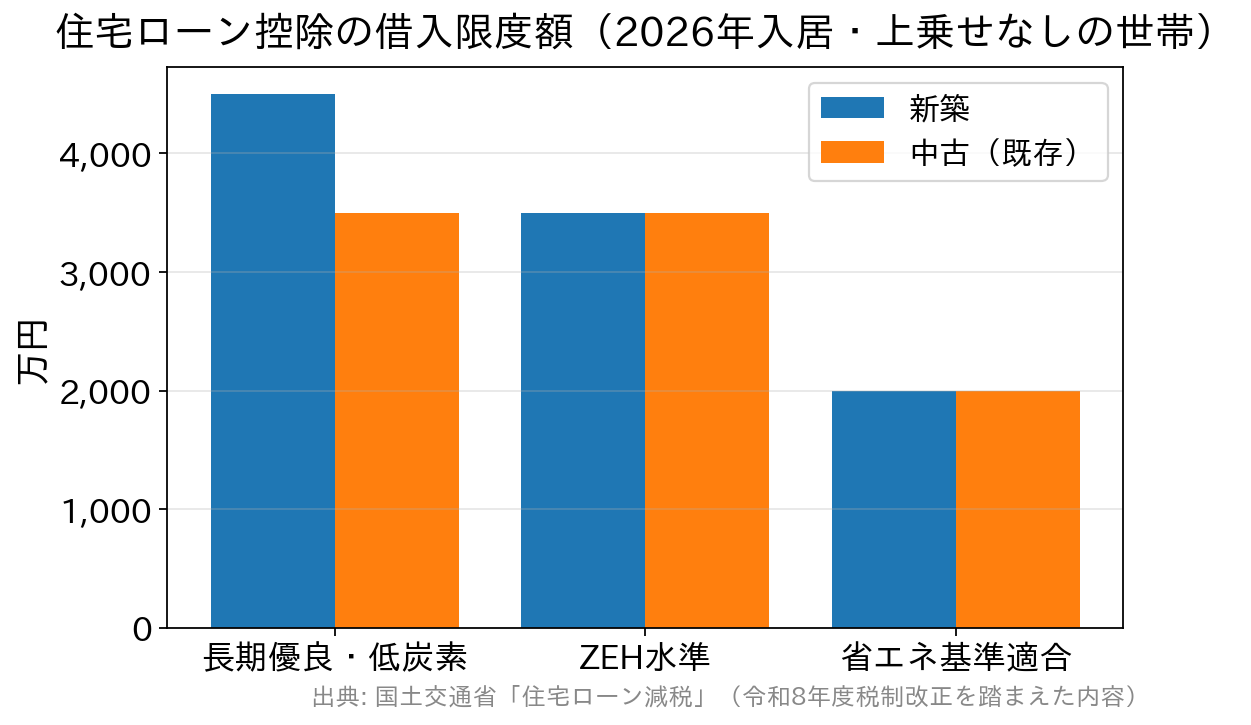
新築住宅や、まだ誰も住んでいない分譲住宅・建売住宅を買う場合は、省エネ性能の区分で借入限度額が変わります。
| 住宅の区分(新築) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(5,000万円) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年間(2026・2027年入居) |
| その他住宅 (2023年末までに新築されたもの) | 2,000万円 | 10年間 |
※カッコ内は子育て世帯(19歳未満の扶養親族がいる方)・若者夫婦世帯(夫婦のどちらかが40歳未満)の上乗せ後の額です。
省エネ基準を満たさない「その他住宅」の新築は、2024年以降の入居から原則対象外です。2023年末までに建築確認を受けた住宅などに限り、2,000万円・10年の枠が残っています。
省エネ基準適合住宅の新築も、2028年以降に入居する場合は原則対象外になります。2027年末までに建築確認を受けたか、2028年6月30日までに建築された住宅だけが、2,000万円・10年の対象です。
そのうえで、新築・中古に共通して次の条件を満たす必要があります。
- 返済期間が10年以上であること
- 合計所得金額が2,000万円以下であること
- 床面積が40㎡以上であること(合計所得金額が1,000万円を超える方と、子育て世帯等の上乗せを使う方は50㎡以上。マンションは登記簿上の専有面積で判定)
- 引き渡しや工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること
- 自分が主に住む家であること(店舗等併用住宅なら床面積の1/2以上が居住用)
- 入居した年分の確定申告をすること
勤務先から年0.2%未満の利率で借りたお金や、親族・知人からの借入金は控除の対象になりません(国税庁 No.1211-1 住宅を新築又は新築住宅を取得した場合)。
中古住宅は築年数の条件がなく1982年以降の建築なら書類不要
「築25年を超えた中古は対象外?」と心配される方がいますが、築年数の条件はすでに撤廃されています。古い情報のまま物件を探している方が、いちばん誤解しやすいところですね。
1982年(昭和57年)1月1日以後に建てられた住宅は、新耐震基準に適合しているものとして扱われます。登記事項証明書で建築年がわかれば、耐震性の書類は要りません。
それより前に建てられた住宅を買う場合は、現行の耐震基準を満たすことを示す次のどれか1つが必要です。
- 耐震基準適合証明書
- 建設住宅性能評価書の写し
- 既存住宅売買瑕疵担保責任保険(瑕疵保険)の付保証明書
どれも専門の機関に調査を頼んで取得します。耐震性に問題があれば証明書は出ず、瑕疵保険も不具合を直してからでないと入れません。築古の物件では、この手続きの時間と費用を売買のスケジュールに組み込んでおく必要があります。
中古住宅の借入限度額と控除期間は、次の表のようになっています。
| 住宅の区分(既存=中古) | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円(4,500万円) | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円) | 13年間 |
| その他住宅 | 2,000万円 | 10年間 |
※カッコ内は子育て世帯・若者夫婦世帯の上乗せ後の額です。
中古ならではの条件もあります。贈与で取得した住宅や、生計を一にする親族など特別な関係のある人から買った住宅は対象外です。実家を親から買い取るようなケースでは使えないことがあります。
宅地建物取引業者が一定のリフォームをしてから売る買取再販住宅は、別の区分です。長期優良住宅などに当たると新築並みの枠になるので、該当しそうなら売主の不動産会社に区分を聞いてみてください。
新築と中古ではローン審査や借入期間にも違いがあります。物件選びの段階で迷っている方は、新築と中古の住宅ローンの違いもあわせて読んでみてください。
2026年入居分からの改正で中古との差が縮まった
令和8年度の税制改正では、中古住宅を買う方に追い風になる見直しが入りました。主な変更点は次のとおりです。
- 適用期限を5年延長(2026年1月1日〜2030年12月31日入居)
- 省エネ性能の高い中古住宅の借入限度額を引き上げ、子育て世帯・若者夫婦世帯の上乗せを新設し、控除期間を13年に拡充(以前の中古は一律10年)
- 床面積の条件を新築・中古とも40㎡以上に緩和(所得1,000万円超の方と上乗せを使う方は50㎡以上)
- 2028年以降に建築確認を受けた省エネ基準適合住宅の新築は対象外(登記簿上の建築日が2028年6月30日までなら対象)
- 2028年以降の入居では、土砂災害特別警戒区域などの災害レッドゾーンに建てた新築住宅は対象外(建替え・中古・リフォームは対象)
新築のほうが有利で中古は不利、という長年の構図は、省エネ性能を満たす中古ではかなり縮まりました。中古を検討しているなら、物件の省エネ性能がどの区分に当たるかを早めに売主や不動産会社へ聞いておくと、控除額の見通しが立ちます。
手続きは1年目が確定申告、2年目以降は年末調整
控除は自動では受けられません。入居した年分は、自分で確定申告をする必要があります。
主な書類は、確定申告書、住宅借入金等特別控除額の計算明細書、ローンの年末残高証明書、契約書の写し、登記事項証明書などです。
長期優良住宅やZEH水準などの区分で申告するには、認定通知書や住宅省エネルギー性能証明書も要ります。引き渡しの前後に事業者へ発行を頼む書類が多いので、購入の打ち合わせの段階で必要な書類を伝えておくと、申告の時期に慌てずに済みます。
会社員の方は、2年目以降は年末調整で控除を受けられます。申告書の書き方は住宅ローン控除の確定申告のやり方で、書類の集め方から順に紹介しています。
よくある思い込みと、いまの正しい条件
- 「1%が10年間戻ってくる」……現在は0.7%で、期間は住宅の区分によって13年または10年です。
- 「築25年を超えた中古はもう対象外」……築年数の条件は撤廃済みです。1982年1月1日以後の建築なら耐震関係の書類も要りません。
- 「50㎡ないと使えない」……2026年入居分から新築・中古とも40㎡以上に緩和されています(所得1,000万円超の方などは50㎡以上)。
- 「新築ならどんな家でも使える」……いまは省エネ性能が問われ、基準を満たさない新築は原則対象外です。
- 「控除があるから、借りられるだけ借りたほうが得」……次の項で説明します。
控除のために多めに借りる考え方は、いまの金利では成り立ちにくい
かつては住宅ローンの金利が控除率1%を下回り、多めに借りて控除で得をするという考え方が語られました。控除率が0.7%になり、金利も上がった現在は、その前提が崩れています。
住宅金融支援機構が公表している【フラット35】の2026年10月の金利は、返済期間21年以上35年以下・融資率9割以下で、最も多い金利が年3.830%です(フラット35 金利情報)。控除率0.7%を大きく上回っています。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
日本銀行も2026年9月の金融政策決定会合で、政策金利を1.25%程度へ引き上げました。先行きは決まっていませんが、控除を理由に借入額を増やすより、無理なく返せる借入額を先に決めるほうが失敗しにくい考え方です。
手元に余裕ができたときに繰上返済しやすいかも、金融機関を選ぶ観点の1つです。一部繰上返済の手数料や最低金額は金融機関によって違うので、比べるときの項目に入れておくと後で困りません。
住宅ローン控除の条件は数年ごとに見直されます。本文の内容は2026年10月時点のもので、自分が当てはまるか判断に迷う場合は、住所地を所管する税務署に相談するのが確実です。
住宅ローンの注意点関連記事
-
共働き夫婦の住宅ローンの組み方|収入合算・ペアローンをケース別に解説
- 2026.10.18
- 1646view
-
- 2026.10.18
- 1747view
-
- 2026.10.18
- 1737view
-
- 2026.10.18
- 1644view
-
フラット35で団信に入らないとどうなる?リスクと金利差を解説
- 2026.10.18
- 1644view
-
住宅ローン控除の確定申告|2026年入居の条件・書類・やり方
- 2026.10.18
- 1752view