
中古マンションの購入資金はいくら必要?諸費用と頭金の目安
「中古マンションなら、結局いくら用意すればいいの?」と気になっている方へ。必要な資金は物件価格だけでは決まりません。物件価格に諸費用を足し、さらに住み始めてからの管理費・修繕積立金まで含めて考えるのが基本です。
住宅金融支援機構の「2025年度【フラット35】利用者調査」では、中古マンションを買った人の平均所要資金は3,602万円でした。中古住宅の利用割合は35.9%となり、調査開始以来はじめて注文住宅や分譲住宅を上回っています。
物件価格の話だけで終わらせず、諸費用、住み始めてからの費用、住宅ローンの組み方まで順番にお話しします。
中古マンションのメリットとは
マンションには新築と中古がありますが、中古マンションのいちばんのメリットは、新築と比べて販売価格が安い点です。
値段だけではありません。駅から近い物件や、専有面積が広い物件を選びやすいのも中古の強みです。駅の近くで新築を探すと、予算に合わなかったり、手の届く価格でも間取りが狭かったりすることがよくあります。中古なら、利便性の高い場所でも価格を抑えて探せます。
実物を見て買えることも、中古ならではの利点です。日当たり、眺望、共用部の清掃状態、駐輪場の使われ方、掲示板の貼り紙などは図面には出てきません。
マンションは建物と一緒に「管理」も買うものだと考えると、内見で見るところが変わってきます。お店選びで料理だけでなく厨房の清潔さも見るのと似ています。
築年数に応じて価格が変わります
中古マンションは築年数に応じて価格が異なります。
マンションは共同住宅で、買うのは専有部分(お部屋)の所有権と、建物の共用部分・敷地に対する共有持分です。敷地の持分は、原則として専有部分の床面積の割合に応じて決まります(規約で別に定めている場合もあります)。
一戸建ては土地も建物も自分のものなので、建て替えるかどうかは所有者が決められます。マンションの建替えなどは、区分所有者による決議が必要です。
建替えに「全員の同意」は要りません。区分所有法では多数決による決議で建替えができ、2026年(令和8年)4月1日には改正区分所有法が施行されました。
改正法では、建物・敷地の一括売却、一棟リノベーション、建物の取壊しなども、建替えと同じく多数決決議(原則5分の4)でできるようになりました。耐震性不足などの場合は4分の3、政令指定災害で被災した場合は3分の2です。修繕など区分所有権の処分を伴わない事項は、集会の出席者の多数決で決められます。
古いマンションは何も決められない、という前提は変わりつつあります。とはいえ制度は複雑なので、個別の判断は法務省・国土交通省の資料や専門家に相談してください。
出典:法務省「建物の区分所有等に関する法律等の一部を改正する法律について」
実際にいくら用意している?調査でみる中古マンションの資金
具体的な数字を見てみます。2025年度【フラット35】利用者調査(2025年4月〜2026年3月に承認された、借換えを除く35,553件が対象)の結果は次のとおりです。
| 項目 | 2025年度の結果 | 前年度からの変化 |
|---|---|---|
| 中古マンションの平均所要資金 | 3,602万円 | 569万円増 |
| 中古マンション購入者の平均世帯年収 | 745万円 | 95万円増 |
| 中古マンションの利用割合 | 15.4% | 1.1ポイント増 |
| 中古住宅(戸建・マンション)の利用割合 | 35.9% | 1.1ポイント増 |
出典:住宅金融支援機構「2025年度【フラット35】利用者調査」(2026年7月24日公表)
所要資金は1年で500万円以上増えました。中古でも、物件価格の上昇は避けられない状況です。
もちろんこれは全国平均です。物件価格は地域差がとても大きいので、自分が買いたいエリアの相場で考えるのが大前提です。調査の数字は「中古でもこのくらいの資金が動いている」という感覚をつかむ材料として使ってください。
資金は物件価格だけでは足りない:諸費用の中身
中古マンションの購入では、物件の代金のほかに諸費用がかかります。ここを見落とすと、契約直前に慌てることになります。主なものを整理しておきます。
| 費用の種類 | 何のお金か | 押さえておきたい点 |
|---|---|---|
| 仲介手数料 | 不動産会社に支払う媒介の報酬 | 国土交通大臣の告示で上限が決まっています(下記参照) |
| 登記費用 | 登録免許税+司法書士報酬 | 所有権移転登記と、住宅ローンの抵当権設定登記の2つが必要です |
| 融資事務手数料・保証料 | 住宅ローンを借りるための費用 | 金融機関により定額型・定率型など仕組みが異なります |
| 印紙税 | 売買契約書・金銭消費貸借契約書に貼る印紙 | 契約金額によって決まります |
| 火災保険料 | 建物の火災保険(住宅ローンの要件になることも) | 【フラット35】では返済終了まで火災保険への加入が必要です |
| 精算金 | 固定資産税・都市計画税、管理費・修繕積立金の日割り精算 | 引渡し日を基準に売主と分け合います |
仲介手数料には上限があります
仲介手数料は言い値ではありません。宅地建物取引業者が受け取れる報酬の額は、国土交通大臣の告示で上限が決まっています。
依頼者の一方から受け取れるのは、売買代金を区分してそれぞれの割合を掛けた合計額以内です。割合は税込で、200万円以下の部分5.5%、200万円超400万円以下の部分4.4%、400万円超の部分3.3%です。物件価格ごとの上限額は次のとおりです。
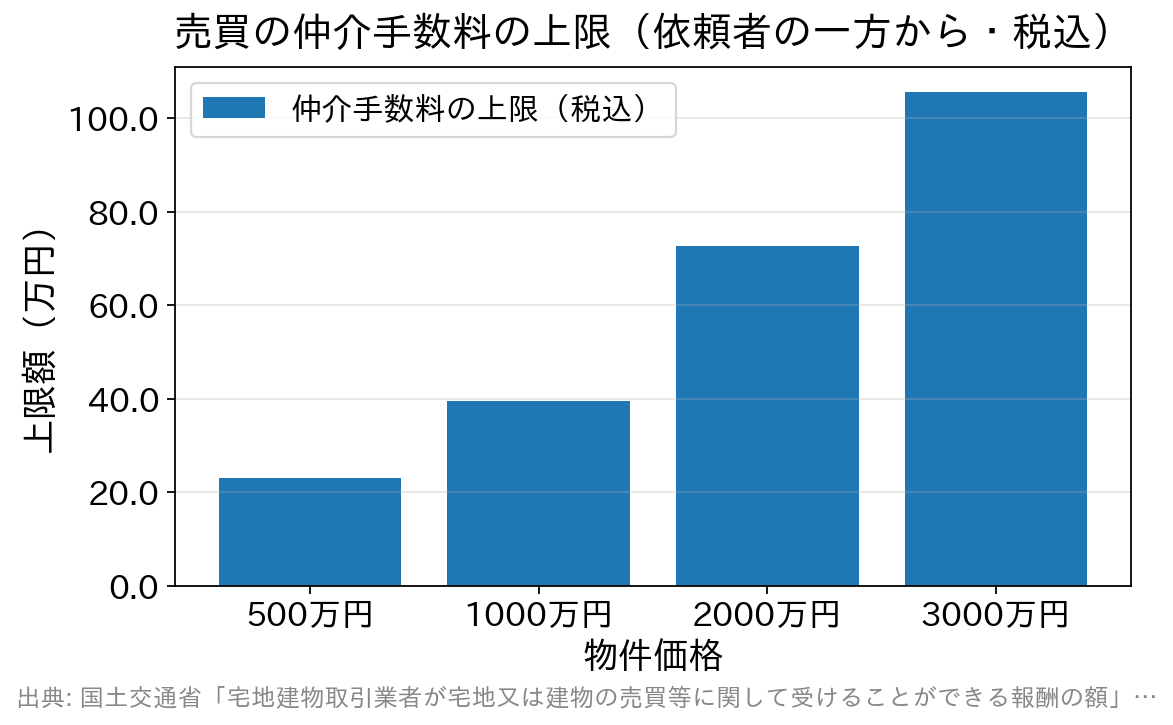
2024年(令和6年)7月1日からは、価格800万円以下の「低廉な空家等」について、上限が30万円×1.1=33万円(税込)まで引き上げられました。低価格帯の物件では、この特例が使われると手数料が原則の計算より高くなることがあります。上限を超えて受け取る場合は、媒介契約のときにあらかじめ説明と合意が必要です。
住み始めてからの費用も資金計画に入れる
マンションで見落とせないのが、毎月かかる管理費と修繕積立金です。住宅ローンとは別に、住んでいる限り払い続けるお金です。
- 修繕積立金は将来上がることがある……多くのマンションが段階的に値上げする計画を組んでいます。今の金額だけで家計を組まないことが肝心です。
- 長期修繕計画と積立金の残高を見る……売主や仲介会社を通じて、管理組合の「重要事項調査報告書」を取り寄せてもらえます。積立金が計画に対して不足していると、将来の一時金負担につながります。
- 固定資産税・都市計画税……毎年かかります。中古でも、条件によっては軽減措置の対象になることがあります。
- 駐車場・駐輪場の使用料……敷地内でも別にかかるのが一般的です。
住宅ローンの返済額だけを見て「今の家賃より安い」と判断すると、後で苦しくなります。返済額+管理費+修繕積立金+税金で比べてください。
購入前に売主の管理費や税金の滞納がないかも見ておきたいところです。くわしくは中古マンション購入前に確認したい売主の滞納リスクや管理と修繕積立金の見方で取り上げています。
中古マンションで住宅ローンを組むときのポイント
「中古だと借入期間が短くなるのでは」と心配される方が多いのですが、【フラット35】では新築か中古かで借入期間の上限は変わりません。借入期間は15年以上(申込みご本人または連帯債務者が満60歳以上なら10年以上)で、「80歳-申込時の年齢」と35年の短いほうが上限です。
借入額は100万円以上1億2,000万円以下で、購入価額の範囲内です。保証料と繰上返済手数料はかかりません(2026年4月1日現在の条件)。マンションは床面積30平方メートル以上という要件があるので、コンパクトな物件なら登記面積を見ておいてください。
金利面では、融資率(購入価額に対する借入額の割合)が9割を超えると金利が一段上がります。【フラット35】の2026年10月資金受取分・新機構団信付きの最頻金利は、借入期間21年以上35年以下で、融資率9割以下が年3.830%、9割超が年3.940%です。
中古住宅を買う方向けの金利引下げもあります。【フラット35】中古プラスは、一定の基準を満たす中古住宅の購入で、当初5年間の借入金利が年0.25%下がる制度です。ほかの引下げメニューと組み合わせられる一方、【フラット35】維持保全型(インスペクション実施住宅)とは併用できません。
2026年10月1日からは、機構の「フラットすまい・るポイント」も始まりました。借入日が2026年10月1日以降の【フラット35】などが対象で、借入額に応じて2,000〜150,000ポイントがもらえます。申請は借入日から6か月以内で、どの取扱金融機関で借りても対象です。
頭金があるとないとで、毎月の返済はいくら変わる?
たとえば1,800万円のマンションを買う場合で比べてみます。頭金が1,000万円あれば借入れは800万円、頭金がゼロなら1,800万円を借りることになります。
| ケース | 借入額 | 金利(仮定) | 毎月の返済額 |
|---|---|---|---|
| 頭金1,000万円 | 800万円 | 年3.830%(融資率9割以下) | 約34,600円 |
| 頭金ゼロ | 1,800万円 | 年3.940%(融資率9割超) | 約79,100円 |
| 頭金ゼロで金利が1%高い場合 | 1,800万円 | 年4.940% | 約90,200円 |
※2026年10月の【フラット35】最頻金利を使い、借入期間35年・元利均等・ボーナス返済なしで当サイトが試算。諸費用は含めていません。
頭金の有無で、毎月の返済は4万円以上違います。さらに金利が1%上がる前提で計算すると、1,800万円の借入れでは毎月1万円ほど増えます。借りる前に、今の金利と1%高い金利の2つで計算しておくと、金利が動いても無理のない借入額が見えてきます。
頭金をどのくらい入れるかの考え方は、マンション購入の頭金の目安と決め方でもくわしく扱っています。
よくある質問(FAQ)
Q. 諸費用も住宅ローンに含められますか?
A. 金融機関によっては、諸費用を借入れに含められる商品があります。ただ借入額が増えれば総返済額も増え、【フラット35】では融資率が9割を超えると金利が上がります。含められるかどうかと、含めるべきかどうかは別と考えてください。
Q. 築30年を超えるマンションでも住宅ローンは組めますか?
A. 築年数だけで一律に断られるとは限りませんが、担保評価の考え方は金融機関で違います。耐震性、管理状況、修繕積立金の積立状況が見られることが多いので、気になる物件が見つかったら早めに金融機関へ相談するのがおすすめです。
Q. 内見のときに、管理の良し悪しはどこで見分けられますか?
A. ゴミ置き場と駐輪場、エントランスの掲示板がわかりやすい目安です。書類では、長期修繕計画の有無、大規模修繕の実施履歴、修繕積立金の残高、滞納の有無を見ます。仲介会社を通じて管理会社に照会してもらえます。
Q. リノベーション費用も一緒に借りられますか?
A. 物件の購入費用とリフォーム費用をまとめて借りられる住宅ローンを扱う金融機関があります。リフォーム専用ローンより金利が低く、期間も長くとれるのが一般的です。物件を決める前に、この点も含めて相談すると選択肢が広がります。
Q. 手元の貯金は全部つぎ込んでよいですか?
A. おすすめしません。生活費の半年分程度と、引越し・家具家電の費用は残しておいてください。入居後に予定外の出費が重なると、新生活が窮屈になってしまいます。
まとめ
中古マンションの資金計画は、物件価格、諸費用、住み始めてからの費用の3段で考えると現実的になります。物件価格に目が向きがちですが、後ろの2つまで含めてはじめて、住み続けられるかどうかが見えてきます。
住宅ローンは金融機関ごとに金利、手数料、団信の条件がかなり違います。いくつかの金融機関を同じ項目で並べ、諸費用まで含めた総額で比べてみてください。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

中古物件の購入関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



