
フラット35の繰り上げ返済|手数料・最低金額・手続きの流れを解説
住宅金融支援機構が提供している【フラット35】は、借入時に返済終了までの金利が確定する全期間固定金利型の住宅ローンです。市場の金利が上がっても、借りたときの金利と毎月の返済額が変わらないのが最大の特徴で、金利が上昇している局面ではこの安心感があらためて見直されています。
とはいえ、返済が始まると「余裕資金ができたので少しでも早く返したい」「返済期間を短くしたい」と考える方も多いのではないでしょうか。
今回は【フラット35】で繰り上げ返済ができるのか、そしていくらから・どこで・いつまでに手続きすればよいのかを、初めての方にも分かるように整理して解説します。
 【フラット35】において、一部を繰り上げ返済する場合の方法としては、返済期間短縮型と返済額減少型の2通りから選ぶことができます。
どちらが自分に合うかは、「完済時期を早めたいのか」「毎月の負担を軽くしたいのか」という目的で決まります。実際の金額の変化は、機構の返済方法変更シミュレーションで試算できますので、迷ったら数字を出して比べてみてください。
 【フラット35】の繰り上げ返済を行う場合、契約した金融機関の窓口のほか、ご返済中のお客さま向けインターネットサービスである「住・My Note」を利用して手続きすることができます。
大きな違いは、繰り上げ返済できる最低金額です。
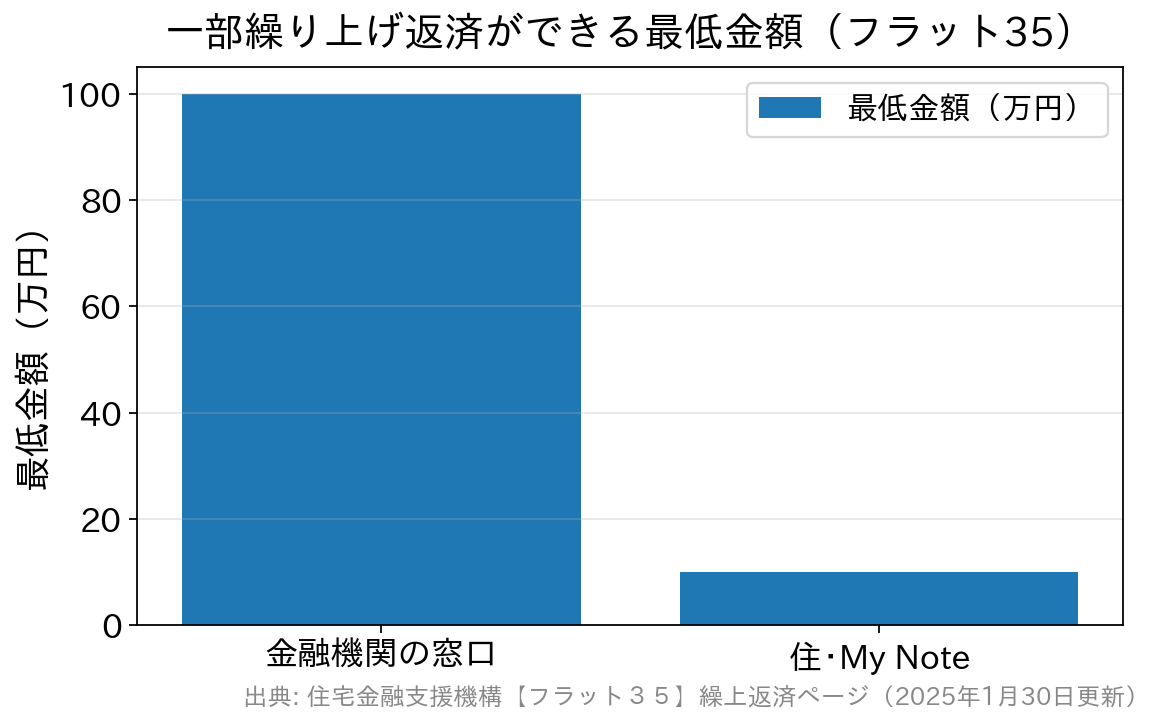
窓口は100万円以上、インターネットサービス「住・My Note」は10万円以上から。少額で繰り上げ返済したい場合はネットのほうが使いやすくなっています。
フラット35は手数料なしで繰り上げ返済が可能!
住宅金融支援機構が提供している【フラット35】は、結論からお伝えすると融資額の全額もしくは一部を手数料なしで繰り上げ返済することが可能です。機構のご利用条件でも、保証料とあわせて繰上返済手数料は「必要ありません」と明記されています。 民間の金融機関が提供している住宅ローンでは、繰り上げ返済の方法によって所定の手数料が発生する場合があります(近年はインターネット経由なら無料という金融機関も増えており、たとえばSBI新生銀行の住宅ローンは一部繰上返済の手数料がかかりません)。【フラット35】の場合は、窓口でもインターネットでも、また一部でも全額でも手数料は無料ですので、返済期間を短縮したい場合などは気軽に繰り上げ返済が行えるといえます。 手続きについては後述しますが、金融機関の窓口のほか、インターネットでも手続きが可能ですので、繰り上げ返済の金額やご自身の状況に応じて方法を選べます。 なお、手数料は無料でも、繰上返済日の直前の返済日の翌日から繰上返済日までに発生する利息(経過利息)を支払う場合があります。「1円もかからない」という意味ではない点だけ、頭の片隅に置いておいてください。フラット35の繰り上げ返済は返済期間短縮型と返済額減少型の2つから選択可能
【フラット35】において、一部を繰り上げ返済する場合の方法としては、返済期間短縮型と返済額減少型の2通りから選ぶことができます。
1.返済期間短縮型
返済期間短縮型は、月々の返済額はそのままで、トータルの返済期間を短縮する方法です。例えば、子供が独立して働くようになったため毎月の収支に余裕ができたが老後生活も近いため返済期間を短縮したい場合などに活用できます。2.返済額減少型
返済額減少型は、トータルの返済期間は変更せずに、毎月の返済額を減らす方法です。例えば、定年退職で退職金が入ったが、年金生活となるため収入が減少するため、毎月の返済額を減らしたい場合は返済額減少型を利用できます。機構の案内では「借入期間は今までどおりの期間にし、月々の返済額を少なくする方法」と説明されています。| 比較の観点 | 返済期間短縮型 | 返済額減少型 |
|---|---|---|
| 毎月の返済額 | 変わらない | 減る |
| 返済期間 | 短くなる | 変わらない |
| 向いている場面 | 定年までに完済したい/教育費のヤマを越えて余裕が出た | 収入が下がる見込み/毎月の家計を軽くしたい |
| 注意したい点 | 期間が10年未満になると住宅ローン控除の対象外に | 返済が続く年数は変わらない |
フラット35の繰り上げ返済は金融機関窓口またはインターネットで可能
【フラット35】の繰り上げ返済を行う場合、契約した金融機関の窓口のほか、ご返済中のお客さま向けインターネットサービスである「住・My Note」を利用して手続きすることができます。
大きな違いは、繰り上げ返済できる最低金額です。
1.金融機関の窓口で繰り上げ返済を行う
金融機関の窓口で繰り上げ返済を行う場合は、まずは返済中の金融機関に対して、繰り上げて返済する1か月前までに繰り上げ返済を行いたい旨を申し出ます。窓口で一部繰り上げ返済の手続きを行う場合は、100万円以上で繰り上げ返済が可能となります。また、繰り上げて返済できる日(入金日)は月々の返済日です。 窓口での手続きは、次の3ステップで進みます。- 事前の申し出・相談……1か月前までに、返済予定の金額や繰り上げ返済後の手続きについて相談します。
- 申請書の提出……金融機関が指定する日までに、渡された申請書に記入して提出します(方法によっては念書もあわせて提出します)。
- 入金……繰上返済日に入金します。
2.ご返済中のお客さま向けインターネットサービス「住・My Note」を利用して繰り上げ返済を行う
「住・My Note」を利用して繰り上げ返済を行う場合は、あらかじめ登録したお客さまIDでログインして手続きを行います(IDをお持ちでない方は、新規利用登録から申し込みます)。 インターネットで一部繰り上げ返済を行う場合は、10万円以上で繰り上げ返済が可能となりますので、少額で繰り上げ返済を考えている場合は窓口よりインターネットを利用すると良いでしょう。金融機関に来店する必要がなく、手数料が無料である点も窓口と同じです。 かつては全額繰り上げ返済(完済)を「住・My Note」で申し込むことはできませんでしたが、現在はインターネットからの申込みにも対応しています(2025年1月に機能が追加されました)。ただし、「住・My Note」での全額繰上返済を取り扱っていない金融機関もあり、【フラット35(保証型)】を返済中の方も利用できませんので、ご自身の金融機関が対応しているかを事前に確認してください。 また、インターネットも同様に、ボーナス返済を行っている場合において返済期間を短縮する場合は、ボーナス払い分を含めた6か月単位で入金する必要があります。手続き前に確認しておきたい4つの注意点
1.住宅ローン控除が受けられなくなることがある
一部繰り上げ返済をした結果、返済期間(初回返済日から最終回返済日まで)が10年未満になった場合、所得税の税額控除(住宅借入金等特別控除=住宅ローン控除)の対象外になります。この場合、控除を受けるのに必要な「融資額残高証明書」も送られてこなくなります。 返済期間短縮型を選ぶときは、「短縮した結果、残りの期間が10年を切らないか」を必ず確認しましょう。控除で戻ってくる税金より、繰り上げ返済で減る利息のほうが小さければ、かえって損をすることもあります。2.申込みには締切がある
「住・My Note」での申込みには期限があります。一部繰り上げ返済も全額繰り上げ返済も、申込みは繰上返済日(完済日)の2か月前から1か月前の日の前営業日までで、取下げにも期限があります。「来月やろう」と思っていると間に合わないことがあるので、早めに動くのが安心です。3.連続しての申込みはできない
「住・My Note」または窓口で一部繰り上げ返済を行うと、その繰上返済が行われた日の翌々営業日以降でなければ「住・My Note」で次の申込みができません。そのため、インターネットからの一部繰り上げ返済は、最短でも1か月おきになります。毎月コツコツ、という使い方はできない点に注意してください。4.手元の資金を使い切らない
繰り上げ返済に回したお金は、原則として手元に戻ってきません。教育費や急な出費、失業や収入減に備える生活防衛資金まで返済に充ててしまうと、いざというときに高い金利のローンを借りることになりかねません。「使う予定のない余裕資金」の範囲で行うのが鉄則です。繰り上げ返済でよくある疑問
Q. 「住・My Note」を使うには、何を準備すればいいですか? 利用にはお客さまIDが必要です。お持ちでない場合は、住・My Noteのサイトから新規利用登録を行ってください。なお、申込みの2営業日前の時点で返済に遅れがある方や、高齢者返済特例制度(死亡時一括返済)などを利用中の方は、「住・My Note」からの申込みはできません。 Q. 繰り上げ返済は、早いほうが効果は大きいのでしょうか? 利息は「残っている元金」に対してかかるため、返済の初期ほど元金が多く、繰り上げ返済で減らせる利息も大きくなります。ただし、住宅ローン控除を受けている期間は税金が戻ってきますし、手元資金が少ないと家計の安全性が下がります。「早いほど有利」だけで判断せず、控除の期間・教育費のヤマ・手元に残す金額とあわせて考えてください。 Q. 全額繰り上げ返済(完済)をすると、団信はどうなりますか? 完済すると、以後の保障はなくなります。機構の団体信用生命保険については、全額繰上返済の際に特約料の返戻を受けられる場合があるため、手続きの前に機構のご案内を確認しておきましょう。また、完済後に必要となる抵当権抹消の手続きもありますので、書類の受け取り時期とあわせて金融機関に確認しておくと安心です(「住・My Note」で完済を申し込んだ場合、抹消関係書類の到着には完済後1か月程度かかります)。まとめ
【フラット35】の繰り上げ返済は、手数料が無料で、窓口なら100万円以上、「住・My Note」なら10万円以上から利用できます。全額繰り上げ返済(完済)も、現在は金融機関によってはインターネットから申し込めるようになりました。 大切なのは、目的(完済を早めるのか、毎月を軽くするのか)を決めることと、住宅ローン控除・手元資金とのバランスを崩さないことの2つです。金額の変化は機構の返済方法変更シミュレーションで確認できますので、まずは試算してみるところから始めてみてください。 手続きの詳細や取扱いは変更されることがあります。最新の内容は住宅金融支援機構の公式サイト、および返済中の金融機関にご確認ください。
フラット35特集関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2431view
-

- 2026.09.16
- 2447view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2474view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2490view
-

- 2026.09.16
- 2501view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2503view




