
つなぎ融資とは?土地から建てる人の資金の流れをやさしく解説
住宅を購入する場合、土地を探してから住宅を建てる方法と、すでに完成している建売住宅を購入する方法があります。ご自身やご家族の希望する間取りを反映させたいなら注文住宅が向いていますが、その場合はまず土地を先に購入する必要があります。
ところが住宅ローンは、原則として建物が完成して引き渡しを受けるタイミングで融資が実行されます。土地代金や工事の着工金は、それよりずっと前に支払わなければなりません。この「支払いの時期」と「融資の時期」のズレを埋めるのが、今回取り上げる「つなぎ融資」です。
はじめて注文住宅を検討する方がいちばんつまずくポイントでもあるので、仕組みから費用、似た制度との違いまで、順番に整理していきます。
 土地を購入してから注文住宅を建設する場合、費用は土地代のほか、住宅の建設契約時・建設中・完成時にそれぞれ発生します。順番に見ていきましょう。
 建物が完成するまでの間に発生する土地代や工事費を、つなぎ融資で借り入れた場合、ここで借りたお金は住宅ローンの融資実行時に、その住宅ローンの資金でまとめて完済します。つなぎ融資そのものを何年もかけて返していくわけではありません。
建物が完成するまでの間、契約者が毎月支払うのは利息のみです。元金の返済は始まりません。そして無事に建物が完成し、住宅ローンの融資が実行された段階で元金が精算され、以後は住宅ローンの返済(元金+利息)がスタートします。
■ つなぎ融資にかかる費用
つなぎ融資は住宅ローンとは別の借り入れなので、それぞれに費用がかかります。主なものは次のとおりです。
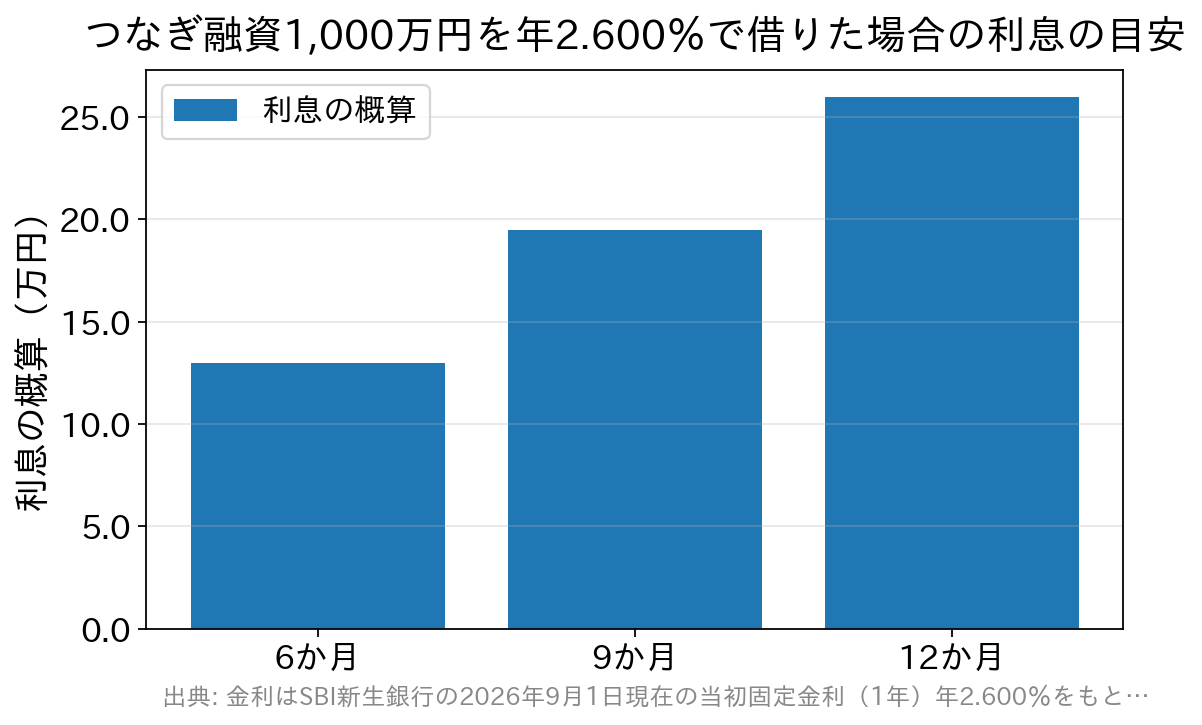
借入額×金利×期間で計算した概算です。実際は日割計算のため金額は異なります。工期が延びるほど利息が積み上がる点にご注意ください。
みずほ銀行は、つなぎ融資について「無担保ローンになるため金利が高めに設定される傾向がある」と説明し、土地を担保にする土地先行融資のほうが金利は低くなると解説しています。ただしつなぎ融資がすべて無担保というわけではありません。たとえばSBI新生銀行のつなぎ融資は、購入する土地に同行を第一順位とする抵当権を設定する仕組みです。「つなぎ融資だから必ず高い」と決めつけず、金融機関ごとに条件を比べてみてください。
なお、取扱いの範囲も金融機関で異なります。SBI新生銀行のつなぎ融資は資金使途が土地購入代金と購入時の諸費用に限定されており、建物の着工金・中間金には利用できません(着工金・中間金についてはグループ会社の商品が案内されています)。土地代だけで足りるのか、着工金・中間金まで必要なのかによって、選ぶべき金融機関は変わります。
つなぎ融資で土地代や建設中の諸費用を融資できる
一般的な住宅ローンは、住宅の購入もしくは建設が終わり、引き渡しを受けた後に融資が実行されます。建売住宅や中古住宅を購入する方であれば、契約時の手付金などを除けば、引き渡しと同時に融資が下りて返済が始まる、というシンプルな流れになります。 一方で、土地を購入してからそこに住宅を建設する場合は、土地代を先に支払う必要があるほか、着工時に支払う着工金、工事の途中で支払う中間金(上棟金)、完成時の竣工金といった支払いが発生します。つまり、建物を手にする前に、まとまったお金が何度も出ていくことになります。 なぜ住宅ローンで先に借りられないのでしょうか。理由は担保にあります。住宅ローンを利用するには、購入する土地・建物に金融機関が抵当権を設定する必要がありますが、建物がまだ存在しない段階では、その建物を担保にできないためです。 そこで登場するのが「つなぎ融資」です。つなぎ融資を利用することで、住宅ローンの融資実行が行われる前の段階で発生する、土地代や建設中の支払いを借りることができます。建物が完成して住宅ローンが実行されるまでの「橋渡し」をしてくれる、期間限定の借り入れだとイメージしてください。土地購入から住宅建設竣工まで発生する費用
土地を購入してから注文住宅を建設する場合、費用は土地代のほか、住宅の建設契約時・建設中・完成時にそれぞれ発生します。順番に見ていきましょう。
土地購入時
不動産会社に希望のエリアや条件を伝えて土地を探してもらい、希望の土地が見つかったら、売主に土地代を支払う必要があります。また、不動産会社に売買を仲介してもらうことになりますので、仲介手数料を支払うことになります。あわせて、所有権移転登記の登録免許税や司法書士報酬、不動産取得税、契約書の印紙税なども発生します。住宅建設契約から竣工まで
土地が決まり、住宅の建設を建設会社にお願いする場合、工事費の見積もりが出されます。工事費は工事が終わってから一括で支払うのではなく、建設会社にもよりますが、契約時・建設中・竣工時の3段階に分けて支払うことが多くなっています。 契約時は契約金もしくは着工金という項目で工事費の一部を支払います。建設中は中間金(上棟金)という項目で工事費の一部を支払い、建物が完成した竣工時に、残りの工事費を支払います。 支払いの割合は建設会社との請負契約によって異なります。たとえば工事費が2,000万円で、着工金と中間金がそれぞれ30%ずつという契約なら、着工時と中間時にそれぞれ600万円ずつ、竣工時に残りの800万円を支払う、という形になります。この割合は会社ごとに違うので、契約前に「いつ・いくら支払うのか」を必ず書面で確認してください。いくら借りる必要があるかは、この支払いスケジュールで決まります。つなぎ融資は住宅ローン融資実行時に完済する
建物が完成するまでの間に発生する土地代や工事費を、つなぎ融資で借り入れた場合、ここで借りたお金は住宅ローンの融資実行時に、その住宅ローンの資金でまとめて完済します。つなぎ融資そのものを何年もかけて返していくわけではありません。
建物が完成するまでの間、契約者が毎月支払うのは利息のみです。元金の返済は始まりません。そして無事に建物が完成し、住宅ローンの融資が実行された段階で元金が精算され、以後は住宅ローンの返済(元金+利息)がスタートします。
■ つなぎ融資にかかる費用
つなぎ融資は住宅ローンとは別の借り入れなので、それぞれに費用がかかります。主なものは次のとおりです。
- 利息……借入額×金利×借入期間。適用金利は金融機関によって異なり、住宅ローンより高めに設定されるのが一般的です。参考として、SBI新生銀行のつなぎ融資(元金一括返済型住宅ローン)は、契約月のパワースマート住宅ローンの当初固定金利(1年)が適用され、2026年9月1日現在の当初固定金利(1年)は年2.600%です。
- 事務手数料……金融機関により異なります(定額で11万円程度としているところもあれば、無料としているところもあります)。
- 印紙税……金銭消費貸借契約書に貼る収入印紙です。国税庁の印紙税額一覧表によると、契約金額が500万円超1,000万円以下で1万円、1,000万円超5,000万円以下で2万円です。なお電子契約なら印紙税はかかりません(別途、電子契約の利用手数料がかかる場合があります)。
- 登記費用……土地に抵当権を設定するタイプの場合は、登録免許税と司法書士報酬がかかります。
つなぎ融資・分割融資・土地先行融資の違い
「建物が完成する前に借りる方法はつなぎ融資だけ」と思われがちですが、実は選択肢は1つではありません。土地代を住宅ローンの一部として先に借りる方法もあります。代表的な3つを整理しておきましょう。| 方法 | 仕組み | 押さえておきたい点 |
|---|---|---|
| つなぎ融資 | 住宅ローンが実行されるまでの間だけ借り、住宅ローンの実行時に完済する | 住宅ローンより金利が高めになりやすい。住宅ローン控除の対象外。取扱いのある金融機関を選ぶ必要がある |
| 分割融資 | 1本の住宅ローンを、土地代・着工金・竣工金など複数回に分けて実行する | 住宅ローンと同じ金利が使え、事務手数料も原則1回。ただし取扱う金融機関が限られる |
| 土地先行融資 | 分割融資の一種で、住宅分の融資に先立って土地分の融資を先に受ける | 購入した土地を担保にするため金利は低め。ただし土地分の返済が先に始まり、登記費用も先に発生する |
つなぎ融資で見落としがちな3つの注意点
① つなぎ融資は住宅ローン控除の対象になりません 住宅ローン控除(住宅借入金等特別控除)は、住宅の取得等のための借入金が対象です。建物の引き渡し前に使うつなぎ融資は対象外で、SBI新生銀行の商品概要にも明記されています。ただし、建物完成後に実行される住宅ローン自体は控除の対象ですので、控除がまるごと受けられなくなるわけではありません。 ② 工期が延びると利息が増えます つなぎ融資の利息は借りている日数で計算されます。天候や資材の調達状況で工事が遅れれば、そのぶん利息も増えます。また、つなぎ融資には利用できる期間の上限が定められているのが一般的です。工期が大幅に延びる見込みになったら、早めに金融機関へ相談しましょう。 ③ 取り扱っている金融機関が限られます つなぎ融資も分割融資も、すべての金融機関が対応しているわけではありません。しかもつなぎ融資は「その金融機関の住宅ローンに申し込み、審査に通っていること」が条件になっているのが一般的です。つまり、住宅ローンの借入先を決める段階で、つなぎ融資の有無まで含めて選ぶ必要があります。土地を契約してから探し始めると間に合わないことがあるので、注意してください。つなぎ融資のよくある質問
Q. つなぎ融資には団体信用生命保険(団信)は付きますか? A. 金融機関によります。SBI新生銀行のつなぎ融資では、同行が指定する団信に加入することとされており、保険料は銀行が負担すると案内されています。取り扱いは商品ごとに異なるため、必ず商品説明書で確認してください。 Q. 自己資金が十分あれば、つなぎ融資は不要ですか? A. 土地代や着工金を手元の資金でまかなえるなら、つなぎ融資を使わない選択もできます。ただし手元の現金をすべて使い切ってしまうのは避けたいところです。引っ越し費用や家具・家電の購入費、登記費用など、完成前後にも出費は続きます。 Q. 建売住宅や中古住宅を買う場合も必要ですか? A. 原則として不要です。すでに建物が完成しているため担保にでき、引き渡しと同時に住宅ローンを実行できるからです。つなぎ融資が問題になるのは、主に注文住宅で土地から購入する場合です。 Q. つなぎ融資の申し込みは、いつまでにすればよいですか? A. 住宅ローンの審査承認が前提になるうえ、つなぎ融資自体にも審査と契約手続きがあります。土地の決済日から逆算して、余裕をもったスケジュールで動く必要があります。土地の売買契約を結ぶ前に、金融機関に相談を始めておくのが安心です。まとめ:資金計画を立てる「最初の段階」で相談する
つなぎ融資は、「支払いの時期」と「住宅ローンが実行される時期」のズレを埋めるための、期間限定の借り入れです。仕組み自体は難しくありませんが、次の3点は最初に押さえておきましょう。- いつ・いくら支払うのかを、建設会社との請負契約で確認する
- つなぎ融資・分割融資・土地先行融資のうち、自分のケースで使える方法があるかを、住宅ローンの借入先を決める段階で確認する
- 利息・事務手数料・印紙税・登記費用まで含めて、総額でいくらかかるかを比べる

住宅ローンガイド関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2506view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




