
信用金庫の住宅ローン審査に通りやすい人の特徴|取引実績と信用情報
「信用金庫なら銀行より審査がやさしいの?」と気になる方へ。信用金庫の住宅ローンで通りやすいのは、その信用金庫と日頃から取引がある人、信用情報に延滞などの記録がない人、勤務先が信用金庫と取引している人です。
信用金庫は地域の会員のための協同組織で、取引の積み重ねや地域での関係も含めて判断してくれる面があります。とはいえ、年齢や健康状態、返済負担率といった基本の項目は銀行と同じように見られるので、返済が難しいと判断されれば審査には通りません。
信用金庫を普段利用し生活費など取引がある方
信用金庫の住宅ローン審査では、日常的にその信用金庫の口座を使い、生活費やクレジットカードの引き落としなどの取引がある方が通過しやすい傾向にあります。
信用金庫は、信用金庫の住宅ローンの特徴でもお伝えしているとおり、地域の発展を重視した経営をしています。預金は会員以外の方でも使えますが、住宅ローンなどの融資は原則として、営業地域内に住んでいる方や勤めている方が会員(出資者)になって利用する仕組みです。目先の取引よりも、利用者との長い付き合いを大切にしているのが特徴です。
これは地方銀行でも同じですが、生活費の引き落としなどがあれば、収入と支出の状況を把握してもらいやすくなります。実情に合った住宅ローンの提案を受けやすく、申込みから融資実行までの手続きも進めやすくなります。
もちろん、新しく口座を開いてすぐに住宅ローンを申し込むこともできます。ただ、長年その信用金庫を使ってきた方のように取引実績が多い方は、審査だけでなく適用される金利の面でも優遇を受けられることがあります。
信用情報機関の登録状況に問題が無い方
住宅ローンを申し込むと、信用金庫に限らずどの金融機関も、これまでのクレジットカードやローンの利用状況を信用情報機関に照会します。信用情報機関とは、ローンやカードの契約と返済の記録を預かり、金融機関の審査に提供している機関のことです。
これまでクレジットカードやローンの返済に問題がなければ、延滞や貸し倒れのリスクが低いと判断され、審査に通りやすくなります。一方で、返済の延滞などの情報が登録されていると、住宅ローンでも同じことが起きるリスクが高いと見られ、審査の通過は難しくなります。
銀行や信用金庫が加盟する全国銀行個人信用情報センター(KSC)では、ローンやカードの取引情報は契約終了後も最長5年間残ります。自己破産や個人再生(民事再生)の官報情報は、手続開始決定日から最長7年間です(2022年11月に10年から短縮)。心当たりのある方は、この期間が過ぎてから申し込むのが現実的です。
他社からの借入の多さによっても、審査の結果は変わります。信用情報機関には他社からの借入状況も記録されていて、金融機関はそれを確認できます。
借入が多いと、その分だけ貸せる金額が少なくなります。希望に合う住宅ローンを提案できず、融資自体が難しくなることもあります。カードローンやスマホ本体の分割払いの残りがある方は、できる範囲で整理してから申し込むと、借りられる額が減るのを防げます。
勤務先の企業が信用金庫と取引がある場合

中小企業や個人事業主の中には、メインの取引金融機関として信用金庫を使っているところが少なくありません。信用金庫は地域経済の発展を目的に、地域の中小事業者を中心に取引をしています。勤め先が中小企業なら、その会社が信用金庫と取引している可能性は十分あります。
中小企業に勤めている方が銀行に申し込むと、年収が基準に届かないという理由で断られることもあります。信用金庫は取引先企業の経営状況をよく把握しているため、その企業に勤めていれば、年収が基準ぎりぎりでも前向きに検討してもらえる場合があります。
将来、家を買うつもりなら、勤め先が取引している信用金庫に口座を作っておくと、住宅ローンを借りるときに役立つ可能性があります。給与の振込先として指定されている金融機関を見れば、どこと取引しているかの手がかりになります。
ご自身で事業をされている方も、信用金庫に口座を作って日常的に使っておくのは有効です。事業向けの融資も扱っており、地域の実情を踏まえた相談がしやすいので、一度窓口で話を聞いてみるのもよいでしょう。
年齢・健康・返済負担率は信用金庫でも必ず見られる
取引実績が評価されやすいとはいえ、審査の土台は銀行と変わりません。国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」(2026年3月公表)によると、9割以上の金融機関が次の項目を審査で考慮すると回答しています。この調査には信用金庫も含まれています。
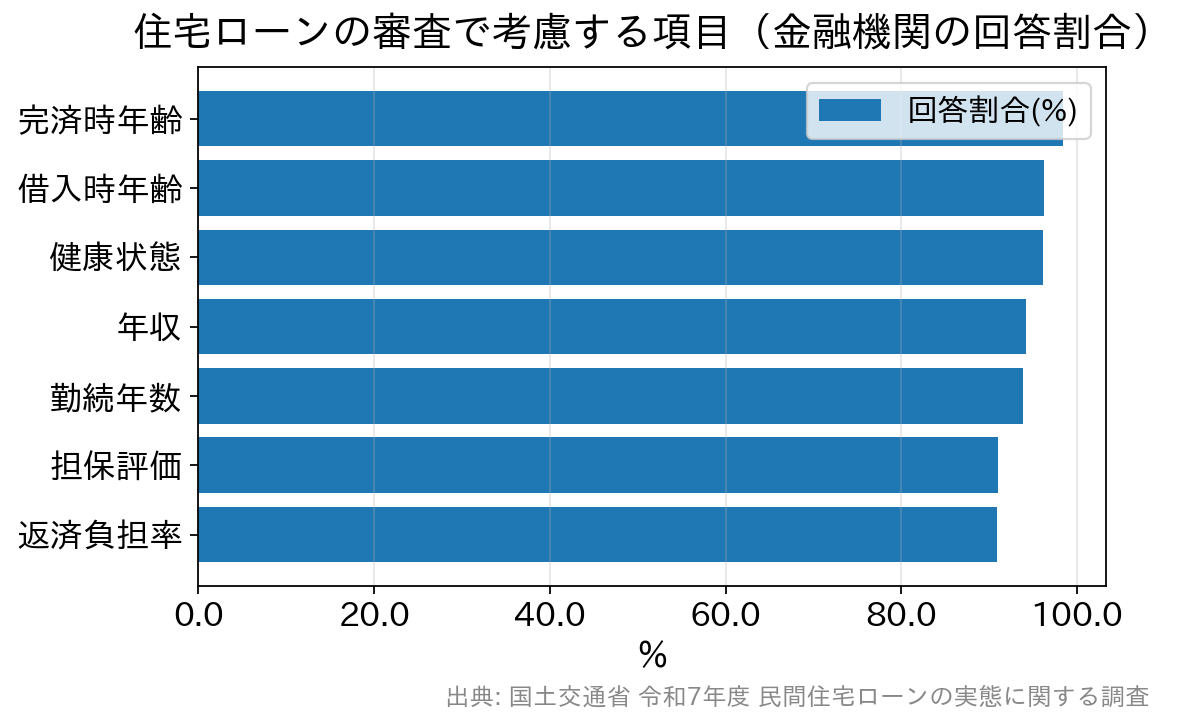
完済時年齢とは、ローンを返し終えるときの年齢のことです。たとえば45歳で35年ローンを組むと完済時は80歳になり、多くの金融機関の上限に近づきます。返済負担率は、年収に占める年間返済額の割合です。年収500万円で年間返済額が125万円なら、返済負担率は25%になります。
健康状態は、団体信用生命保険(団信)に加入できるかどうかで判断されるのが一般的です。取引実績がどれだけあっても、団信に入れなければ借りられないことがあります。持病がある方は、条件を緩めた団信の取扱いがあるかを申込前に窓口で聞いておくと、手続きが進めやすくなります。
担保評価は、購入する家と土地にどれだけの価値があるかの見積もりです。信用金庫の住宅ローンは保証会社の保証をつけるのが一般的で、保証会社の審査もあわせて受けます。信用金庫ごとの保証会社の違いは信用金庫の住宅ローン審査と保証会社で解説しています。
そもそも信用金庫と銀行はどう違う?(会員制度のミニ解説)
「信用金庫って銀行と何が違うの?」と思う方もいるでしょう。大きな違いは、信用金庫が会員の出資による協同組織(非営利)の金融機関だという点です。主な違いを表にしました。
| 比較の観点 | 信用金庫 | 銀行(メガバンク・ネット銀行など) |
|---|---|---|
| 組織のかたち | 会員の出資による協同組織(非営利) | 株式会社 |
| 利用できる人 | 融資は原則、営業地域内に住まい・勤め先・事業所のある会員 | 全国どこからでも申し込める商品が多い |
| 審査の傾向 | 取引実績や地域での関係も含めて総合的に判断されやすい | 年収・勤続年数など形式的な基準を重視する傾向 |
| 相談のしやすさ | 店舗・担当者との対面相談が中心で、事情を聞いてもらいやすい | ネット銀行は非対面中心で、手続きはWEB完結が多い |
住宅ローンを借りる際は、会員になるために出資金を払い込むのが一般的です(金額は信用金庫ごとに異なります)。出資金は脱退時に払い戻されるのが基本ですが、預金とは違って預金保険制度の対象外です。預金保険で守られる範囲は預金保険機構のサイトで確認できます。
よくある質問(FAQ)
Q. 口座を持っていない信用金庫に、いきなり住宅ローンを申し込めますか?
A. 申し込み自体はできます。ただ、取引実績のある方が優遇されやすいので、検討中の信用金庫があるなら、先に口座を作って給与振込や公共料金の引き落としをセットしておくと、関係づくりの第一歩になります。
Q. 会員になるための出資金はいくら必要?あとで戻ってきますか?
A. 金額は信用金庫ごとに異なるので、申込先の窓口で聞いてください。脱退する際に払い戻されるのが一般的ですが、預金保険制度の対象外です。
Q. これから営業地域内へ引っ越す予定です。会員になれますか?
A. 全国信用金庫協会の案内では、会員資格は営業地域内に住む方・勤める方・事業所を持つ方で、転入予定の方も含まれます。マイホーム購入で営業地域内へ引っ越す場合も対象になり得ますが、扱いの細部は信用金庫ごとに異なります。
Q. 過去の延滞が心配です。自分の信用情報を見る方法はありますか?
A. あります。KSC・CIC・JICCには本人開示の制度があり、KSCはインターネットなら手数料800円で、マイナンバーカードを使って申し込めます。申し込む前に自分の記録を把握しておけば、延滞の記録が残っているかどうかで申込時期を判断できます。
Q. 審査に落ちたら、その記録が残って次の審査に響きますか?
A. 否決されたこと自体は登録されません。KSCに残るのは金融機関が照会した記録で、他の金融機関に提供されるのは照会日から最長6か月です。短い期間に何社も申し込むと照会の記録が重なるので、申込先は絞ってから進めるほうが無難です。
まとめ:信用金庫と他の金融機関を上手に使い分けよう
信用金庫の住宅ローン審査に通りやすいのは、日頃からの取引実績がある方、信用情報に問題がない方、勤務先が信用金庫と取引している方です。そのうえで、完済時年齢や健康状態、返済負担率といった基本の項目は、銀行と同じように確認されます。
地域密着で相談しやすい反面、融資は原則として営業地域内の会員が対象です。金利や諸費用まで含めて比べたい方は、信用金庫だけでなく銀行やネット銀行も候補に入れて、総額で比べると選びやすくなります。審査で断られやすい人の特徴は住宅ローン審査に通らない人の特徴と対策にまとめています。
※本記事の内容は2026年10月時点の情報です。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンガイド関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



