自然災害で住宅ローンは免除される?備え方と被災後の制度
地震や台風で自宅が壊れても、一般的な住宅ローンは自動では免除されません。住めなくなった家のローンだけが残る、ということが起こりえます。道はふたつで、借りるときに「自然災害時の返済免除特約」を付けておくか、被災してしまったあとに「自然災害債務整理ガイドライン」という公的な枠組みで話し合うか、です。
なお、長らくこの特約の代表格だったSBI新生銀行の「安心パックS(自然災害時債務免除特約)」は、2024年10月31日までのご契約分で新規の取り扱いを終了しています。すでにご契約済みの方は引き続き有効です。新規で同種の特約を付けられる銀行は残っているので、しくみと選び方を順に整理していきます。
一般の住宅ローンは、被災しても返済が止まらない
住宅ローンは「家を担保にしたお金の貸し借り」です。担保である家が壊れても、借りた側の返済義務がそれで消えるわけではありません。ここが、多くの方が最初につまずくところです。
東日本大震災のあとには、住む家を建て直すために新しいローンを組み、もとのローンと合わせて抱える「二重ローン」に苦しんだ方がいました。この経験をきっかけに、金融機関の特約と公的な枠組みの両方が整備されてきた、という流れです。
以前の記事でも触れたように、地震で被災したときの住宅ローンの扱いは、火災保険に地震保険を付帯して備えるのが基本でした。そこに「返済そのものを軽くする」選択肢が加わった、と捉えると分かりやすくなります。
備え方①:住宅ローンに自然災害の特約を付ける
借りるときに付けておくタイプの備えです。現在も新規で取り扱っている例として、三井住友銀行の「自然災害時返済一部免除特約付住宅ローン」があります。性格の違う2タイプが用意されていて、どちらか一方しか選べません(併用不可)。
| 比較の観点 | 約定返済保障型 | 残高保障型 |
|---|---|---|
| ねらい | 被災後しばらくの毎月の返済負担を軽くする | 地震で全壊したときのローン残高を減らす |
| 対象となる災害 | 地震・噴火・津波・台風(風災)・豪雨や洪水(水災)・雪災・ひょう災・落雷 | 地震・噴火・津波のみ |
| 対象となる被害 | 全壊・大規模半壊・中規模半壊・半壊(一部損壊・準半壊は対象外) | 全壊のみ |
| 内容 | 罹災の程度に応じて約定返済の24回分・12回分・6回分を免除(払い戻し) | 罹災日時点の建物ローン残高の50%相当を保険金で充当 |
| コスト | 住宅ローン金利+年0.1% | 建物ローン金利+年0.5% |
| 利用回数 | 1回限り | 借入期間中1回限り |
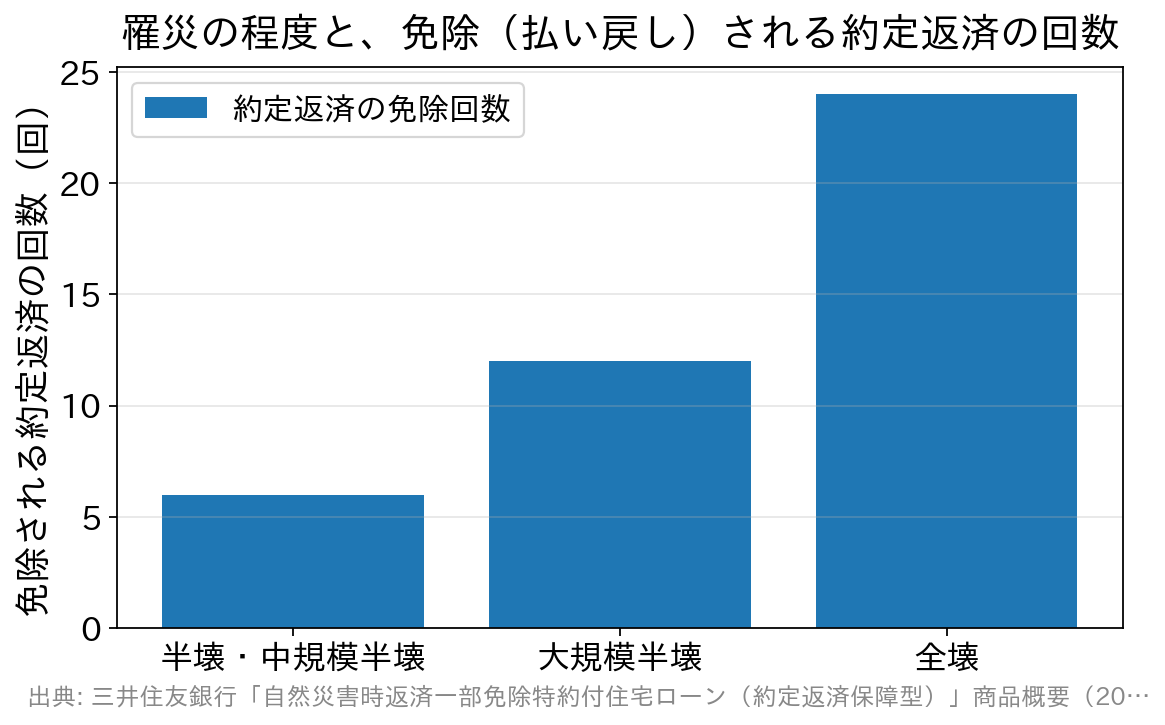
免除される回数は、市区町村が発行する罹災(りさい)証明書に書かれた被害の程度で決まります。判定のめやすは次のとおりです。
| 罹災の程度 | 建物の主要部分の損害割合 | 免除される約定返済 |
|---|---|---|
| 全壊(全焼・全流失を含む) | 50%以上(または延床面積の70%以上が損壊・焼失・流失) | 24回分 |
| 大規模半壊 | 40%〜50%未満 | 12回分 |
| 中規模半壊 | 30%〜40%未満 | 6回分 |
| 半壊(半焼を含む) | 20%〜30%未満 | 6回分 |
| 一部損壊・準半壊 | — | 対象外 |
付帯には条件もあります。対象になるのはWEB申込専用の住宅ローン各種で、物件は建築年月日が1982年1月1日以降、借主本人が住む家であることが必要です。すでに借りているローンからの切り替えはできません。残高保障型は申込金額が100万円以上4,000万円以内です。
この「1982年1月1日以降」という線引きは、中古住宅を買う方にとっては物件選びの段階で効いてきます。新築と中古で条件がどう変わるかは新築と中古で住宅ローンはどう違うかもあわせてご覧ください。詳細は三井住友銀行の公式ページに掲載されています(2026年9月確認)。
「免除」は返済の停止ではない(いちばんの誤解)
ここは絶対に押さえておきたいところです。約定返済保障型でいう「免除」とは、引き落としが止まることではなく、いったん返済したあとで同額が口座へ払い戻されることを指します。
つまり、被災後も毎月の返済は続けなければなりません。返済用口座の残高が不足すれば、通常どおり延滞になります。「特約があるから引き落としは止まるはず」と思い込んで入金を怠ると、遅延損害金が発生してしまいます。
手続きの順番も知っておきましょう。被災したら市区町村に罹災証明書を申請し、受け取ったら銀行の窓口へ提出します。提出期限は罹災日から2年後の応当日まで。提出後、銀行と保険会社の確認を経て払い戻しが始まるため、実際にお金が戻るまでには一定の期間がかかります。
もうひとつ見落としがちなのが税金です。免除(払い戻し)された金額は雑所得として課税され、確定申告が必要になります。残高保障型の場合は、金利の上乗せ負担分を必要経費として差し引いたうえで課税されます。
SBI新生銀行「安心パックS」は新規取扱を終了
SBI新生銀行の「安心パックS」は、オプションサービス「安心パックシリーズ」のひとつとして自然災害時債務免除特約を含む商品でした。公式の案内のとおり、安心パックW(ダブル)とあわせて2024年10月31日までのご契約分で取り扱いを終了しています。
契約済みの方向けに、内容を記録として残しておきます。特約期間中に対象建物が自然災害で所定の被害を受けた場合、申し出により1回限り、罹災証明書の程度に応じて約定返済の全壊24回分・大規模半壊12回分・半壊または中規模半壊6回分が免除される、というしくみでした。
特徴だったのは、金利の上乗せがなく、契約時の事務取扱手数料だけで付けられた点と、被災後にまず銀行へ連絡すれば引き落としが止まり、罹災証明書は後日提出でよかった点です。被災直後の手続きの負担が軽い設計でした。
ただし、所定の期限までに罹災証明書を提出しないと、免除の効力が遡って失われることがある点は、契約済みの方も変わりません。詳しい条件はSBI新生銀行の公式ページで確認できます。
備え方②:火災保険・地震保険との役割分担
「保険に入っているから大丈夫」と考えたくなりますが、保険と返済免除特約は守るものが違います。保険は建物や家財の「損害」を補償し、特約は「住宅ローンの返済」を軽くするものです。
しかも地震保険には法律上の上限があります。補償額は主契約である火災保険の保険金額の30〜50%の範囲で、居住用建物は上限5,000万円。つまり地震で全壊しても、建て直し費用の全額が保険でまかなえるとは限りません。
そこで、「火災・地震保険でカバーしきれない部分を、返済免除の特約で補う」という重ね方になります。どちらか一方で完結させようとせず、役割を分けて考えるのが現実的です。補償付きローンと減免制度の全体像は自然災害で被災した住宅ローンに備える方法でも整理しています。
被災してしまったら:自然災害債務整理ガイドライン
特約を付けていなかった場合でも、打つ手がないわけではありません。「自然災害による被災者の債務整理に関するガイドライン」という枠組みがあります。
これは、災害救助法が適用された自然災害の被災者のうち一定の要件を満たす個人が、自己破産などの法的倒産手続によらず、金融機関との合意で住宅ローンなどの減額・免除を話し合うための準則です。東日本大震災、および2015年9月2日以降に災害救助法が適用された災害が対象になり得ます。
利用者にとって大きいのは次の3点です。
- 弁護士などの「登録支援専門家」による手続支援を、国の補助により無料で受けられる
- 財産の一部を返済に充てずに手元に残せる
- 債務整理をしたことが個人信用情報として登録されない
ただし、要件を満たすかどうかや減額の範囲は個別の判断になります。「対象になります」「返済が猶予されます」と決めつけず、まずは借入先の金融機関に相談するのが出発点です。借入先が銀行の場合は全国銀行協会の相談室でも受け付けています。
制度の詳しい内容と相談の流れは、全国銀行協会「自然災害債務整理ガイドライン」と自然災害被災者債務整理ガイドライン運営機関のページにまとまっています。
よくある質問(FAQ)
Q. いまからSBI新生銀行の安心パックSを付けることはできますか?
A. できません。安心パックS(自然災害時債務免除特約)と安心パックW(ダブル)は、公式の案内のとおり2024年10月31日までのご契約分で取り扱いを終了しています。すでに付帯している契約は引き続き有効です。
Q. 特約の「免除」で、被災後の引き落としは止まりますか?
A. 三井住友銀行の約定返済保障型では止まりません。約定返済を行ったあとに同額相当が口座へ払い戻される形式です。返済用口座の残高が不足すると延滞になりますので、被災後も入金は続けてください。
Q. 火災保険や地震保険に入っていれば、この特約はいらないのでは?
A. 役割が違います。火災保険・地震保険は建物や家財の損害に保険金を払うもの、特約は住宅ローンの返済を軽くするものです。地震保険の補償額は火災保険の30〜50%・居住用建物は上限5,000万円と法律で定められているため、重ねて備える意味があります。
Q. 一部損壊でも免除の対象になりますか?
A. なりません。三井住友銀行の約定返済保障型では、罹災証明書に「半壊」以上の表示があることが条件で、一部損壊・準半壊は対象外です。残高保障型はさらに厳しく、地震・噴火・津波による「全壊」のみが対象です。
Q. 免除された分に税金はかかりますか?
A. かかります。免除(払い戻し)された金額は雑所得として課税され、確定申告が必要です。残高保障型では金利の上乗せ負担分を必要経費として控除できます。手続きの詳細は税務署にご確認ください。
まとめ:金利だけでなく「まさかのとき」で比べる
自然災害で住宅ローンが自動的に免除されることはありません。備えるなら借りるときに特約を付ける、被災してしまったら自然災害債務整理ガイドラインで相談する——この2本立てで覚えておけば十分です。
住宅ローンを選ぶときは、金利の低さだけでなく、こうした「まさかのときの備え」も比較の物差しに入れてみてください。災害の特約に限らず、疾病の保障でも各行の差は出ます。たとえばSBI新生銀行は、2026年3月から上乗せ金利なしの全疾病保障付団信を扱っており、一般団信も上乗せ0円です。
※本記事は2026年9月時点の公式情報にもとづく解説です。特約の内容・適用条件・費用、および公的制度の要件は改定されることがあります。ご自身のケースへの適用と最新の内容は、各金融機関の商品説明書や公式サイトでご確認ください。

各種保険について関連記事
-

おおかわ信金の住宅ローン金利|無担保・リフォームローンも解説
- 2026.09.28
- 3230view
-

- 2026.09.28
- 3968view
-

- 2026.09.28
- 3744view
-
- 2026.09.28
- 3054view
-

被災時の公的支援制度5つ|住宅ローン前に知りたい支援金と減免
- 2026.09.28
- 1818view
-
- 2026.09.28
- 2168view