住宅ローン借り換えの基本|判断の目安・審査・諸費用をやさしく解説
住宅ローンの借り換えは、「いま返済中のローンを、別の金融機関のローンで借り直して返済の負担を軽くする」手続きです。ただ、2026年に入ってからの住宅ローン金利は、以前のように下がり続けている状況ではありません。
たとえば長期固定の代表格である【フラット35】の借入金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き・最も多い金利)は、2026年9月実行分で年3.460%と、前月の年3.290%からさらに引き上げられました。変動金利についても、2026年9月に大手銀行の一部が引き上げを行っています。
「金利が上がっているなら、借り換えを考えても意味がないのでは?」と思われるかもしれません。ですが、金利が動いている時期こそ、いま自分が何%で借りているのかを確かめておく価値があります。何年も前に借りたまま条件を見直していない方も多く、同じ「変動金利」でも金融機関によって適用される金利には差があるからです。
ここでは、借り換えを考えるときに最初に押さえておきたい基本のポイントを、順番にご説明していきましょう。
 借り換えは、現在の住宅ローンを提供している金融機関とは別のところに申し込むため、もちろん審査があります。
そして、その審査内容は最初に受けた審査とは違いがあります。それは、担保評価の審査がゆるくなり、申込者本人の信用にかかわる項目の審査が厳しくなるということです。
担保の評価がゆるくなるのは、物件の資産価値が下がっているためです。物件の価値が下がっているのになぜ融資するのか?と疑問に感じますよね。
金融機関は新規顧客がほしいですし、住宅ローンは金融機関にとって長期に渡って利益を得ることができる商品のため、融資はしたいのです。とはいえ、貸し倒れになってしまっては困るために、ちゃんと返済してくれる人なのかどうかを厳しくチェックするというわけです。
特に、それまでの住宅ローンの返済実績やそれ以外の借入の滞納などは、厳しく見られています。借り換えをしたいと検討するなら、滞納や遅延をしないように注意することが重要です。
初めて借りたときとの違いで、意外と見落とされがちなのが次の3点です。
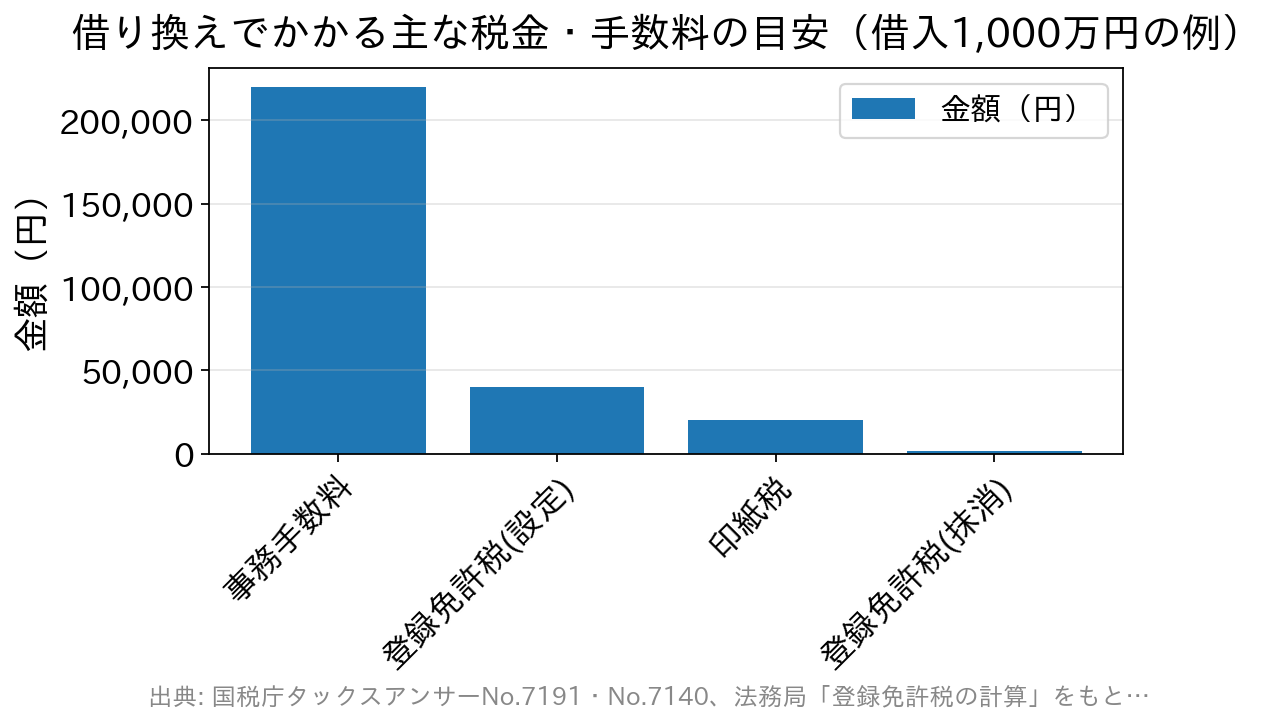
事務手数料は借入金額×2.20%(税込)の定率型、抵当権設定の登録免許税は債権金額×0.4%、抵当権抹消は不動産2個分で計算した目安です。このほかに司法書士報酬がかかります。
借り換えをおすすめしたい条件
借り換えをする場合、当然ながら住宅ローンがお得にならなければ意味がありません。必要になる諸費用も考えながら、まずは昔からよく言われる「3つの目安」をお話しします。- 住宅ローンの残高が1,000万円以上ある場合
- 住宅ローンの返済期間がまだ10年以上残っている場合
- 借り換えを考えている金融機関との金利の差が1%以上ある場合
- いまのローンを完済までそのまま返した場合の総返済額
- 借り換えた場合の総返済額
- 借り換えにかかる諸費用の合計
借り換えの審査について
借り換えは、現在の住宅ローンを提供している金融機関とは別のところに申し込むため、もちろん審査があります。
そして、その審査内容は最初に受けた審査とは違いがあります。それは、担保評価の審査がゆるくなり、申込者本人の信用にかかわる項目の審査が厳しくなるということです。
担保の評価がゆるくなるのは、物件の資産価値が下がっているためです。物件の価値が下がっているのになぜ融資するのか?と疑問に感じますよね。
金融機関は新規顧客がほしいですし、住宅ローンは金融機関にとって長期に渡って利益を得ることができる商品のため、融資はしたいのです。とはいえ、貸し倒れになってしまっては困るために、ちゃんと返済してくれる人なのかどうかを厳しくチェックするというわけです。
特に、それまでの住宅ローンの返済実績やそれ以外の借入の滞納などは、厳しく見られています。借り換えをしたいと検討するなら、滞納や遅延をしないように注意することが重要です。
初めて借りたときとの違いで、意外と見落とされがちなのが次の3点です。
- 健康状態……民間の住宅ローンは団体信用生命保険(団信)への加入が条件になっているのが一般的です。借入時から年数が経って持病が見つかっていると、団信に加入できず借り換えができないことがあります。なお【フラット35】は新機構団信に加入しない場合でも利用できますが、その場合は適用される金利が異なります。
- 年齢と完済時年齢……完済時の年齢に上限があります(例えば三菱UFJ銀行の住宅ローンは、借入時に18歳以上70歳の誕生日まで、完済時に80歳の誕生日までが条件です。2026年9月時点・同行公式サイトにて確認)。返済期間を長く取り直したい場合は、この上限が壁になることがあります。
- いまの勤務先と収入……転職したばかり、収入が下がった、車のローンやカードローンが増えた、といった変化があると、初回の審査より厳しく見られます。
借り換えに必要になる費用について
借り換えを行うためには、新規申し込みと同じように諸費用が発生します。借り換え前に利用しているローンの抵当権抹消費用、新しいローンの抵当権設定にかかる登録免許税、司法書士手数料、ローンの事務手数料と保証料、印紙税、火災保険料などです。 内訳を、借入残高1,000万円・土地と建物の2物件に抵当権が付いているケースで整理すると、次のようになります。| 費用の種類 | 金額の目安(残高1,000万円の例) | 備考 |
|---|---|---|
| 融資事務手数料 | 約22万円 | 借入金額×2.20%(税込)の「定率型」の場合。数万円の「定額型」を用意する金融機関もあります |
| 抵当権設定の登録免許税 | 4万円 | 債権金額×0.4%。住宅の新築・取得資金の借入に適用される軽減税率(0.1%)は、借り換えのための設定登記では原則使えません |
| 印紙税 | 2万円 | 契約金額が1,000万円超5,000万円以下の金銭消費貸借契約書の場合 |
| 抵当権抹消の登録免許税 | 2,000円 | 不動産1個につき1,000円(土地・建物で2個) |
| 司法書士報酬 | 数万円程度~ | 登記手続きを依頼する場合。金額は事務所によって異なります |
| 保証料 | 金融機関により異なる | 保証料が不要で事務手数料に一本化されているローンもあります |
- 定率型……借入金額×2.20%(税込)といった形。借入額が大きいほど負担も大きくなります
- 定額型……数万円程度の固定額。そのぶん適用金利がやや高く設定されていることがあります
借り換えの流れと準備するもの
初めての方には「何から手をつければいいのか」がいちばんの悩みどころだと思います。おおまかには次の5ステップで進みます。- いまの条件を確認する……返済予定表やマイページで、残高・残りの期間・金利タイプ・適用金利をメモします。ここがすべての出発点です。
- 候補を比べる……金利だけでなく、事務手数料・保証料・団信の内容までそろえて比較します。各社のシミュレーションで総返済額を出しておきましょう。
- 事前審査(仮審査)に申し込む……本人確認書類、収入を証明する書類、いまのローンの返済予定表などが必要になります。
- 本審査・契約……物件の資料や団信の告知書を提出します。健康状態の告知はここで行います。
- 実行・抵当権の付け替え……新しいローンで今のローンを一括返済し、抵当権を抹消して、新しい金融機関の抵当権を設定します。
借り換えでよくある疑問
Q. 借り換えると、住宅ローン控除はどうなりますか? 借り換えによって新しく組んだローンは、もともとは住宅の取得のための借入ではないため、原則として住宅ローン控除の対象になりません。ただし、①新しいローンが以前の住宅ローンを返済するためのものであることが明らかで、②新しいローンが償還期間10年以上などの要件を満たしている場合は、引き続き控除を受けられます。借り換え後の借入額が借り換え直前の残高を上回る場合など、控除の対象になる金額の計算方法が変わることもあるので、詳しくは国税庁の案内で確認してください。 Q. いま借りている銀行で、そのまま金利の低いプランに変えることはできますか? 同じ銀行の中で金利タイプを変更する手続きは可能な場合が多い一方、自行の住宅ローンからの「借り換え」は受け付けていない金融機関が一般的です(三菱UFJ銀行も同行の住宅ローンからの借り換えには利用できないと明記しています。2026年9月時点・同行公式サイトにて確認)。金利タイプの変更で対応できるのか、他行への借り換えが必要なのかは、まず今の金融機関に相談してみるとはっきりします。 Q. 借り換えのついでに、返済期間を延ばしてもいいですか? 期間を延ばせば毎月の返済額は下がりますが、その分だけ利息を払う期間が長くなり、総返済額は増えます。完済時の年齢にも上限があります。毎月の負担を軽くしたいのか、総返済額を減らしたいのか——目的をはっきりさせてから期間を決めるのがコツです。まとめ
借り換えは「金利が下がったから乗り換える」だけの単純な話ではなく、金利差・残高・残り期間・諸費用の4つがそろって初めて損得が決まります。まずは返済予定表を開いて、いまの適用金利と残高を確かめるところから始めてみてください。 比較の際は、事務手数料や保証料、団信の保障内容といった金利以外の条件も忘れずに。たとえばSBI新生銀行の住宅ローンは、原則として保証料が0円で、一部繰上返済の手数料もかからず、基本的な保障の団信の保険料は銀行が負担する仕組みになっています(事務手数料は借入金額の2.20%〈税込〉の定率型)。諸費用の内訳が分かりやすいので、比較の物差しの一つとして候補に入れてみるとよいでしょう。 金利や手数料の条件は各金融機関が随時見直しています。最新の適用金利・諸費用は、必ず各金融機関の公式サイトでご確認ください。借り換えのポイントを押さえて、賢く住宅ローンの返済を行っていきましょう。
借り換えの方へ関連記事
-
- 2026.09.23
- 3708view
-

- 2026.09.23
- 3329view
-

- 2026.09.23
- 3837view
-

- 2026.09.23
- 5635view
-

- 2026.09.23
- 7045view
-

- 2026.09.23
- 3308view