
- 公開日: 2026.08.27
- 住宅購入の基礎知識
住宅購入の申込みで失敗しない進め方|申込書と条件交渉のコツ
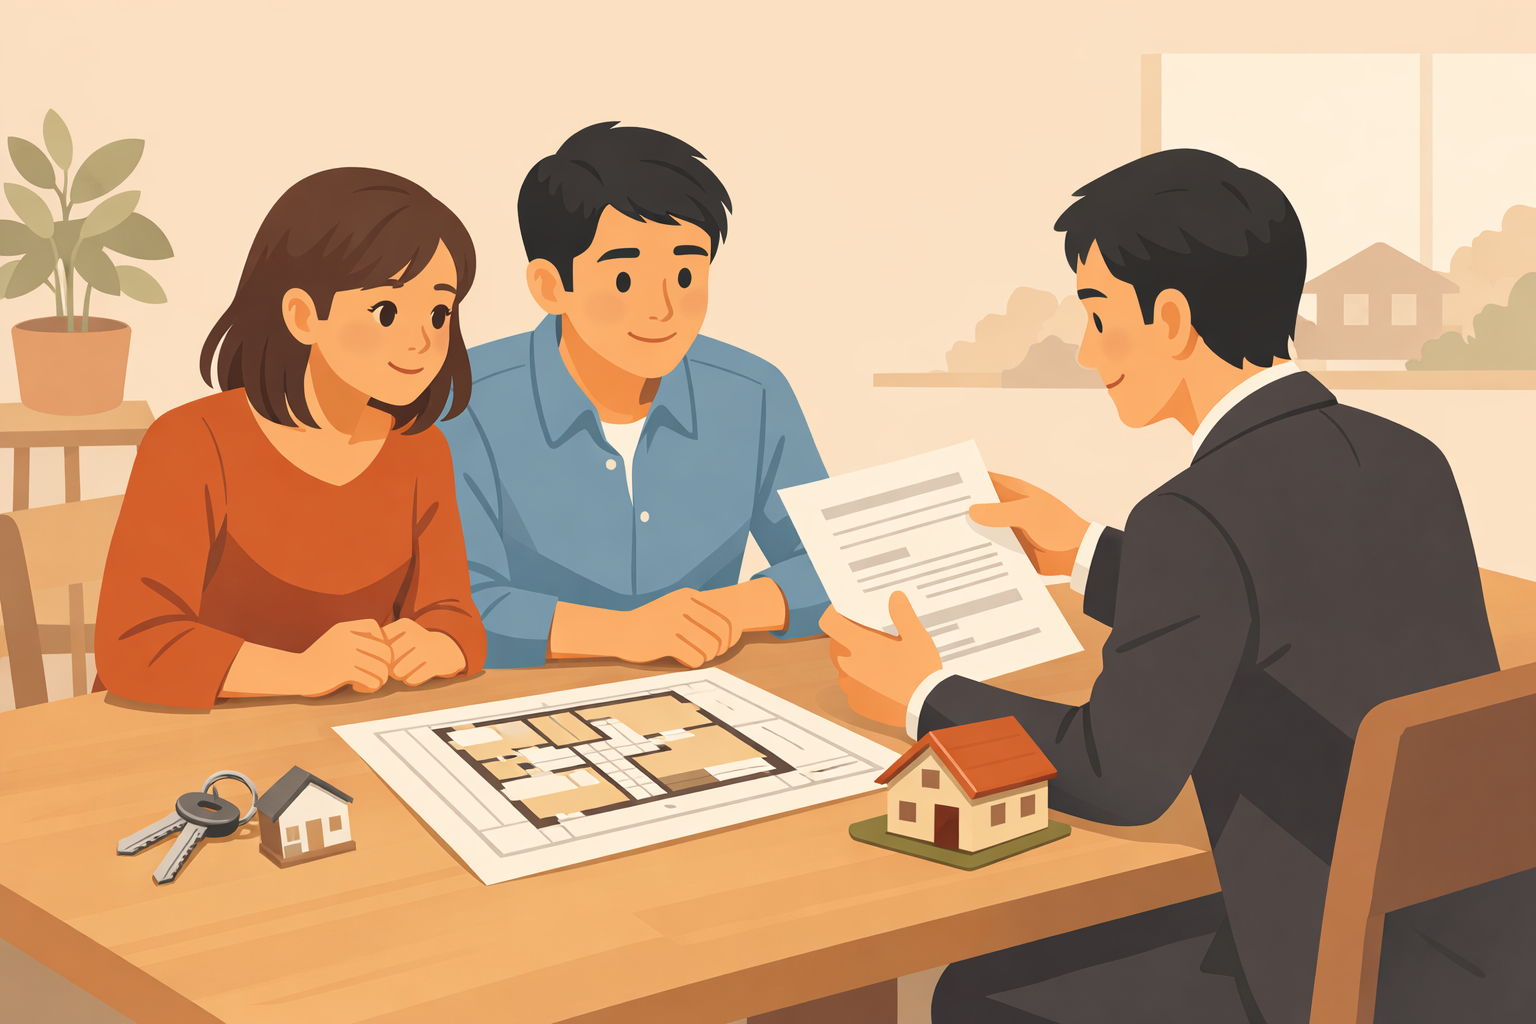
「気に入った物件があるので申込みしたい。有利な進め方を教えて欲しい!」
気になる物件をピックアップし、しっかり内覧したうえで、申込むかどうか決断する場面になりました。
でも、ちょっとだけ待ってみましょう。
欲しいという態度が見えてしまうと、足元を見られて有利な交渉ができなくなってしまいます。ここは冷静に進めなければなりません。「欲しい気持ちと態度」が申込みの際の障害になり得るのです。
そしてもうひとつ。購入申込書は「売買契約書」ではありません。この2つを混同したまま話が進んでしまうと、あとから「もう引き返せない」と思い込んでしまいます。まずは全体の流れを押さえたうえで、交渉の話に進みましょう。
まずは「申込み」と「契約」の違いを知っておく
不動産の売買は、次のような順番で進みます。
| ステップ | やること | ここに注意 |
|---|---|---|
| ①購入申込み | 購入申込書(買付証明書)に希望金額と条件を書いて提出 | この時点では売買契約は成立していません |
| ②条件交渉 | 価格・引渡し時期・修繕などを売主とすり合わせ | 申込みと同時に出すのがコツ(後述) |
| ③重要事項説明 | 宅地建物取引士から書面で説明を受ける | 契約が成立するまでの間に行われます(宅地建物取引業法第35条) |
| ④売買契約 | 契約を結び、手付金を支払う | ここから解除にはお金の負担が生じます |
| ⑤住宅ローン契約〜決済・引渡し | ローンを実行し、残代金を支払って引渡し | 審査が通らなかったときの取り決めを事前に確認 |
お金の重みが変わるのは④の売買契約からです。逆に言えば、①②の段階はまだ交渉のテーブルの上にいるということ。ここで焦らないことが、そのまま交渉力になります。
なお、2022年5月18日から重要事項説明書などを電子データで受け取ることや、オンラインでの重要事項説明(IT重説)も可能になりました(国土交通省)。書面の電子化には相手方の承諾が必要です。遠方の物件でも手続きを進めやすくなっていますので、「平日に何度も足を運べない」という方は、不動産会社に対応可否を聞いてみてください。
余裕を持って交渉を有利に進めよう
交渉の主導権を握るためには、下地作りが必要です。
購入したい物件を選ぶとき、ひとつの物件に絞って選ぶのではなく、2〜3物件を候補に挙げ、「条件の良い物件だったら申込む」くらいの余裕を持った態度が良いのです。
ただし、複数の物件に同時に申し込むのは避けましょう。候補を持っておくことと、同時に申し込むことは別です。売主も不動産会社も、申込みを受けたら他の検討者を止めて動き始めます。信用を失えば、その後の交渉はかえって不利になります。「候補は複数、申込みは1件ずつ」が原則です。
売主から物件を預かっている不動産会社や営業担当者は、通常「買主を見つけて、いかに早く売ろうか」と考えます。「買主が希望する物件が見つかるまで紹介する」と考えるのは、残念ながらごく少数なのです。
あなたが交渉を有利に進めたいのであれば、「営業トーク(売り込み)に乗せられない」「私が欲しいものであれば買う」という姿勢を崩さないことです。
条件交渉はどのタイミングで行うのが良い?
購入申込みと価格などの条件交渉では、どちらを最初にすべきか。結論から言いますと、「同時」です。
購入申込書を書いた後では「買いたいという意思」が先行する形になり、書く前ですと、売主が「買うかどうかわからない相手では本音の交渉は難しい」となるのが普通だからです。
購入申込書に、希望金額(値引き前提の金額)と諸条件(引渡し時期、修繕・補修など)を明記して記名・押印し、「明確な購入意思」を示します。さらに「○月○日までに回答希望」と書き添えるのも、優位性を演出する効果があります。
もし売主が条件に乗ってこなかった場合は、前述した他の候補物件に切り替えて交渉を始めれば良いのです。
申込み前に「お金の3点セット」を確認する
交渉のテクニックと同じくらい大事なのが、お金にまつわる次の3点です。いずれも申込みの前に、口頭ではなく書面で確認してください。
1. 申込証拠金
申込みの際に「申込証拠金」を求められることがあります。求められたら、名目・金額・返還の条件・返還の時期を必ず書面で確認し、領収書または預り証を受け取ってください。契約に至らなかったときの扱いがあいまいなまま渡すのは避けましょう。そもそも申込証拠金を受け取らない会社も多くあります。
2. 手付金
手付金は売買契約のときに支払うお金です。多くの売買契約では、相手方が契約の履行に着手するまでの間であれば、買主は手付金を放棄することで契約を解除できる(売主は手付金の倍額を支払って解除できる)と定められています。いつまで解除できるのか、いくら必要になるのかは契約書の条文で決まりますので、金額とあわせて必ず確認してください。
3. 住宅ローンに関する特約
住宅ローンの審査が通らなかったときに、契約を白紙に戻せるようにする取り決めです。これが無いまま契約すると、ローンが借りられなくても契約の責任だけが残るおそれがあります。重要事項説明でも「金銭の貸借のあっせん」として説明される項目ですので、申込みの段階から「ローン特約は付きますか」「期限はいつまでですか」と確認しておきましょう。
住宅ローンの事前審査は「交渉カード」になる
意外に見落とされがちですが、住宅ローンの事前審査(仮審査)を先に済ませておくと、交渉の場での説得力が変わります。売主から見れば、資金の裏づけがある買主のほうが安心して話を進められるからです。同じ条件の申込みが複数あったとき、この差が効いてくることがあります。
もうひとつの効果は、自分が「いくらまでなら無理なく返せるか」を先に把握できることです。借りられる上限と、無理なく返せる金額は同じではありません。上限いっぱいで申込書に金額を書いてしまうと、あとから条件を下げる交渉になり、かえって主導権を失います。
事前審査を受けるときは、あわせて金利以外の条件も見比べておきましょう。保証料や事務手数料などの諸費用は金融機関で差があり、総額では順位が入れ替わることも珍しくありません。たとえばSBI新生銀行は保証料と一部繰上返済手数料が0円で、一般団信も上乗せ金利なしで付けられるため、費用の総額を見積もりやすいのが特徴です。最新の金利・手数料・団信の条件は、各金融機関の公式サイトでご確認ください。
よくある質問
Q. 購入申込書を出したあとで、やっぱりやめることはできますか?
購入申込書は売買契約書ではないため、契約前の段階であれば申込みを撤回できるのが一般的です。ただし売主や不動産会社は、申込みを受けて他の検討者を止めていることがあります。気が変わったら、理由を添えてできるだけ早く伝えてください。
Q. 値引きはどのくらいまで通りますか?
物件や売主の事情によってまったく異なるため、「相場は何%」と言い切れるものではありません。売り出しからの経過期間、売主が売り急いでいるかどうか、周辺の成約事例を仲介会社に確認したうえで、根拠のある金額を提示するほうが通りやすくなります。
Q. 引渡し時期も交渉できますか?
できます。むしろ、価格が下げられないときに調整余地が生まれるのが引渡し時期や設備の修繕です。今の住まいの退去時期や、お子さまの進学のタイミングがある方は、価格より優先度が高いこともあります。希望は申込書に書いておきましょう。
Q. 内覧のときに聞いておくべきことはありますか?
売り出した時期と理由、これまでの申込みの有無、設備の不具合、管理費・修繕積立金(マンションの場合)の金額と改定予定などです。交渉材料は、申込書を書く前に集めておくほど効いてきます。
今回は、気に入った物件が見つかったときの、購入申込みと条件交渉の環境づくりについてお話ししました。申込みは「勢い」ではなく「準備」で決まります。次回は、実際の交渉の進め方について、さらに詳しくご紹介していきます。

イオン銀行は、ネット申込と店頭相談の両方が可能なハイブリッド型!
金利以外のお得なサービスも充実しているため、生活費の節約もできます。
イオン銀行住宅ローンはここがお得!
- 疾病保障付住宅ローンは2つの特約付きでさらに安心
- 保証料0円!負担になる諸費用を大幅節約
- 一部繰上げ返済手数料0円!借り入れ後もお得に返済
住宅購入の基礎知識関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2437view
-

- 2026.09.16
- 2451view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2476view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2497view
-

- 2026.09.16
- 2508view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




