土地の相場の調べ方|4つの地価と値段が決まる仕組み
売り出されている土地の値段は、国や都道府県が公表する地価がもとになっています。そこに、建てられる家の大きさと、その土地ならではの事情を足し引きして、最終的な価格が決まります。
公的な地価は4種類あり、どれも無料で調べられます。2026年の地価公示・都道府県地価調査では、全国平均の住宅地がそろって上昇しました。
チラシの価格が相場と比べて高いのか安いのか、自分で見当をつけられるようにしておくと土地探しで役に立ちます。
4つの地価は決める機関と時点が違います
日本では、国や地方自治体などが4種類の土地の価格(地価)を発表しています。決める機関も、いつ時点の価格かも、それぞれ違います。
| 名称 | 決めるところ | いつ時点の価格か | いつ公表されるか |
|---|---|---|---|
| 公示価格(地価公示) | 国土交通省(土地鑑定委員会) | 毎年1月1日 | 毎年3月 |
| 基準地価(都道府県地価調査) | 都道府県 | 毎年7月1日 | 毎年9月ごろ |
| 路線価(相続税路線価) | 国税庁 | 毎年1月1日 | 毎年7月1日ごろ |
| 固定資産税評価額 | 市町村(東京23区は都) | 3年ごとの基準年度 | 評価替えの年度 |
公示価格は、地価公示法にもとづいて国が判定する価格で、土地を売り買いするときの目安として使われます。2026年3月に公表された令和8年地価公示では、全国平均の住宅地が前年比2.1%、全用途平均が2.8%の上昇でした。
住宅地・商業地とも、上がるのは5年連続です。
基準地価は、都道府県が毎年7月1日時点で調べる価格です。公示価格とは時点が半年ずれているので、2つを見比べると1年の途中の動きも分かります。
2026年9月に公表された令和8年都道府県地価調査では、全国平均の住宅地が1.0%上がりました。全用途平均・住宅地・商業地とも5年連続の上昇です。
公示価格の2.1%と数字が違うのは、調べる地点の数や場所が違うためで、上昇率をそのまま比べることはできません。
路線価は、国税庁が相続税や贈与税の計算に使う価格です。道路ごとに、その道に面した土地1㎡あたりの評価額が示されます。
固定資産税評価額は、固定資産税・都市計画税のほか、不動産取得税や登録免許税の計算にも使われる価格です。
宅地は3年に1度しか評価替えされないため、その間の地価の動きはすぐには税額に反映されません。直近の基準年度は令和6年度で、次は令和9年度です。
路線価は公示価格の8割、固定資産税評価額は7割が目安です
4つの地価は、同じ土地でも金額の水準が違います。公示価格を100としたときのおおよその関係は、下のグラフのようになります。
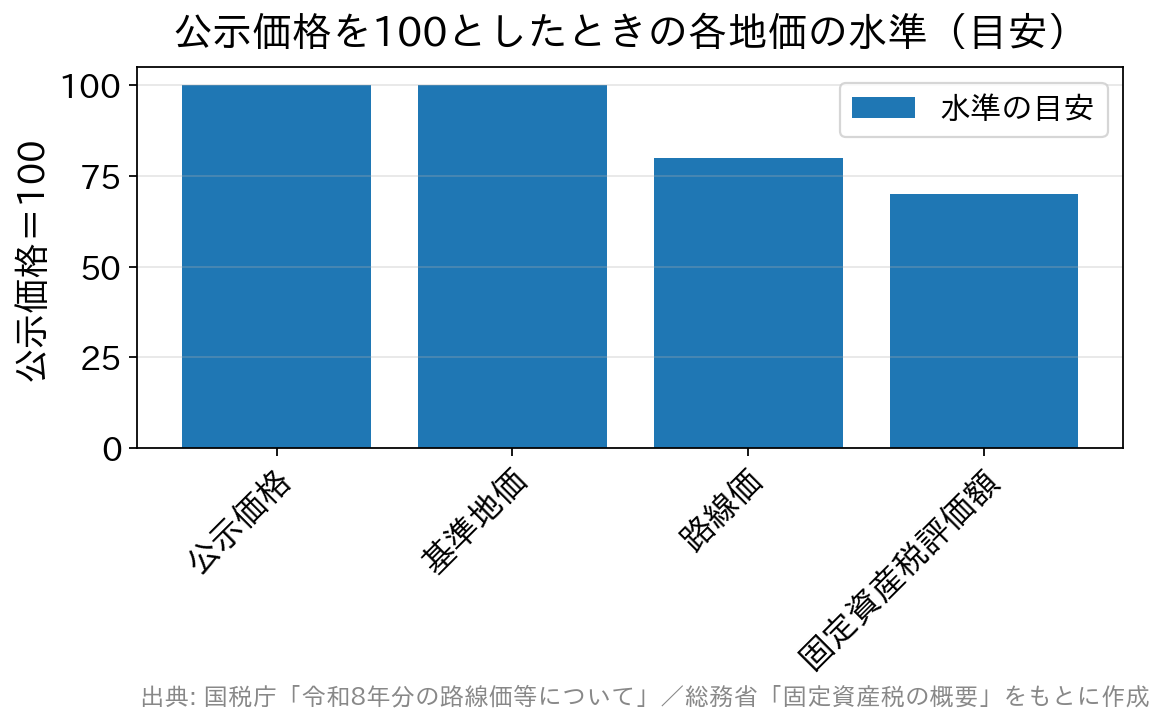
路線価は、地価公示価格などをもとにした価格の80%程度を目安に定められています(国税庁「令和8年分の路線価等について」)。宅地の固定資産税評価額は、地価公示価格等の7割程度が目安です。基準地価は公示価格と同じ水準の価格です。
例えば、気になる土地の前の道路の路線価が1㎡あたり16万円だったとします。16万円を0.8で割ると20万円で、これが公示価格に近い水準です。100㎡の土地なら、2,000万円前後が相場の目安になります。
固定資産税の課税明細書に載っている評価額しか手元にないときは、0.7で割ると同じように見当がつきます。どちらも目安ですが、売主の希望価格が相場からどのくらい離れているかを考えるきっかけになります。
公示価格はあくまで標準的な地点の価格なので、それより高い土地がすぐに割高だとは言えません。不動産会社も、査定の際には公示価格や路線価を参考にしています。
売り出し価格の決まり方は、不動産の販売価格と査定の仕組みの記事で紹介しています。
地価は国税庁と国土交通省のサイトで無料で調べられます
4つの地価のうち3つは、インターネットで誰でも無料で調べられます。土地を探し始めたら、気になるエリアの数字を一度見ておくと相場の感覚がつかめます。
- 路線価は、国税庁の「財産評価基準書 路線価図・評価倍率表」で、地図から道路ごとの評価額を見られます。
- 公示価格と基準地価は、国土交通省の「不動産情報ライブラリ」で、地図上に地点ごとの価格を表示できます。
路線価が付いていない道路もあります。その地域では、固定資産税評価額に決められた倍率を掛けて評価する倍率方式が使われ、倍率表も同じ国税庁のサイトに載っています。
数字を見比べてみると、同じ駅の近くでも道路1本で価格の水準が変わることが分かります。この感覚がつかめると、売り出し価格の高い・安いを自分で判断しやすくなります。
建ぺい率と容積率で建てられる家の大きさが変わります
売りに出されている土地には、地価より高いものも安いものもあります。差が出る大きな理由は、その土地にどれだけの家が建てられるかです。使い道が多い土地ほど、価値は高くなります。
ここで出てくるのが、建ぺい率と容積率という2つの割合です。
- 建ぺい率は、敷地面積に対して、建物を真上から見たときの面積(建築面積)の上限を示す割合です。
- 容積率は、敷地面積に対して、各階の床面積を合わせた延べ床面積の上限を示す割合です。
例えば同じ150㎡の土地でも、建ぺい率80%・容積率160%の地域なら、1階は120㎡、延べ床面積は240㎡まで建てられます。建ぺい率40%・容積率50%の地域では、1階60㎡・延べ75㎡が上限です。
建てられる家の大きさが3倍以上違えば、土地の価値が変わるのは当然ですね。
これらの割合は用途地域ごとに決められ、前面道路の幅などでさらに制限を受けることもあります。土地の広さや1㎡あたりの単価だけを比べても、正しい比較にはなりません。
その土地ならではの事情も価格に反映されます
もうひとつの理由は、その土地だけが抱える事情です。
ひとつ目は、法令上の制約や、家を建てられる状態にするまでの手間です。建築基準法の基準を満たす道路に接しているか、水道・電気・ガスが引き込まれているか、近くに崖がないか。
整えるのに費用や時間がかかる土地は、そのぶん価格が下がります。
ふたつ目は、物理的・心理的に負担を感じる事情があるかどうかです。地盤の弱さや土壌汚染、過去の災害の履歴のほか、その土地や近隣で人が亡くなった事案も、買う人の判断に影響します。
地盤の調べ方は、地理院地図と地盤調査で土地の地盤を調べる方法の記事で紹介しています。
水害のリスクも、価格に影響する事情のひとつです。
宅地建物取引業法にもとづく重要事項説明では、水防法にもとづく水害ハザードマップで物件がどこにあるかを説明することになっています。説明を待たずに、自分でも自治体のハザードマップを見ておくことをおすすめします。
「瑕疵担保責任」はいまの民法では「契約不適合責任」です
土地の説明でよく使われた「瑕疵(かし)」という言葉は、いまの民法にはありません。2020年(令和2年)4月1日に施行された改正民法で、瑕疵担保責任は契約不適合責任に改められました。
買った土地や建物が、種類・品質・数量の面で契約の内容と違っていた場合、買主は修補などの請求、代金の減額、損害賠償、契約の解除を求められます。
古い資料にはいまも瑕疵担保責任と書かれていることがあるので、契約書がどちらの言葉になっているかも確認してください。
過去に人が亡くなった事案の伝え方については、国土交通省が令和3年10月に「宅地建物取引業者による人の死の告知に関するガイドライン」を公表しています。要点は次の4つです。
- 老衰や病気による自然死、家の中での転倒や入浴中の事故のような日常生活での不慮の死は、原則として告げなくてよいとされています(長期間放置されて特殊清掃などが行われた場合は別です)。
- 賃貸では、それ以外の死や特殊清掃などが行われた事案も、発覚からおおむね3年を過ぎれば原則として告げなくてよいとされています。
- 売買には、何年たてば告げなくてよいという期間の目安は示されていません。
- 買主や借主から聞かれた場合は、経過した期間や死因にかかわらず、調べて分かったことを告げる必要があります。
このガイドラインは居住用の不動産を対象としていて、建物を取り壊した後の土地の取引の扱いは含まれていません。古家を解体した更地だから何も告知されない、とは言い切れないので、気になることは遠慮せず不動産会社に聞いてください。
チラシの価格を見たときに調べる順番
土地の価格は、公的な地価に建てられる家の大きさと土地の事情を重ねて決まっています。気になる土地を見つけたら、次の順番で調べると、その価格になっている理由が分かります。
- 路線価図か不動産情報ライブラリで、近くの公的な地価を調べる
- 役所の都市計画の窓口やサイトで、用途地域と建ぺい率・容積率、前面道路の幅を調べる
- ハザードマップや地盤、接道、ライフラインの引き込みなど、その土地だけの事情を不動産会社に聞く
土地の値段は、売主の気分で決まっているわけではありません。根拠を調べれば、高い土地にも安い土地にも、それなりの理由があると納得できます。
土地の価格の見当がついたら、次は建物と合わせた総額をどう借りるかです。土地から買う場合は、建物が完成する前に土地代を払うことが多く、つなぎ融資や分割実行に対応しているかで使える住宅ローンが変わります。
借りる前に知っておきたい基本は、住宅ローン金利の仕組みの記事で紹介しています。
地価や制度の扱いは年ごとに変わるので、土地を買う前に国土交通省や国税庁のページで最新の内容を確かめてください。

住宅購入の基礎知識関連記事
-
- 2026.11.03
- 2624view
-
- 2026.11.03
- 2615view
-
- 2026.11.03
- 1314view
-
- 2026.11.03
- 2631view
-
- 2026.11.03
- 1548view
-
- 2026.11.03
- 1345view