
不動産登記とは?表題部と権利部の違い・費用・義務化をやさしく解説
住宅などの建物や土地を取得したとき、もしくは手放すときには「不動産登記」と呼ばれる手続きが必要になります。
不動産登記と聞くと「不動産に関することを登録するのだろう」となんとなくのイメージはわきますが、具体的に何を登録するのか、その情報はどうすれば確認できるのか、公的な信用情報として扱われるのか——と、疑問に思う点も多いのではないでしょうか。
今回は、不動産登記についてその概要と仕組みを、はじめての方にもわかるように解説します。
 不動産登記は、あくまでも法務局に対して、その土地や建物の所有権に関する情報を登録するものですので、第三者に対して、その不動産が自らのものであるという所有権を主張できる「対抗力」が発生します。
ただし、不動産登記に記載されている情報が真実であるという保証まではされていません。そのため、事実と異なる登記の内容を信用して取引を行い、何かしらの損失もしくは損害が発生しても法的には保護されず、「公信力」はありません。
ここが初心者の方がいちばん混乱しやすいところです。ひとことで言えば、「登記があれば自分の権利を主張できる(対抗力)」けれど、「登記を信じて取引した人が必ず守られるわけではない(公信力がない)」ということですね。だからこそ不動産の取引では、登記簿だけでなく、売主本人の確認や現地の状況の確認もあわせて行われるのです。
 土地や建物を取得・承継した場合に登録を行う不動産登記の情報は、法務局に申請して手数料を支払えば、誰でも内容を確認することができます。「自分の不動産だけ」「関係者だけ」ではなく、誰でも請求できるのが不動産登記の大きな特徴です。
閲覧申請の手続きは、法務局の窓口に出向かなくてもインターネット上で行えます。ただし交付されるのは、従来の登記簿謄本や抄本ではなく、登記された内容を証明する「登記事項証明書」です。
インターネットで請求した場合は、登記事項証明書を郵送で受け取るか、最寄りの登記所および法務局証明サービスセンターの窓口で受け取ることになります。
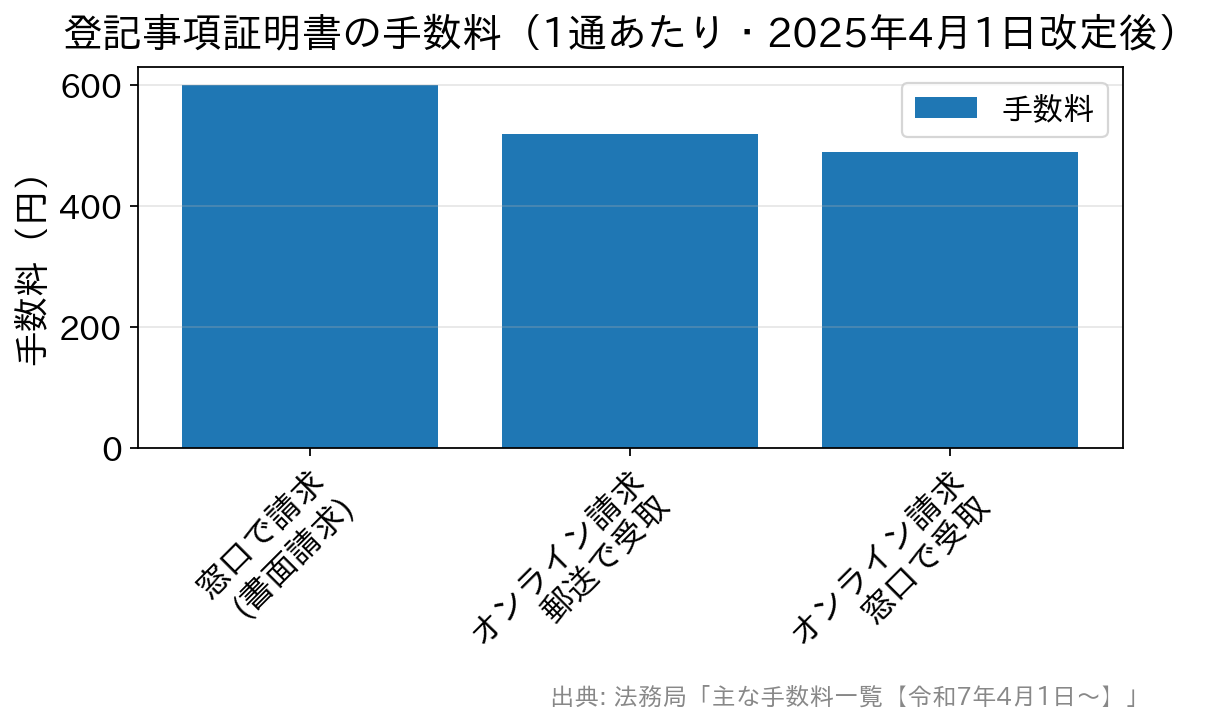
オンラインで請求したほうが窓口より手数料が安く済みます(1通の枚数が50枚を超えると加算あり)。
つまり住宅ローンを3,000万円借りて抵当権を設定する場合、本則なら12万円、軽減措置が使えれば3万円という計算になります(登録免許税は税金のため、税込・税別といった区分はありません)。このほかに司法書士へ支払う報酬もかかります。
軽減措置には床面積や取得後の登記時期などの要件と適用期限があります。自分のケースで使えるかどうかは、国税庁や法務局の公式サイト、依頼する司法書士に必ず確認してください。住宅ローンの諸費用を見積もるときは、事務手数料や保証料だけでなく、こうした登記費用も忘れずに数えておきましょう。
相続登記の義務化は施行日より前に発生した相続にもさかのぼって適用されます。2024年3月31日以前に相続したことを知っていた不動産については、2027年3月31日までに登記の申請が必要です。遺産分割の話し合いがまとまらない場合には、「相続人申告登記」という簡易な方法で義務を果たすこともできます。
また、相続登記をしようにも「亡くなった人がどこに不動産を持っていたか分からない」というつまずきに応えるため、2026年2月2日から「所有不動産記録証明制度」が始まりました。本人や相続人などが請求すると、登記簿上その人の名義になっている全国の不動産を一覧にした証明書を交付してもらえる制度です(手数料は検索条件1件・1通あたり、書面請求で1,600円)。ただし登記簿上の氏名・住所と一致しないものは抽出されないため、万能ではない点にも注意しましょう。
不動産登記とは?
不動産登記とは、法務局に対して、不動産の登記記録である「不動産登記簿」に、対象の不動産に関する権利関係や現状を記録しておき、情報として公示しておく手続きです。 不動産登記を行う場合は、居住用の住宅や土地の他、事業用の建物や土地、更には、農業用に利用している田畑など、土地と建物ごとに登録する必要があります。 不動産登記簿は、主に「表題部」と「権利部」の2部で構成されています。不動産登記簿の「表題部」と「権利部」の違い
不動産登記簿は、表題部と権利部の2部で構成されており、それぞれ記載されている情報が異なります。表題部
表題部は、土地や建物など不動産に関する概要を記載したもので、具体的には、土地や建物の所在地の他、土地が居住用か事業用、農業用なのかといった土地の種類(地目)、土地の面積(地積)、建物の家屋番号、建物の種類、建物の構造、建物の床面積などが情報として登録されます。 表題部の登記には申請の義務があります。たとえば建物を新築したときは、その所有権を取得した日から1か月以内に「建物表題登記」を申請しなければなりません(不動産登記法第47条第1項)。正当な理由なく怠ると10万円以下の過料の対象になります(同法第164条)。建物を取り壊したときの「建物滅失登記」も同じく1か月以内です。 なお、すでに登記されている土地や中古住宅を購入しただけであれば、あらためて表題登記をする必要はありません(そのときに必要なのは、次に説明する権利部の所有権移転登記です)。一方で、土地の地目や地積が変わったときは、表題部の変更登記が必要になります。権利部
権利部は、土地や建物の権利に関する情報を記載したものです。表題部の登記は義務ですが、権利部の登記は「原則として任意」とされてきました。ただし相続登記と、住所・氏名の変更登記については、現在は義務化されています(くわしくは後述します)。 権利部の記載内容は、甲区と乙区の2つに分かれています。甲区は所有権に関する事項について記載されており、誰がその土地を所有しているのかを所有権保存登記や所有権移転登記に記録します。所有権保存登記は、初めて登記対象の建物を取得した場合にその旨を登記して保存するものです。所有権移転登記については、他の名義で所有していた土地や建物を売買・相続などで引き継いだ場合にその旨を登記します。 乙区については、所有権以外に関する権利について記載します。例えば、住宅ローンなどの借入を使って土地や住宅を購入した場合は、金融機関のために抵当権が設定されます。また、登記した土地を第三者に貸し出す場合は賃借権が発生します。逆に、第三者の土地を借りて自分たちで使う建物を建てる場合は借地権が発生します。土地や建物の所有権に対して第三者の権利が絡む場合に、その事実を登記するわけですね。不動産登記は対抗力はあるが公信力は無い
不動産登記は、あくまでも法務局に対して、その土地や建物の所有権に関する情報を登録するものですので、第三者に対して、その不動産が自らのものであるという所有権を主張できる「対抗力」が発生します。
ただし、不動産登記に記載されている情報が真実であるという保証まではされていません。そのため、事実と異なる登記の内容を信用して取引を行い、何かしらの損失もしくは損害が発生しても法的には保護されず、「公信力」はありません。
ここが初心者の方がいちばん混乱しやすいところです。ひとことで言えば、「登記があれば自分の権利を主張できる(対抗力)」けれど、「登記を信じて取引した人が必ず守られるわけではない(公信力がない)」ということですね。だからこそ不動産の取引では、登記簿だけでなく、売主本人の確認や現地の状況の確認もあわせて行われるのです。
不動産登記の情報は誰でも自由に閲覧可能
土地や建物を取得・承継した場合に登録を行う不動産登記の情報は、法務局に申請して手数料を支払えば、誰でも内容を確認することができます。「自分の不動産だけ」「関係者だけ」ではなく、誰でも請求できるのが不動産登記の大きな特徴です。
閲覧申請の手続きは、法務局の窓口に出向かなくてもインターネット上で行えます。ただし交付されるのは、従来の登記簿謄本や抄本ではなく、登記された内容を証明する「登記事項証明書」です。
インターネットで請求した場合は、登記事項証明書を郵送で受け取るか、最寄りの登記所および法務局証明サービスセンターの窓口で受け取ることになります。
登記事項証明書の手数料(1通あたり)
| 請求のしかた | 受け取り方 | 手数料 |
|---|---|---|
| 登記所・法務局証明サービスセンターの窓口(書面請求) | その場で受け取り | 600円 |
| オンライン請求 | 郵送で受け取り | 520円 |
| オンライン請求 | 登記所などの窓口で受け取り | 490円 |
住宅ローンを借りるときに必要になる登記と費用
マイホームの購入で住宅ローンを利用すると、登記は「他人ごと」ではなくなります。金融機関はお金を貸す代わりに、その住宅と土地に抵当権を設定するからです。抵当権の設定は権利部の乙区に登記されます。 住宅を買うときに関係してくる主な登記は、次のとおりです。| 登記の種類 | どんなときに必要か | 登録免許税の考え方 |
|---|---|---|
| 建物表題登記 | 建物を新築したとき(1か月以内・義務) | 登録免許税はかかりません(土地家屋調査士への報酬が必要) |
| 所有権保存登記 | 新築の建物にはじめて所有者を記録するとき | 不動産の価額をもとに計算。住宅用家屋の軽減措置あり |
| 所有権移転登記 | 売買や相続で持ち主が変わるとき | 不動産の価額をもとに計算。登記の原因や住宅の種類で税率が異なる |
| 抵当権設定登記 | 住宅ローンを借りるとき | 本則は債権金額(借入額)の0.4%。要件を満たす住宅用家屋の取得資金なら0.1%に軽減(2027年3月31日まで) |
相続登記と住所変更登記は「義務」になりました
かつては「権利部の登記は任意」と説明されてきましたが、所有者不明土地が全国で増えたことを受けて法律が改正され、現在は次の2つが義務になっています。ここは古い解説記事との違いがいちばん大きいところなので、ぜひ押さえておいてください。| 義務化された登記 | いつから・いつまでに | 怠った場合 |
|---|---|---|
| 相続登記 | 2024年4月1日から。相続で不動産を取得したことを知った日から3年以内 | 正当な理由がないと10万円以下の過料の対象 |
| 住所・氏名の変更登記 | 2026年4月1日から。変更があった日から2年以内 | 正当な理由がないと5万円以下の過料の対象 |
よくある質問(FAQ)
Q. 登記の手続きは自分でもできますか?
A. 制度上は本人が申請することもできます。ただし実務では、表題部は土地家屋調査士、権利部は司法書士に依頼するのが一般的です。とくに住宅ローンを利用する場合は、融資の実行と同じ日に所有権移転登記と抵当権設定登記を確実に済ませる必要があるため、金融機関が司法書士を指定することがほとんどです。Q. 登記事項証明書は、どこの法務局でも取れますか?
A. コンピュータ化されている不動産であれば、全国どこの登記所でも請求できます(管轄外でも取得可能)。ただしコンピュータ化されていない一部の不動産は管轄の法務局でしか取得できないため、心配なときは事前に問い合わせてみましょう。Q. 登記簿の内容を確認したいだけなのに、600円もかかるのですか?
A. 証明書として使う必要がなく、内容を見るだけであれば「登記情報提供サービス」(全部事項1件331円)という方法もあります。金融機関や役所へ提出する場合は、証明文と公印のある登記事項証明書が必要になるので使い分けましょう。Q. 住宅ローンを完済したら、抵当権の登記は自動的に消えますか?
A. 自動では消えません。完済すると金融機関から抹消に必要な書類が届くので、自分で(または司法書士に依頼して)抵当権抹消登記を申請する必要があります。放置しても罰則はありませんが、売却や借り換えのときに手続きが増えたり、書類の再発行が必要になったりするため、完済したら早めに済ませておくと安心です。まとめ
不動産登記は、「表題部=どんな不動産か」「権利部=誰のもので、どんな権利が付いているか」を公示する仕組みです。登記があれば第三者に権利を主張できますが、登記の内容が真実であることまでは保証されない(公信力がない)——この2点を押さえておけば、基本の理解としては十分でしょう。 そして近年いちばん変わったのが、相続登記(2024年4月〜)と住所・氏名の変更登記(2026年4月〜)が義務になったことです。ご実家の名義がそのままになっていないか、この機会に確認してみてください。 マイホームの購入で住宅ローンを組むときは、抵当権設定登記の登録免許税や司法書士への報酬も諸費用に含まれます。住宅ローンを比べるときは金利だけでなく、事務手数料・保証料・登記費用まで含めた総額で見るのがコツです。たとえばSBI新生銀行の住宅ローンは保証料が0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型とシンプルなため、諸費用の全体像を見積もりやすい商品といえます。 登記の手数料や税率、軽減措置の要件は改正されることがあります。最新の内容は法務省・法務局や国税庁の公式サイトで必ずご確認ください。
住宅購入の基礎知識関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2504view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




