
フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説

フラット35を借りる前にいちばん押さえておきたいのは、①借入時の金利が最後まで続くので「いつ借りるか」が総返済額を左右すること、そして②団体信用生命保険(団信)の特約料が金利に含まれていることの2点です。どちらも仕組みを知らずに申し込むと、あとから「そういうことだったのか」となりやすいところ。全期間固定という安心感の裏側で何が起きているのかを、順を追って見ていきましょう。
住宅金融支援機構のフラット35は、民間の住宅ローンに比べて申込みの条件が広く、勤務先や雇用形態で門前払いになりにくいことから、幅広い方に使われています。それでも、借りる前に確認しておきたいポイントはあります。
 全期間固定は「返済額が一生変わらない安心」と表裏一体で、金利が高い時期に借りると、その高い金利のまま最長35年間つき合うことになるという性格を持っています。変動金利のように、あとから下がって恩恵を受ける、ということがありません。
現在の水準を確認しておきましょう。日本銀行は2026年6月16日の金融政策決定会合で、政策金利(無担保コールレート翌日物)の誘導目標を0.75%程度から1.0%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。これを受けて、住宅ローンの金利も全体に切り上がっています。
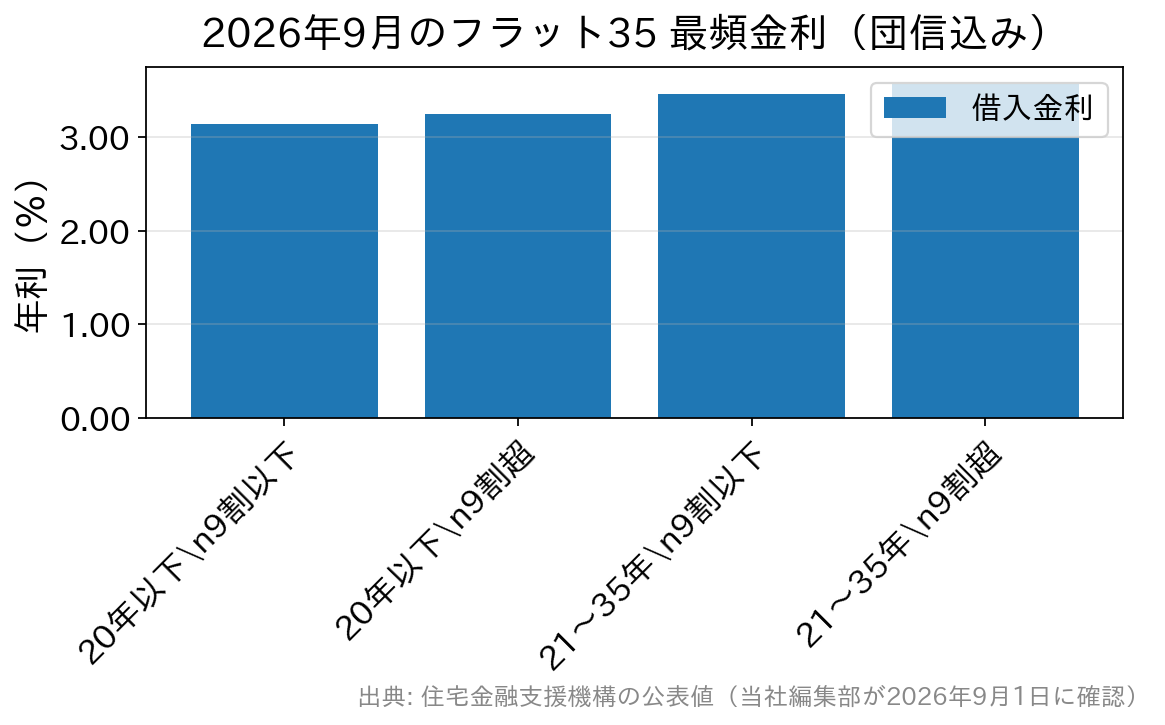
借入期間が短いほど、また融資率が9割以下に収まるほど金利は低くなります(2026年9月・団信込みの最頻金利)。
長期金利は、足もとで大きく動いています。財務省の国債金利情報によると、10年物国債の利回りは2026年9月11日時点で年2.987%と、3%に迫る水準です(財務省「国債金利情報」)。長期金利が上がればフラット35の翌月以降の金利にも影響しますが、各金融機関が金利を決めるタイミングは市場の動きとそのまま連動するわけではありません。「来月はこうなる」と先読みして待つのは、あまり現実的ではないと考えておくのが安全です。
逆に言えば、いま借りるフラット35の金利は、この先どう動いても変わらないということでもあります。教育費や収入の変化を控えていて「返済額が動くこと自体がストレスになる」という方には、金利水準そのものより、その確定性のほうが価値になる場面もあります。変動と固定のどちらが得かは将来の金利次第で、事前には誰にも分かりません。決め手になるのは損得の予想ではなく、家計としてどこまで変動を受け止められるかです。
 フラット35は団信の加入が任意ですが、2017年10月1日の申込受付分から、団信の特約料が借入金利に組み込まれる形に変わりました。それ以前は、団信に入る場合は年1回まとめて特約料を払う必要があり、「うっかり払い忘れて保障が切れる」という事故もありました。現在は毎月の返済に一体化しているので、管理はシンプルです。
言い換えると、公表されている「団信込み」の金利には、すでに保険料相当分が含まれているということです。民間の住宅ローンで「団信の保険料は銀行負担」と書かれているのと似た構造で、無料になったわけではない点は理解しておきましょう。
住宅金融支援機構のフラット35とは?
フラット35は、住宅金融支援機構が提供している住宅ローンです。住宅金融支援機構は、国民の住宅取得を支援する目的で事業を行っている公的な機関で、国内の金融機関と提携し、金融機関の窓口を通じてフラット35を提供しています。つまり、申込み先は最寄りの銀行やモーゲージバンクで、資金の仕組みを支えているのが機構、という関係です。 いちばんの特徴は、借入時の金利が完済まで変わらない全期間固定金利であること。加えて、次のような点が民間の住宅ローンと異なります。 ・保証会社を使わないため、保証料が不要です。 ・繰上返済手数料が無料です(手続きの方法や最低金額は取扱金融機関によって異なります)。 ・会社員・公務員だけでなく、契約社員・派遣社員・パート・アルバイト・自営業の方も、審査条件を満たせば利用できます。勤続年数の条件が比較的ゆるやかな点は、転職直後の方にとっても現実的な選択肢になります。 ・団体信用生命保険への加入が任意です。持病があって民間の住宅ローンで団信に通らなかった方でも、借入れの道が残ります。 ・融資限度額は1億2,000万円です(2026年4月の資金実行分から引き上げられました)。 雇用形態の面での使いやすさについてはパート・派遣・契約社員でも住宅ローンは借りられる?フラット35の活用法で、商品全体の魅力はフラット35の魅力を解説した記事で詳しく触れています。注意点①:借入時の金利が最後まで続く。だから「いつ借りるか」で総額が変わる
全期間固定は「返済額が一生変わらない安心」と表裏一体で、金利が高い時期に借りると、その高い金利のまま最長35年間つき合うことになるという性格を持っています。変動金利のように、あとから下がって恩恵を受ける、ということがありません。
現在の水準を確認しておきましょう。日本銀行は2026年6月16日の金融政策決定会合で、政策金利(無担保コールレート翌日物)の誘導目標を0.75%程度から1.0%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。これを受けて、住宅ローンの金利も全体に切り上がっています。
固定と変動では、金利が決まる「もと」が違う
ここでつまずきやすいのが、固定金利と変動金利では参照している金利が別物だという点です。| 比較の観点 | フラット35(全期間固定) | 民間の変動金利型 |
|---|---|---|
| 金利のもとになるもの | 長期金利(10年物国債の利回りなど) | 短期プライムレート(政策金利の影響を受ける) |
| 金利が変わるタイミング | 借入後は変わらない(毎月の新規適用金利は動く) | 年2回の見直しが一般的 |
| 返済額の見通し | 完済まで確定している | 見直しのたびに変わる可能性がある |
| 金利が下がったとき | 恩恵を受けられない | 返済額が減る可能性がある |
注意点②:団体信用生命保険の特約料はフラット35の金利に含まれている
フラット35は団信の加入が任意ですが、2017年10月1日の申込受付分から、団信の特約料が借入金利に組み込まれる形に変わりました。それ以前は、団信に入る場合は年1回まとめて特約料を払う必要があり、「うっかり払い忘れて保障が切れる」という事故もありました。現在は毎月の返済に一体化しているので、管理はシンプルです。
言い換えると、公表されている「団信込み」の金利には、すでに保険料相当分が含まれているということです。民間の住宅ローンで「団信の保険料は銀行負担」と書かれているのと似た構造で、無料になったわけではない点は理解しておきましょう。
選べる団信は2種類(+夫婦連生のデュエット)
機構の団信は、次の2つから選びます(住宅金融支援機構「新機構団体信用生命保険制度」)。 ・新機構団信……死亡または所定の身体障害状態になったときに、以後の返済が不要になります。保障は満80歳の誕生日の属する月の末日まで。夫婦で連帯債務の場合は、2人で加入する「デュエット」(夫婦連生団信)も選べます。 ・新3大疾病付機構団信……上記に加え、3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したときや、公的介護保険の要介護2〜5のいずれかの状態になったときも返済が不要になります。保障は満75歳の誕生日の属する月の末日まで。なお、こちらは「デュエット」を利用できません。 連帯債務で借りる場合、どちらが団信に入るかで万一のときの結果が大きく変わります。持分や返済割合との関係は夫婦の収入合算で住宅ローンを借りるときの注意点で整理していますので、共働きのご家庭はあわせて確認してみてください。健康上の理由で入れない場合も、借りること自体はできる
団信に加入できない・加入しないという選択をしても、フラット35は利用できます。民間の住宅ローンでは団信加入が原則必須なので、ここはフラット35ならではの間口の広さです。その場合、団信に加入する場合よりも低い借入金利が適用されます(引下げ幅は毎月の金利情報で公表されています)。 ただし、団信に入らないということは、契約者に万一のことがあっても残債が残るということです。民間の生命保険で代わりの備えを用意できるか、遺されたご家族が返済を続けられるかまで含めて判断してください。 なお、保証料が不要で一部繰上返済手数料もかからないというコスト構造は、SBI新生銀行の住宅ローン(保証料0円・一部繰上返済手数料0円)とも共通します。初期費用を抑えたい方にとっては、全期間固定のフラット35と、変動を含めて選べる民間ローンを並べて比べてみる価値があります。あわせて確認:自己資金1割の有無で金利が変わる
見落とされがちですが、フラット35は融資率(建設費・購入価額に対する借入額の割合)が9割を超えるかどうかで金利が変わります。2026年9月の最頻金利で見ると、借入期間21年以上35年以下の場合、融資率9割以下は年3.460%、9割超は年3.570%。差は0.110%ですが、全期間固定なのでこの差が完済まで続きます。 頭金をあと少し積めば9割以下に収まる、という場面では、その少額の差が長期の総返済額に効いてきます。逆に、手元の現金を削りすぎて生活防衛資金が足りなくなるのでは本末転倒なので、「9割の壁」は資金計画を組み立てるときの目安の一つとして頭に置いておくくらいがちょうどよいでしょう。よくある質問(FAQ)
- Q. フラット35と銀行の住宅ローンの最大の違いは何ですか?
- A. 最大の違いは「全期間固定金利」である点です。銀行の変動金利型は一般に年2回金利が見直されますが、フラット35は借入時の金利が完済まで変わりません。保証料が不要で繰上返済手数料もかからないこと、雇用形態の条件が比較的ゆるやかなこと、団信への加入が任意であることも違いです。
- Q. 2026年9月のフラット35の金利はいくらですか?
- A. 住宅金融支援機構が公表する2026年9月の最頻金利は、借入期間21年以上35年以下・融資率9割以下・団信込みで年3.460%、借入期間20年以下(フラット20)で年3.140%です(当社編集部が2026年9月1日に公式サイトで確認)。金利は毎月1日に見直されるため、フラット35公式サイトで最新の値をご確認ください。
- Q. フラット35は審査が厳しいですか?
- A. 申込者の収入や返済負担率だけでなく、物件の品質も審査の対象になる点が特徴です。住宅金融支援機構が定める技術基準(断熱性能・耐久性など)を満たしていることを示す適合証明書が必要になります。一方で、勤続年数の条件は比較的ゆるやかで、自営業・派遣・パートの方でも申し込める点は民間より門戸が広いといえます。
- Q. フラット35を選べば将来の金利上昇は関係なくなりますか?
- A. 借入時に金利が固定されるため、その後に市場金利が上がっても毎月の返済額は変わりません。ただし金利が下がった場合も返済額は変わらないため、その恩恵は受けられません。将来の金利は誰にも予測できないので、損得の当て推量ではなく、ご自身の家計がどこまで返済額の変動に耐えられるかで選びましょう。
- Q. 団信に入らないと、金利はどうなりますか?
- A. 団信に加入しない場合は、加入する場合よりも低い借入金利が適用されます(引下げ幅は毎月の金利情報で公表されています)。ただし万一のときに残債が残るため、民間の生命保険などで代わりの備えができるかを含めて検討してください。
- Q. フラット35の繰り上げ返済は手数料がかかりませんか?
- A. 繰上返済手数料は無料です。手続きはインターネットサービス「住・My Note」または取扱金融機関の窓口で行い、受付の期限や繰上返済できる最低金額は手続きの方法によって異なります。なお、借入時にかかる融資手数料は金融機関ごとに違い、別途負担になります。詳しくは住宅金融支援機構の繰上返済の案内をご確認ください。

フラット35特集関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2431view
-

- 2026.09.16
- 2447view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2489view
-

- 2026.09.16
- 2500view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2503view
-
- 2026.09.16
- 2521view




