
貯蓄なしで家は買える?必要な資金と頭金の目安を最新調査で解説
「マイホームは欲しいけれど、貯金がほとんどない」——そんな状態で相談に来られる方は、けっして少数派ではありません。家は人生でいちばん大きな買い物ですから、不安になるのは当然です。
ただ、「貯蓄がないから無理」と決めつけてしまう前に、実際にみなさんがいくら用意して家を買っているのかを知っておくと、話がずいぶん具体的になります。ここでは公的な調査データをもとに、必要な資金の全体像と、貯蓄が少ないときに気をつけたい点を整理していきます。
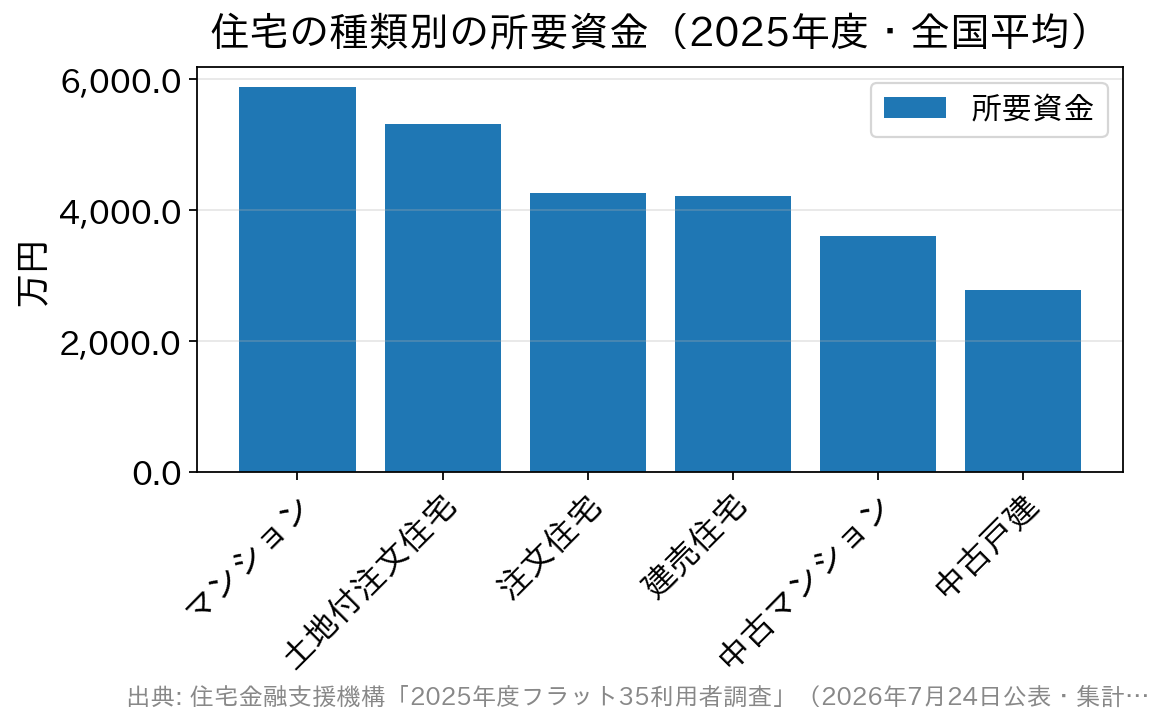
新築マンションと中古戸建では平均で倍以上の開きがある(土地付注文住宅・注文住宅は建設費と土地取得費の合計)
全体では手持金551.2万円(所要資金の13.1%)ですが、土地付注文住宅は9.1%、中古戸建は9.4%と、1割を下回っています。つまり「頭金を2割・3割そろえてから」という進め方だけが正解ではない、ということです。
もうひとつ見ておきたいのが「その他の資金」。全体平均で294.7万円あり、内訳は公的機関からの借入れが165.7万円、民間金融機関からの借入れが128.1万円でした。フラット35だけで足りない部分を、別の借入れで補っている人もいるわけですね。
とはいえ手持金がまったくのゼロで進めるのは、やはり負担が大きくなります。次の章で、その理由を具体的に見ていきましょう。
 不利になるポイントは、大きく3つあります。
①金利が変わることがある
【フラット35】では、住宅の価格に対する借入額の割合(融資率)が9割を超えるかどうかで金利が変わります。2026年8月に資金を受け取る場合(新機構団信付き・借入期間21年以上35年以下)の最も多い金利は、融資率9割以下で年3.290%、9割超で年3.400%。差は年0.110%です。小さく見えますが、数千万円を数十年返すことを考えると軽くはありません。物件価格の1割を用意できるかどうかが、ひとつの節目になるということですね。
②審査がより慎重になる
住宅金融支援機構は「融資率が9割を超える場合は、返済の確実性等をより慎重に審査します」と明記しています。頭金の有無は、借りられる・借りられないの判断そのものにも影響しうるのです。
③毎月の返済が重くなる
当たり前のようですが、いちばん効いてくるのはここです。借入額が増えれば毎月の返済額も増え、年収に占める年間返済額の割合(総返済負担率)が上がります。【フラット35】では、年収400万円未満なら30%以下、400万円以上なら35%以下という基準が公表されています(2026年4月1日現在)。借入額を増やしすぎると、この基準に引っかかって希望額まで届かないこともあります。
家を買うのに、実際いくらかかっているの?
まずは相場感からです。住宅金融支援機構が2026年7月に公表した「2025年度フラット35利用者調査」(2025年4月〜2026年3月の35,553件を集計)によると、住宅の取得にかかった費用(所要資金)の平均は全国で4,202.9万円でした。住宅の種類によって、次のように差があります。「手持金ゼロに近い人」は本当にいるのか
気になるのは、みなさんが自己資金をいくら入れているか。同じ調査には「手持金」という項目があり、所要資金のうち何割を自分のお金でまかなったかが分かります。| 住宅の種類 | 所要資金(平均) | 手持金(平均) | 手持金の割合 |
|---|---|---|---|
| マンション | 5,881.5万円 | 1,379.3万円 | 23.5% |
| 土地付注文住宅 | 5,312.9万円 | 481.1万円 | 9.1% |
| 注文住宅 | 4,262.1万円 | 839.8万円 | 19.7% |
| 建売住宅 | 4,214.8万円 | 428.8万円 | 10.2% |
| 中古マンション | 3,601.7万円 | 591.3万円 | 16.4% |
| 中古戸建 | 2,782.5万円 | 261.4万円 | 9.4% |
頭金が少ないと不利になるのはどこ?
不利になるポイントは、大きく3つあります。
①金利が変わることがある
【フラット35】では、住宅の価格に対する借入額の割合(融資率)が9割を超えるかどうかで金利が変わります。2026年8月に資金を受け取る場合(新機構団信付き・借入期間21年以上35年以下)の最も多い金利は、融資率9割以下で年3.290%、9割超で年3.400%。差は年0.110%です。小さく見えますが、数千万円を数十年返すことを考えると軽くはありません。物件価格の1割を用意できるかどうかが、ひとつの節目になるということですね。
②審査がより慎重になる
住宅金融支援機構は「融資率が9割を超える場合は、返済の確実性等をより慎重に審査します」と明記しています。頭金の有無は、借りられる・借りられないの判断そのものにも影響しうるのです。
③毎月の返済が重くなる
当たり前のようですが、いちばん効いてくるのはここです。借入額が増えれば毎月の返済額も増え、年収に占める年間返済額の割合(総返済負担率)が上がります。【フラット35】では、年収400万円未満なら30%以下、400万円以上なら35%以下という基準が公表されています(2026年4月1日現在)。借入額を増やしすぎると、この基準に引っかかって希望額まで届かないこともあります。
忘れがちな「物件価格以外」のお金
資金計画でつまずきやすいのが、物件価格のほかに現金で必要になるお金です。【フラット35】を例に、公表されている項目を挙げてみます。- 融資手数料……取扱金融機関によって金額・料率が異なります
- 物件検査手数料……検査機関や適合証明技術者によって異なります
- 抵当権の設定費用……登録免許税や司法書士報酬。利用者の負担です
- 火災保険料……返済終了まで火災保険への加入が必要で、保険料は利用者の負担です
- 印紙税……契約書に貼る印紙の代金
返していくときに考えること
借りたら返す。当たり前ですが、「無理なく返し続けられる金額かどうか」を先に決めておくことが資金計画の芯になります。 参考になるのが、先ほどの調査の実績値です。2025年度のフラット35利用者の平均総返済負担率は22.8%、1か月あたりの予定返済額は平均12.38万円でした。上限いっぱいまで借りるのではなく、2割前後に収めている人が多いという実態が見えてきます。 余裕ができたときの繰上返済も、覚えておきたい選択肢です。【フラット35】なら繰上返済手数料はかかりません(機構のインターネットサービスからの申込みで10万円以上、取扱金融機関の窓口では100万円以上から)。金利タイプについては、返済の見通しを立てやすくしたいなら全期間固定、当面の返済額を抑えたいなら変動——というのが基本的な考え方ですが、どちらが得かは将来の金利しだいで、事前には決められません。「金利が上がっても払い続けられるか」を基準に選びましょう。これから始める人の進め方
- 毎月いくらなら無理なく返せるかを先に決める……いまの家賃+貯蓄できている額が目安になります。物件価格から考え始めると、たいてい膨らみます。
- 現金で必要になるお金を洗い出す……諸費用、引っ越し代、家具・家電、当面の生活予備費。ここを残さずに全額を頭金へ回さないこと。
- 狙う価格帯と住宅の種類を絞る……新築か中古か、戸建てかマンションかで必要額は大きく変わります。
- 金融機関のシミュレーションで試算する……借入額・期間・金利を入れると毎月の返済額が出ます。複数の条件で試すと、自分の上限が見えてきます。
- 事前審査で感触をつかむ……物件が決まる前でも受け付けている金融機関があります。
よくある質問
Q. 頭金は最低いくら必要ですか? 一律の決まりはありません。ただし【フラット35】のように融資率9割を境に金利が変わる商品があるため、物件価格の1割が一つの目安になります。手持金の割合が1割を下回っている利用者も実際にいますので、「2割そろうまで待つ」必要は必ずしもありません。 Q. 親からの援助を受けるときに気をつけることは? 2025年度の調査では「親・知人等」からの資金は平均0.5万円と、全体から見ればごくわずかです。援助を受ける場合は贈与税の取扱いが関係します。住宅取得のための贈与には特例が設けられていますが、要件や期限は改正されることがあるため、必ず国税庁の情報を確認するか、税務署・税理士にご相談ください。 Q. 諸費用もローンで借りられますか? 【フラット35】には借入対象となる諸費用の定めがあり、民間の住宅ローンでも諸費用分を含めて借りられる商品があります。ただし取扱いと範囲は金融機関ごとに違います。借入額が増えれば融資率も返済負担率も上がりますので、「借りられるか」と「借りたほうがよいか」は分けて考えましょう。 Q. 貯めてから買うのと、今買うのとではどちらがよいですか? どちらが正解と言い切れるものではありません。貯めれば融資率を下げられますが、その間の家賃は戻ってきませんし、住宅価格や金利がどう動くかは誰にも分かりません。確実なのは「いま無理なく返せる金額」だけです。そこを軸に、待つか進むかを判断してください。まとめ
貯蓄が少なくても、住宅の種類と価格帯を選べば家を持つ道はあります。実際、手持金が所要資金の1割に届かないまま購入している人も少なくありません。 一方で、頭金が少ないと金利・審査・毎月の返済の3つで負担が重くなりやすいのも事実です。だからこそ「いくら借りられるか」ではなく「いくらなら無理なく返せるか」から逆算する——これが資金計画の基本になります。 諸費用まで含めた総額で比べたいときは、費用の内訳が分かりやすい金融機関を選ぶと検討が進めやすくなります。たとえばSBI新生銀行は、保証料と一部繰上返済手数料が0円、一般団信の保険料上乗せもなく、事務取扱手数料は借入金額×2.20%(税込)の定率型。あらかじめ必要な費用の全体像がつかみやすい構成です。店舗での相談とオンライン手続きの両方に対応しているので、「何にいくらかかるのか」を対面で確認しながら進めたい方にも向いています。 なお、金利・手数料・申込条件は見直されることがあります。最新の情報は必ず各金融機関の公式サイトでご確認ください。
住宅購入の基礎知識関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2431view
-

- 2026.09.16
- 2447view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2474view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2490view
-

- 2026.09.16
- 2501view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2506view




