
保証人と連帯保証人の違いは?住宅ローンで必要なケースも解説
保証人と連帯保証人の違いは、「まず本人に請求して」と言える権利などの3つの守りがあるかどうかです。保証人にはあり、連帯保証人にはありません。そのぶん連帯保証人は、借りた本人とほぼ同じ重さの責任を負います。
住宅ローンについていえば、今は保証会社を利用するのが一般的で、親や知人に保証人・連帯保証人を頼む必要は原則としてありません。ただし、ペアローンや収入合算など、あなた自身や家族が連帯保証人になる場面は今もあります。はじめて住宅ローンを検討する方がつまずかないよう、権利の違いから順番に見ていきましょう。
保証人と連帯保証人に共通すること
金融機関が住宅ローンを貸すとき、貸したお金を回収できるよう、購入する不動産を担保に「抵当権」を設定します。あわせて、債務者(借りた人)が返済できなくなった場合に、代わりに返済する人を立てることがあります。
保証人も連帯保証人も、債務者が万が一返済できなくなったとき、代わりに返済する義務がある点は共通しています。ただし、その立場や責任の重さには大きな違いがあります。まずは全体像を表で確認しておきましょう。
| 比較の観点 | 保証人 | 連帯保証人 |
|---|---|---|
| 先に本人へ請求するよう求められるか(催告の抗弁権) | 求められる | 求められない |
| 本人の財産から先に回収するよう求められるか(検索の抗弁権) | 求められる | 求められない |
| 保証人が複数いるとき人数で割れるか(分別の利益) | 割れる | 割れない(全額の責任) |
| 住宅ローンで使われる場面 | ほとんどない | ペアローン・収入合算など |
保証人には3つの権利がある
ある人の「保証人」になった場合、次の3つの権利——「催告の抗弁権」「検索の抗弁権」「分別の利益」——が民法で認められています。
1. 催告の抗弁権
金融機関(債権者)から「代わりに返済して」と請求されても、すぐに応じる必要はなく、「まず先に債務者本人へ請求してください」と主張できる権利です。ただし、債務者が行方不明だったり破産手続き中だったりする場合は、この権利は認められません。
2. 検索の抗弁権
債務者本人に返済できるだけの財産があり、そこから容易に回収できることを示せば、「まず債務者の財産に対して取り立て(強制執行)をしてください」と主張できる権利です。つまり、いきなり保証人が全額を負担しなくてよい、という保護です。
3. 分別の利益
保証人が複数いる場合に、債務額を保証人の人数で割った金額だけを負担すればよいという権利です。たとえば1,000万円の債務に保証人が2人いれば、1人あたりの負担は500万円になります。
連帯保証人にはその権利がない(責任が重い)
一方、「連帯保証人」には、保証人に認められている「催告の抗弁権」「検索の抗弁権」「分別の利益」の3つがいずれも認められていません。
そのため、債権者から連帯保証人に請求が来たら、たとえ債務者本人に返済できる財産があっても、連帯保証人が返済しなければなりません。責任の範囲は債務者とほぼ同等で、かなり重いといえます。住宅ローンで個人が代わりの返済者を立てる場合は、資金回収のしやすさから、この連帯保証人が用いられます。
債務者が返済できなくなって任意整理・個人再生・自己破産などの手続きに進んだ場合でも、残った債務は連帯保証人に請求されます。
2020年4月の民法改正で、保証人を守るルールが増えた
2020年4月1日に施行された改正民法では、個人の保証人を守るルールが整えられました(法務省「2020年4月1日から保証に関する民法のルールが大きく変わります」)。住宅ローンの連帯保証人に関係が深いのは、次の2つです。
- 返済状況を教えてもらえる……債務者から頼まれて保証人になった場合、債権者(金融機関)に求めれば、滞納の有無や残高などの情報を提供してもらえます(民法458条の2)。
- 一括返済になったら2か月以内に知らせてもらえる……債務者が滞納などで「期限の利益」を失い一括返済を求められる状態になったとき、債権者は個人の保証人にそのことを知ってから2か月以内に通知しなければなりません。通知が遅れると、その間の遅延損害金は保証人に請求できません(民法458条の3)。
なお、よく話題になる「極度額(責任の上限額)」を定めないと無効になるルールは、将来の不特定の債務をまとめて保証する「根保証」が対象です。金額が決まっている住宅ローン1本を保証する場合とは仕組みが異なるので、混同しないようにしましょう。
今の住宅ローンで連帯保証人が必要になるケース
ここが今どきの大切なポイントです。現在の住宅ローンは、多くが「保証会社」を利用する仕組みになっています。万が一返済できなくなったときは、保証会社が代わりに金融機関へ返済(代位弁済)します。
そのため、親族などの個人を保証人・連帯保証人として立てる必要は、原則としてありません。保証料は、借りる人が支払う銀行もあれば、銀行が負担して借り手の負担を0円としている銀行もあります。
ただし、次のような場合は、あなたやご家族が連帯保証人(または連帯債務者)になることを求められるのが一般的です。
- ペアローン:夫婦や親子がそれぞれ住宅ローンを組み、お互いの連帯保証人になるケース。
- 収入合算(連帯保証型):2人の収入を合わせて借りるため、一方が債務者、もう一方が連帯保証人になるケース。
- 物件を共有名義にする場合:共有者が連帯保証人や担保提供者になることを求められるケース。
- 親の土地に子が家を建てる場合:建物だけでは担保価値が足りず、土地の所有者(親など)が連帯保証人や担保提供者になるケース。
収入合算には「連帯保証型」と「連帯債務型」があり、団信や住宅ローン控除の扱いが変わります。違いは収入合算の連帯債務・連帯保証の違いで詳しく解説しています。
注意したいのは、連帯保証人は団体信用生命保険(団信)に加入できず、住宅ローン控除も受けられないのが一般的だという点です(債務者ではないため)。連帯保証人になる方に万一のことがあっても保険でローンが消えるわけではないので、仕組みをよく理解したうえで契約しましょう。
連帯保証人がいらないケース・必要なケースの見分け方は、住宅ローンに連帯保証人が必要かどうかの解説でも整理しています。要否や条件は金融機関によって異なるため、申込先に確認しておくと安心です。
無理な借入は禁物
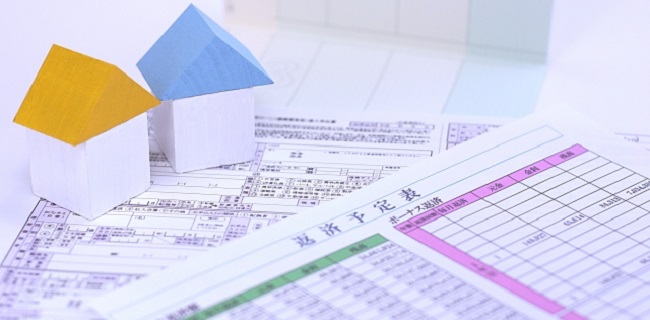
住宅ローンは、ご自身やご家族が快適に暮らすための心強い味方です。しかし希望が大きくなりすぎて無理な借入をすると、返済が重荷になり、連帯保証人になってくれた家族にまで迷惑をかけてしまう——夢が悪夢に変わりかねません。
住宅ローンを借りるときは、頭金について解説した記事でも触れているとおり、返済額を無理のない範囲に設定することが大切です。ひとつの目安として、年間の返済額は年収の25%以下に抑えると安心といわれます。
状況に応じて頭金を多めに用意するなど、万が一のときにも確実に返済できるよう、余裕を持った返済計画を立てておきましょう。
よくある質問(Q&A)
Q. 住宅ローンを組むのに、親や知人に保証人を頼む必要はありますか?
A. 多くの場合、必要ありません。今の住宅ローンは保証会社を利用するのが主流で、個人の保証人を立てずに借りられます。ただし、ペアローンや収入合算などでは、配偶者などが連帯保証人になることを求められます。
Q. 保証会社がつくのに、なぜ連帯保証人が必要な場合があるのですか?
A. 保証会社の保証は「借りた本人(債務者)」に対するものです。ペアローンや共有名義のように複数の人が関わる場合や、担保が不足する場合には、返済を確実にするために別途、連帯保証人が求められることがあります。扱いはケースや金融機関によって異なります。
Q. 夫の住宅ローンの連帯保証人になったら、夫が滞納したことはわかりますか?
A. 頼まれて保証人になった場合は、金融機関に求めれば返済状況を教えてもらえます。また、滞納が続いて一括返済を求められる状態になったときは、金融機関は2か月以内に個人の保証人へ通知する義務があります。心配なら定期的に確認しておきましょう。
Q. 連帯保証人を頼まれたら、気をつけることは?
A. 連帯保証人は、催告・検索の抗弁権や分別の利益がなく、債務者本人とほぼ同じ責任を負います。団信や住宅ローン控除の対象にもなりません。保証する金額と返済期間、借りる人の収入と返済計画を確認し、納得したうえで引き受けることが大切です。

住宅ローンQ&A関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



