変動金利のリスクとは?5年ルール・125%ルールの落とし穴
「変動金利って、結局なにが怖いの?」と迷っている方へ。変動金利のリスクは、借りたあとに金利が上がると、毎月の返済額や総返済額が増えることです。2026年は日本銀行が6月と9月に利上げをしていて、この心配はもう先の話ではなくなりました。
もうひとつ見落とされやすいのが、返済額の急増を抑える5年ルール・125%ルールです。ルールがあると元本の減りが遅れて最後に負担が残ることがあり、そもそもルールを設けていない銀行もあります。
まずは基本。変動金利と固定金利の違い
住宅ローンの金利タイプは、大きく3つに分けられます。
全期間固定金利型は、借りた時点で完済までの金利が決まるタイプです。変動金利より金利は高めですが、経済情勢に左右されず返済額が変わりません。毎月の返済額も総返済額も最初に確定するので、教育費や老後の資金計画が立てやすくなります。代表格が【フラット35】です。
固定金利期間選択型は、当初3年・5年・10年など一定期間だけ金利を固定するタイプです。期間が終わったら、改めて金利タイプを選び直します。当初10年固定などと呼ばれるものですね。
変動金利型は、経済情勢に応じて金利が見直されるタイプです。多くの銀行では年2回、適用金利を見直します。金利が低いうちは返済が軽く済みますが、その後に金利が上がれば返済額も増えていきます。
みんなはどちらを選んでいる? 最新データで確認
「実際のところ、みんなどれを選んでいるの?」という疑問には、国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度)が答えてくれます。
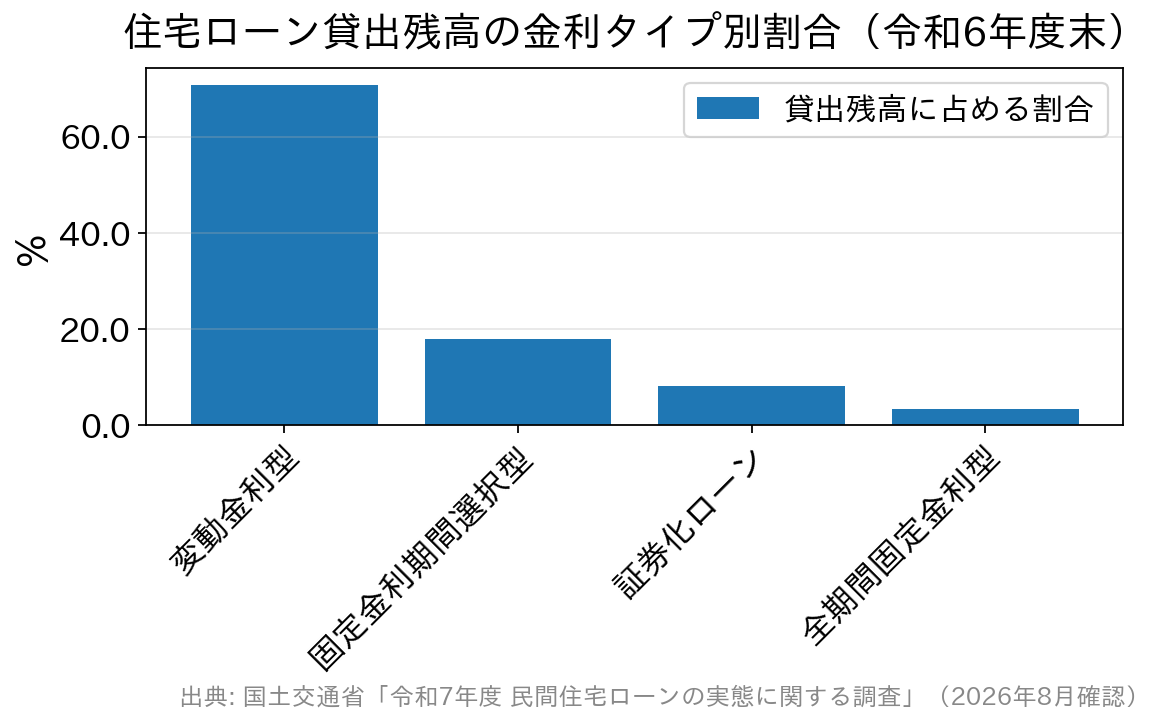
令和6年度末の貸出残高では、変動金利型が70.8%で最も多く、固定金利期間選択型が17.9%、証券化ローン(【フラット35】等)が8.0%、全期間固定金利型が3.3%でした。新規の貸出額で見ると、変動金利型は83.5%にのぼります(出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」)。
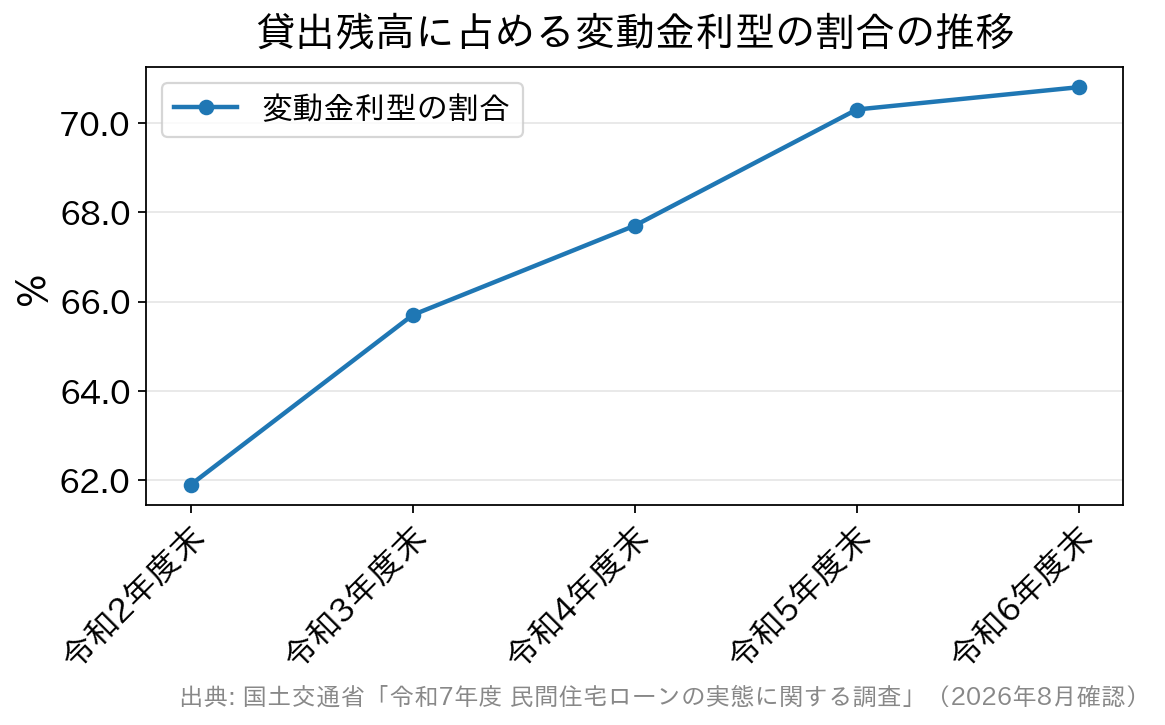
変動金利型の割合は、年々少しずつ増えてきました。とはいえ、これは変動が正解だからというより、当初の金利の低さが人気につながっていると見るのが自然です。多数派だから大丈夫とは限らないところが、このテーマの難しさです。
変動金利のリスク① 金利が上がると返済額が増える
金利が上がれば、毎月の返済額や総返済額は増えます。変動金利の場合は、借りたあとに条件が変わるという点が、固定金利との大きな違いです。
その金利上昇は、すでに始まっています。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.0%程度から1.25%程度へ引き上げました。6月に続く利上げで、次回の会合は10月29日〜30日に予定されています(出典:日本銀行「金融市場調節方針の変更について」)。
銀行の金利も動いています。たとえば名古屋銀行は、11月2日から普通預金金利を年0.50%に、短期プライムレートを年3.125%に引き上げると9月24日に公表しました。東海地方の地銀では同じような改定が相次いでいると報じられています。短期プライムレートは、変動金利の基準に使っている銀行が多い指標です。
変動金利の動き方にも特徴があります。銀行が案内する金利には基準金利と適用金利の2つがあり、適用金利は「基準金利-引下げ幅」で決まります。すでに借りている人の金利も、基準金利が動けば連動して変わります。
改定の時期と幅は銀行ごとにばらばらです。当社編集部が2026年10月1日に主要な銀行の公式金利ページを確認したところ、変動金利で9月と比べられた27件のうち21件が引き上げ、6件が据え置きでした(当社調べ)。0.6ポイントほど上げた銀行がある一方、三菱UFJ銀行・三井住友銀行・イオン銀行の借換の変動金利は前月から据え置きでした。
だからこそ、変動ならどこも同じ動き方をする、と考えるのは危険です。借りる銀行が年に何回、いつ金利を見直すのかは、契約前に商品説明書で必ず確認してください。
変動金利のリスク② 5年ルール・125%ルールの落とし穴
変動金利の説明で必ず出てくるのが、5年ルールと125%ルールです。
- 5年ルール……金利が見直されて上がっても、5年間は毎月の返済額を変えないという取り決め
- 125%ルール……5年ごとに返済額を見直すとき、前回の返済額の125%(1.25倍)までしか増やさないという上限
家計が急に苦しくならない点では、ありがたい仕組みに見えます。とはいえ、返済額が変わらないことと、返済がラクになったことは別物です。
例え話で考えてみます。3,000万円を35年・年1.0%(仮の金利)で借りると、毎月の返済額は84,686円です。最初の月は、このうち25,000円が利息、59,686円が元本の返済にあたります。
残高が3,000万円の時点で金利だけが年3.0%に上がったとすると、1か月の利息は75,000円になります。5年ルールで返済額が84,686円のままなら、元本に回るのは9,686円だけです。返済額は同じでも、元本の減り方は6分の1ほどに落ちてしまいます。
さらに金利の上がり方が大きいと、返済額のすべてが利息に消え、払いきれなかった利息が未払利息として残ることがあります。未払利息や残った元本は、最終回にまとめて請求されるのが一般的です。金額によっては、家計に重くのしかかります。
そしてもうひとつ、5年ルール・125%ルールは、すべての銀行にあるわけではありません。
たとえばソニー銀行は、5年ルールや125%ルールに基づく返済額の計算を行っていないと公式に説明しています。毎年5月1日・11月1日を基準日に年2回適用金利を見直し、金利が変わればそのつど返済額も見直す方式です。金利が上がれば毎月の返済額はすぐ増えますが、最終回に負担がしわ寄せされることはありません。ほかにも同じような方式の銀行があります。
| 比較の観点 | 5年ルール・125%ルールがある場合 | ルールを設けていない場合 |
|---|---|---|
| 金利が上がったとき | 毎月の返済額はしばらく変わらない | 見直しのたびに毎月の返済額が変わる |
| 短期的な家計への影響 | 急な負担増を避けやすい | 負担増がすぐ家計に表れる |
| 元本の減り方 | 金利上昇時は遅くなりやすい | 金利が変わっても計画どおり進む |
| 最終回の返済 | 未払利息などが上乗せされる可能性がある | 最終回にしわ寄せが集中しない |
| 向いている人 | 当面の家計の変動を抑えたい人 | 返済計画のブレを避けたい人 |
どちらが優れているかの話ではなく、リスクが今のうちに出るか、あとで出るかの違いです。自分が借りる銀行がどちらの方式かは、金利変動リスクの説明書や商品説明書に書かれています。
固定金利にもリスクはある
では、固定金利なら何も心配いらないのでしょうか。固定金利にも、変動とは違う種類のリスクがあります。
いちばん分かりやすいのは、当初の金利が変動金利より高くなりやすいことです。金利が上がらないまま推移すれば、結果として払わなくてもよかった分を払うことになります。将来の安心を買うための費用、と考えるとイメージしやすいでしょう。
当初10年固定などの固定金利期間選択型には、固定期間が終わったあとの金利が分からないという別のリスクもあります。固定期間選択型には5年ルール・125%ルールが適用されないのが一般的で、期間終了後に返済額が大きく変わることもあります。
どちらを選ぶ? 迷ったときの考え方
最終的にどちらを選ぶかは、その人の家計と考え方しだいです。決まった正解はありませんが、迷ったときに手がかりになる問いを挙げておきます。
- 返済額が今より2割増えても、家計は回りますか?……ここに余裕がないなら、固定寄りに考えるほうが安全です。
- 教育費のピークはいつ来ますか?……子どもの進学期と金利上昇が重なると、家計は一気に苦しくなります。時期を書き出してみてください。
- 繰上返済に回せるお金を作れそうですか?……変動を選ぶなら、金利上昇に備えて手元資金を厚くしておくことが前提になります。
- 金利の動きを定期的に見られますか?……変動は借りて終わりではありません。年に2回は自分の適用金利を見る習慣をつけてください。
金利タイプと同じくらい、諸費用と団信の中身も総支払額を左右します。保証料や一部繰上返済手数料を0円にしている銀行もあれば、有料の銀行もあります。金利が上がったときに繰上返済で対応したいなら、繰上返済にかかる手数料は比べておきたい項目です。
金利タイプの決め方をもっと知りたい方は変動金利と固定金利の選び方、金利がどう決まるかは住宅ローン金利の仕組みの記事も参考にしてください。
よくある質問
Q. 変動金利は、どれくらいの頻度で見直されるのですか?
A. 多くの銀行では年2回、適用金利が見直されます。基準日や、見直した金利がいつから返済額に反映されるかは銀行ごとに異なるので、契約する銀行の商品説明書で調べておいてください。
Q. 5年ルールがあれば、金利が上がっても5年間は損をしないのですか?
A. 損をしないわけではありません。返済額が変わらないだけで、利息は新しい金利で計算されています。返済額に占める利息の割合が増えて元本の減りが遅くなるため、総返済額は増えます。
Q. 未払利息はどんなときに発生しますか?
A. その月に発生する利息が、毎月の返済額を上回ってしまったときです。5年ルール・125%ルールがある銀行で、金利が大きく上がった場合に起こり得ます。未払利息は最終回にまとめて請求されるのが一般的です。
Q. 途中で変動金利から固定金利に変えられますか?
A. 金利タイプを変更できる銀行は多いものの、手数料の有無や変更できる時期は金融機関ごとに違います。【フラット35】のような全期間固定金利型は、借りた時点で完済までの金利が決まる商品です。
Q. 日銀が利上げすると、すぐに自分の返済額も上がりますか?
A. すぐには上がらないのが一般的です。銀行が基準金利を改定し、次の見直し基準日を迎えてから適用金利が変わり、返済額への反映はさらにその後になります。5年ルールがある銀行なら、返済額は5年ごとの見直しまで変わりません。
Q. 変動金利を選ぶなら、どれくらい余裕を見ておけばいいですか?
A. 返済額が2〜3割増えても続けられるかを目安に試算すると、無理のない借入額が見えてきます。返済シミュレーションで金利を高めに入れて試してみてください。使い方は返済シミュレーションでわかることで紹介しています。
まとめ
変動金利のリスクは、金利が上がると返済額や総返済額が増えることです。加えて、5年ルール・125%ルールがあると元本の減りが遅れ、最終回にしわ寄せが来る可能性があります。そのルール自体を設けていない銀行もあります。
金利が動く時代になったからこそ、変動と固定のどちらが良いかを決める前に、自分が借りる銀行の見直しの仕組みを知ることから始めてみてください。今後のライフプランを書き出し、余裕のある資金計画を立てておけば、金利が動いても慌てずに済みます。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンQ&A関連記事
-
- 2026.11.08
- 1720view
-
- 2026.11.08
- 3414view
-
- 2026.11.08
- 5427view
-
- 2026.11.08
- 6745view
-
北陸ろうきんの住宅ローン|まるっと500と500αの違いと金利
- 2026.11.08
- 4235view
-
足利銀行の住宅ローン「暮らし上手NEXT」|金利と8疾病保障
- 2026.11.08
- 9901view