
住宅ローンの繰り上げ返済とは?2つの型と効果・注意点をやさしく解説
「繰り上げ返済って、結局したほうが得なの?」と迷っている方へ。繰り上げ返済は、毎月の返済とは別にまとまったお金を返し、返したお金をまるごと元金に充てることで将来の利息を減らす方法です。返済期間を縮める期間短縮型と、毎月の返済額を下げる返済額軽減型の2つがあり、利息を減らす効果が大きいのは期間短縮型です。
とはいえ、早く返すほど得とは言い切れないのがむずかしいところ。手元のお金が減りますし、住宅ローン控除(住宅ローン減税)との兼ね合いで、かえって損をすることもあります。2つの型の違い、具体的な効果の試算、やる前に確かめたいことを順にまとめました。
繰り上げ返済は期間短縮型と返済額軽減型の2つ
繰り上げ返済とは、月々の返済とは別に、貯めたお金をまとめて返すことです。これによって、将来払うはずだった利息を大きく減らせます。
仕組みの肝は、繰り上げ返済したお金が全額元金に充てられること。毎月の返済額は元金と利息に分かれていますが、繰り上げ返済分はまるごと元金を減らします。その元金にこれからかかるはずだった利息が、そっくり要らなくなるわけです。
繰り上げ返済には、次の2つのタイプがあります。
- 毎月の支払い額は変えずに、返済期間を短くする(期間短縮型)
- 返済期間は変えずに、月々の支払い額を少なくする(返済額軽減型)
利息をより減らしたい方には、期間短縮型が向いています。期間が短くなるぶん利息を払う回数も減るため、効果は高くなります。ただ、毎月の支払額は変わらないので、効果を実感しにくい面もあります。
毎月の生活にゆとりを持ちたい、貯金をしておきたいという方には、月々の支払いが少なくなる返済額軽減型が合っています。減った分を生活費や貯金に回せるので、返した実感を持ちやすい方法です。
2つの違いを表で整理しておきます。
| 比較の観点 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 毎月の返済額 | 変わらない | 減る |
| 完済までの期間 | 短くなる | 変わらない |
| 利息を減らす効果 | 大きい | 期間短縮型より小さい |
| 向いている人 | 総返済額をできるだけ抑えたい人/定年前に完済したい人 | 毎月の家計にゆとりを持たせたい人/収入が変わりやすい人 |
| 注意したい点 | 返済期間が短くなりすぎると住宅ローン控除の対象から外れることがある | 完済時期は変わらないため、定年後に返済が残る場合はそのまま残る |
どちらが正解ということはなく、総額を減らしたいなら期間短縮型、毎月を楽にしたいなら返済額軽減型と覚えておけば十分です。2つの型の選び方をさらに掘り下げたい方は、住宅ローンの繰り上げ返済|2つの型の違いと注意点をやさしく解説もどうぞ。
100万円の繰り上げ返済で減る利息のシミュレーション
では、具体的な数字で確かめてみます。
ここでは借入金額3,000万円・返済期間35年・全期間固定金利 年3.830%で借りたと仮定します。この金利は、住宅金融支援機構の【フラット35】2026年10月資金受取分(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利を例として置いたものです(元利均等返済・ボーナス返済なし・諸費用は含まない当サイトの試算)。
この条件だと毎月の返済額は約13万円(約129,800円)。返済開始から2年後の残高はおよそ2,915万円です。ここで100万円を繰り上げ返済すると、次のようになります。
- 期間短縮型……減らせる利息は約239万円、返済期間は約2年2か月短縮
- 返済額軽減型……毎月の返済額が約4,450円減り、減らせる利息は約76万円
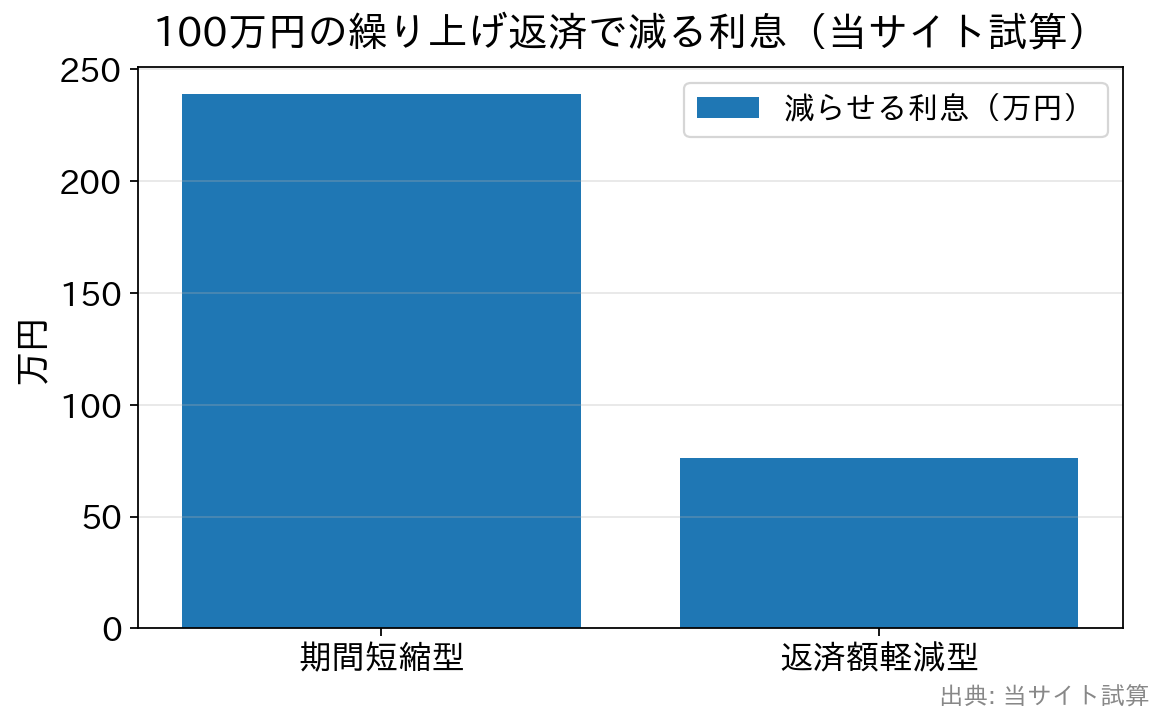
100万円を返しただけで、期間短縮型なら利息が約239万円も減ります。返済額軽減型でも約76万円の利息が減り、毎月の負担も軽くなります。金利が高いほど、同じ100万円で減る利息は大きくなります。
もうひとつ大事なのがタイミングです。返済の初期ほど返済額に占める利息の割合が大きいため、同じ100万円でも、早い時期に返すほど効果が大きくなります。返す時期が遅くなるほど、短くなる期間も減る利息も小さくなっていきます。
とはいえ、早ければ早いほどよいと単純には言えない事情もあります。手元のお金を使い切る前に、次の注意点も見ておいてください。
繰り上げ返済のデメリットと住宅ローン控除の注意点
お得に見える繰り上げ返済にも、気をつけたい点があります。
まず、ローンが軽くなる代わりに、貯めてきたお金は手元からなくなります。住宅ローンは、いったん繰り上げ返済すると「やっぱり返して」と引き出せません。教育費や医療費、失業といった急な出費に備えるお金まで回さないようにしましょう。
金利が動く局面では、この点をとくに意識したいところです。
内閣府が2026年7月に公表した令和8年度の年次経済財政報告(経済財政白書)の試算では、借入金利が1%、預金金利が0.6%上がったと仮定すると、住宅ローンのある30代世帯は平均で年間約24万円の負担増、ローンのない70代世帯は約8万円の受け取り増になるとされています。
一定の前提を置いた平均値の試算ですが、白書は金融資産と負債の両方を含めて家計の状況を把握することが大切だと指摘しています。借入だけを見て急いで返すより、手元に残す資産とセットで考えるほうが安心です。
次に、繰り上げ返済に手数料がかかる金融機関があります。回数が多いと手数料の合計もふくらむので、これから申し込む方は手数料の有無を見ておくと安心です。インターネット経由の一部繰上返済を無料にしている金融機関も増えていますが、同じ銀行でも一部繰上返済か全額繰上返済か、ネットか窓口かで条件が変わることがあります。
あとは、住宅ローン控除を受けている場合の注意です。
住宅ローン控除は、年末時点のローン残高に控除率をかけた金額が所得税などから差し引かれる制度です。控除率は令和4年(2022年)1月1日以降に入居した場合は0.7%で、繰り上げ返済で年末残高を減らすと、そのぶん控除額も小さくなります。
借入金利が控除率を下回っていると、払う利息より戻ってくる税金のほうが多い状態になります。あわてて繰り上げ返済すると、かえって手取りが減ってしまうこともあるわけです。
控除率が1%だったのは令和3年(2021年)までに入居した場合です。古い記事や体験談では1%で説明されていることがあるので、ご自身の入居年で確かめてください。
控除の対象となる入居期限は、令和8年度税制改正で令和12年(2030年)12月31日までに延長されています。借入限度額や控除期間は住宅の省エネ性能や入居年で異なり、国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合」に整理されています。
期間短縮型には、見落としがちな落とし穴もあります。住宅ローン控除には返済期間(償還期間)が10年以上という要件があり、繰り上げ返済後の期間で判定されます。
国税庁の質疑応答事例「繰上返済等をした場合の償還期間」では、期間が短くなっても、最初に返済した月から短くなった最終返済月までが10年以上あれば控除を受けられるとされています。
期間短縮型を重ねてこれが10年未満になると、その年以後は控除自体が受けられなくなります。
控除期間中に大きく期間を縮めるときは、この10年の線を必ず確かめてください(返済額軽減型なら完済時期が変わらないため、この心配は基本的にありません)。
そして、控除を受けている間に繰り上げ返済をするなら、その年の控除額が12月末の残高で確定した直後の1月がもっとも良いタイミングです。12月中に返すと、その年の控除額まで減ってしまうからです。年をまたいで1月に実行すれば、その年の控除はそのまま受けたうえで、翌年以降の利息を減らせます。控除率と返すタイミングの関係は、住宅ローンの繰り上げ返済はいつがお得?控除0.7%と10年の壁で詳しく扱っています。
繰り上げ返済をする前に確認したい4つのこと
はじめて繰り上げ返済をするときは、次の順番で確かめていくと迷いません。
1. 手元にいくら残すかを先に決める
生活費の半年分ほどと、近いうちに使う予定のお金(教育費、車の買い替え、リフォームなど)は残しておく。こうして使わないお金の線引きを先に決めてから、余った分で繰り上げ返済を考えます。順番を逆にすると、返しすぎて生活が苦しくなります。
2. 借入先の手数料と最低金額を調べる
一部繰上返済の手数料(無料か有料か、ネットと窓口で違うか)と、1回あたりいくらから返せるかを確かめます。金融機関によって1円から、1万円以上、10万円以上などさまざまです。手数料がかかるなら、回数を減らしてまとめて返したほうが有利になります。
3. 住宅ローン控除を受けているかを確認する
控除の期間中かどうか、ご自身の控除率は0.7%か1%か、適用金利が控除率を上回っているかを見ます。控除期間が終わってから返す、という選び方も十分あり得ます。
4. 期間短縮型か返済額軽減型かを選ぶ
総返済額を抑えたいなら期間短縮型、毎月の家計にゆとりを持たせたいなら返済額軽減型。定年までに完済したい方には期間短縮型が向きますが、控除期間中は返済期間10年以上の要件に気をつけてください。
手続き自体は、多くの金融機関でインターネットバンキングから数分で終わります。返済用口座に資金を入れておき、金額とタイプを指定して申し込むだけです。実行日が申込の翌営業日以降などと決まっていることもあるので、余裕をもって手続きしてください。
繰り上げ返済のよくある質問
Q. 住宅ローンの繰り上げ返済は、いくらからできますか?
A. 金融機関によって違います。インターネットからなら1円単位や1万円単位で受け付けるところもあれば、10万円以上や100万円以上を最低金額にしているところもあります。少額を何度も返したい方は、最低金額が小さく手数料が無料の金融機関だと使いやすくなります。
Q. 繰り上げ返済をすると、団信の保障は減りますか?
A. 減ります。団体信用生命保険(団信)は、万一のときにその時点のローン残高が保険金で返される仕組みなので、残高が減ればそのぶん保障額も減ります。期間短縮型では保障される期間も短くなり、手元資金と保障の両方が薄くなる点は覚えておいてください。
Q. 繰り上げ返済と貯蓄・資産運用は、どちらを優先すべきですか?
A. 繰り上げ返済は、住宅ローンの金利分だけ確実に得をする行動です。控除を受けていない前提なら、適用金利より高い利回りを確実に得られる運用先がない限り、繰り上げ返済のほうが分がよいと考えられます。ただし返したお金は引き出せないので、手元資金とのバランスで決めてください。
Q. ボーナスのたびに少しずつ返すのと、まとめて返すのはどちらが得ですか?
A. 手数料が無料なら、早く・こまめに返すほうが利息を減らす効果は大きくなります。返済の初期ほど利息の割合が大きいためです。1回ごとに手数料がかかる場合は、ある程度まとめて回数を減らしたほうが有利になることがあります。
Q. 変動金利で借りています。金利が上がりそうなら急いで繰り上げ返済すべきですか?
A. 金利が上がれば利息の負担が増え、繰り上げ返済の効果も相対的に大きくなります。とはいえ金利の行方は誰にも断定できません。手元資金を使い切らず、生活防衛資金を確保したうえで、金利が上がっても困らない家計にしておくほうが安全です。
はじめての住宅ローンでは借りるときの金利に目が向きがちですが、繰り上げ返済のしやすさ(手数料・最低金額・手続き方法)も、借りたあとの自由度を大きく左右します。家を買うのと同じで、住み始めてからの使い勝手まで見ておくと後悔が減ります。金融機関を比べるときは、金利・諸費用・団信とあわせて、この点もチェックしてみてください。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンQ&A関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



