新築の価格はなぜ高い?下がらない仕組みと金利上昇期の考え方
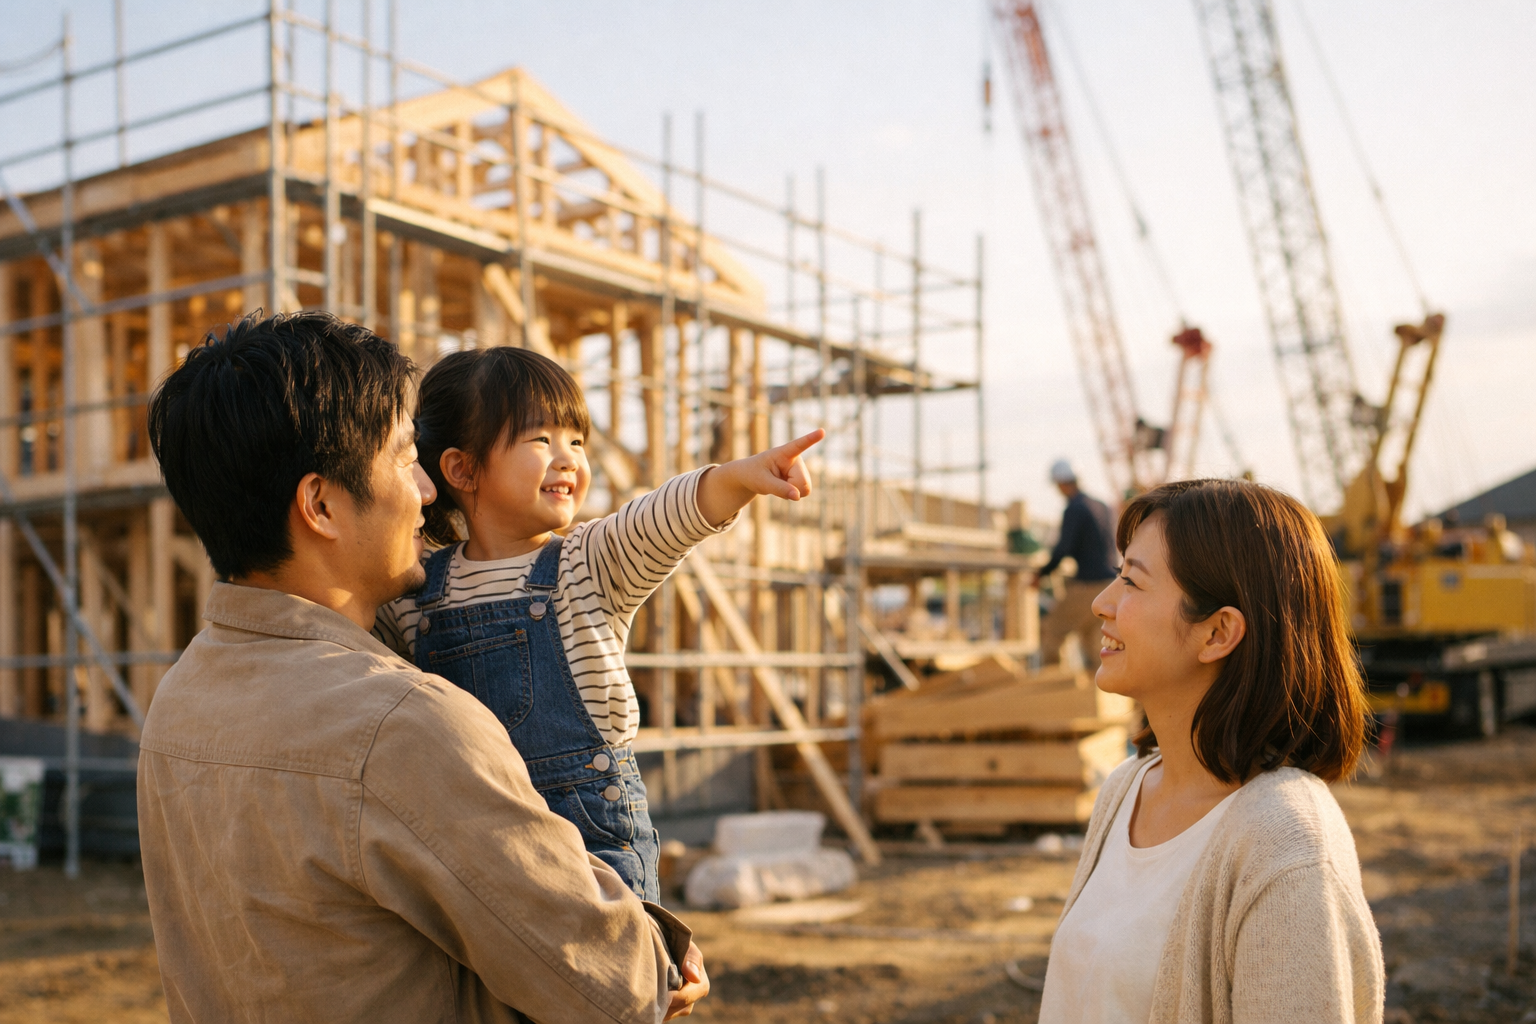
「新築って、どうしてこんなに高いの?」と感じている方へ。新築の価格が下がりにくいのは、土地代と建築費が上がり続けているうえ、売主が経費や利益を削って吸収する余地がもう残っていないからです。
しかも2026年は住宅ローンの金利も上がっています。10月の【フラット35】は年3.830%で、現行の制度になってから最も高い水準です(2026年10月時点)。価格と金利の両方を前提に、返せる額から考える必要があります。
公示地価や路線価を見ると、地域によっては横ばいや下落の場所もあります。それでも新築の建売住宅やマンションは、全国的に高い水準が続いています。
新築価格はコストの積み上げで決まる
新築物件の価格は、おもに土地代と建物代、建物部分の消費税でできています。売主である不動産会社やハウスメーカーは、仕入れ代金に販売経費と利益を足して値段を決めます。
以前は土地や建築費が上がっても、経費や利益を削って値上げを抑えられました。ところが長いデフレの時期に経費も利益も絞り切ったため、いまはコストの上昇がほぼそのまま販売価格に乗ります。
土地を仕入れてから建物が完成するまでの期間も短くなりました。そのぶん、資材や人件費の変動がすぐに値段へ反映されます。地価の種類や土地の値段の決まり方は、4つの地価と土地価格が決まる仕組みで詳しく紹介しています。
建築費が下がりにくい理由
建築費の上昇は、最近始まった話ではありません。2008年の北京五輪の前後には中国の需要で原油や鉄が値上がりし、2011年の東日本大震災のあとは復興工事で職人が足りなくなりました。
近年は世界的な資材高、円安による輸入資材や燃料の値上がり、建設業界の人手不足と人件費の上昇が重なっています。
住宅の性能を底上げする制度も強まりました。2025年4月からは、原則としてすべての新築住宅に省エネ基準への適合が義務づけられています。品質は上がる一方で、建築コストを押し上げる要因にもなります。建築費が大きく下がる材料は、今のところ見当たりません。
新築マンションは過去最高値が続いている
実際の数字を見てみます。不動産経済研究所の調べでは、2025年(1〜12月)の首都圏(1都3県)の新築分譲マンション平均価格は9,182万円、東京23区は1億3,613万円で、どちらも過去最高でした。

2026年4月に発表された2025年度(2025年4月〜2026年3月)の集計でも、首都圏の平均価格は9,383万円と最高を更新しました。一方で発売戸数は2万1,659戸と、1973年度の調査開始以来もっとも少なくなっています。
値段は上がり、売り出される戸数は減っている。これがいまの新築マンション市場の姿です。こうした事情から、比較的手の届きやすい中古住宅や中古マンションに目を向ける人も増えています。
超低金利が価格高騰を支えた時代は終わった
この記事を最初に書いた2015年ごろは、物件価格が上がっていても住宅ローンの金利がとても低い時期でした。総返済額で見れば、負担をかなり抑えられたのです。
その前提は変わりました。日本銀行は2024年3月にマイナス金利政策を解除したあと利上げを重ね、2026年9月の会合で政策金利を1.25%程度へ引き上げました。1995年以来の高い水準です(日本銀行 金融政策決定会合の公表文)。
これを受けて大手銀行は、11月から短期プライムレート(変動金利の目安になる銀行の基準レート)を引き上げると発表しています。変動型の住宅ローン金利も、順次見直される見込みです。
固定型も上がっています。【フラット35】の2026年10月の金利(借入期間21〜35年・融資率9割以下・団信付きの最頻金利)は年3.830%で、3か月続けての上昇です(出典 住宅金融支援機構【フラット35】)。物件価格の上昇を低金利がカバーしてくれる構図は、もう期待しにくくなりました。
金利の先行きと選び方は、住宅ローン金利の今後と選び方の考え方でまとめています。
価格も金利も高いときの考え方(よくある質問)
Q. 価格も金利も上がっているなら、下がるまで待ったほうがいいですか?
A. 一概には言えません。待つ間も家賃はかかり、価格や金利の先行きは誰にも読めないからです。今の価格と金利で、自分の家計が無理なく返せるかを先に確かめてください。
Q. 金利が上がる時期は、変動と固定のどちらを選べばいいですか?
A. 家計の余力で答えが変わります。固定は返済額が決まる安心があり、変動は当初の返済を抑えられる代わりに上昇の負担を自分で負います。金利が上がっても払い続けられるか、試算してから選ぶのが近道です。
Q. 頭金はどのくらい用意すれば安心ですか?
A. 決まった正解はありません。頭金を増やせば借入額と利息は減りますが、手元の現金が少なくなると急な出費に困ります。諸費用や引っ越し代、生活費の数か月分を残したうえで決めると安心です。
頭金と繰上返済の考え方が金利上昇でどう変わったかは、金利上昇期の頭金と繰上返済の考え方で解説しています。
Q. 新築の予算が足りないとき、どんな工夫がありますか?
A. エリアを一駅ずらす、中古住宅を買ってリフォームする、広さの優先順位を見直すといった方法があります。省エネ性能の高い新築なら、国のみらいエコ住宅2026事業の補助を受けられる場合もあります。申請は住宅会社が行い、予算に達すると受付が終わります。
まとめ
新築価格は、建築費や人件費の上昇と供給の絞り込みを背景に、しばらく高い水準が続くとの見方が一般的です。住宅ローンも、超低金利の時代から金利がつく時代へ移りました。
これから家を買うなら、物件価格だけでなく、金利・諸費用・団信まで含めた総返済額で比べ、金利が上がっても払える余裕を残した資金計画を立てておくと安心です。焦らずに、情報集めだけは早めに始めておくのがおすすめです。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

新築一戸建て・マンションの購入関連記事
-
- 2026.11.07
- 3207view
-
- 2026.11.07
- 3563view
-

大光銀行の住宅ローン金利|定率タイプと定額タイプの違いと選び方
- 2026.11.07
- 3460view
-
九州ひぜん信用金庫の住宅ローン|無担保ローンとフラット35の金利
- 2026.11.07
- 5767view
-
- 2026.11.07
- 3482view
-
- 2026.11.07
- 3557view