新築マンションで住宅ローンを組む前に確認したい5つのこと
新築マンションの購入が決まったら、次に向き合うのが住宅ローンです。まず確認しておきたいのは、やはり金利。ただし「金利がいくらか」だけを見て決めてしまうと、住み始めてから「こんなはずでは」となりがちです。
この記事では、はじめて住宅ローンを組む方に向けて、いまの金利環境・返済の仕組み・マンションならではのランニングコストを、順番にやさしく整理していきます。
 「毎月きちんと返しているのに、残高がなかなか減らない」——住宅ローンでよく聞く感想です。ただし、ここには正しい部分と、誤解されがちな部分があります。
まず正しいのは「最初のうちは元金の減り方がゆっくりだ」という点です。多くの住宅ローンで使われる元利均等返済は、毎月の返済額が一定になるように組まれています。その一定額の中身は「元金+利息」で、借入残高が大きい返済初期ほど利息の割合が大きくなります。だから、返した金額のわりに残高が減った実感が湧きにくいのです。
一方で、「3,000万円を借りて、数年後に残高が3,000万円を超えている」ということは元利均等返済では起こりません。毎月の返済額には必ず元金部分が含まれているため、残高は初回から少しずつ減っていきます。借りた額より残高が増えるのは、利息を払わずに元金へ組み入れていくような特殊な返済方法の場合で、一般的な住宅ローンには当てはまりません。この点は、安心して大丈夫です。
では、実際に利息はどれくらいかかるのでしょうか。当編集部が2026年8月適用の各行公式金利を実測し、借入3,000万円・35年・元利均等(ボーナス返済なし・諸費用は含まず)で試算すると、利息の総額はこれだけ変わります。
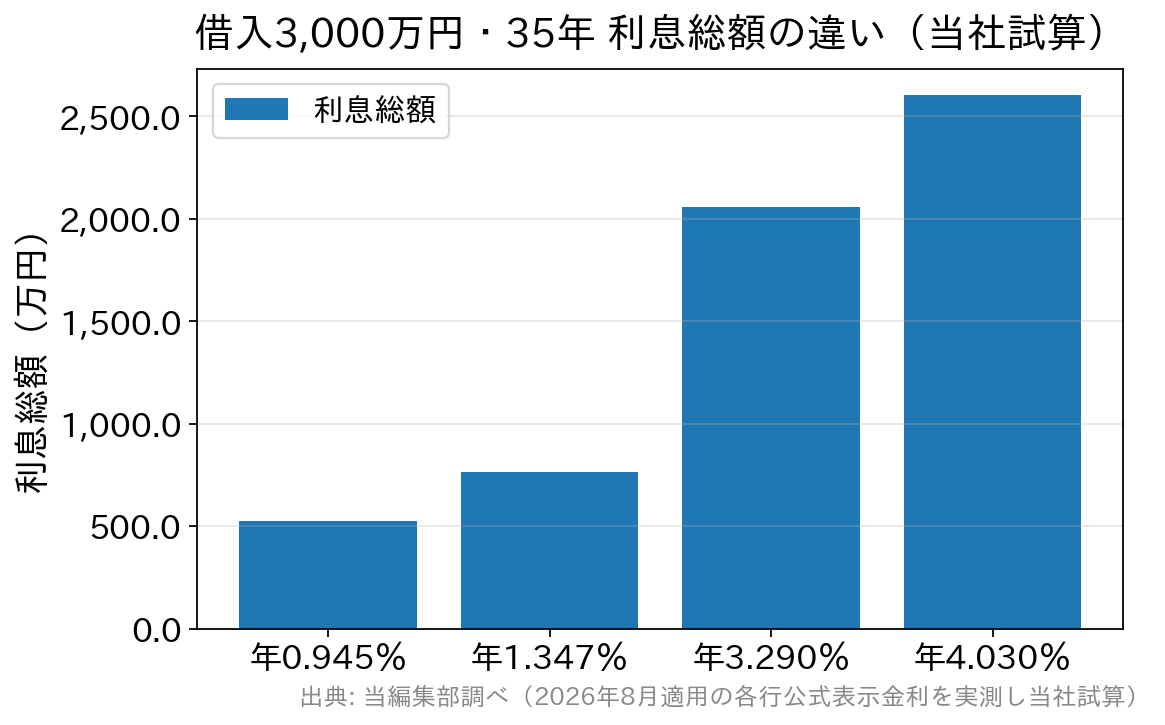
左2本は変動金利(全期間金利が変わらないと仮定した概算)、年3.290%は【フラット35】などの全期間固定、年4.030%は固定35年の例。元利均等・ボーナス返済なし・事務手数料等の諸費用は含みません。
管理費と修繕積立金だけで、平均すると月2万4千円ほど。これがローン返済とは別に、住んでいる限り続きます。しかも修繕積立金は、新築時に低めに設定され、10年・15年といった節目で引き上げられる例が少なくありません。購入前に長期修繕計画を見せてもらい、将来いくらまで上がる想定なのかを確認しておくことを強くおすすめします。
いまの金利環境を確認しておきましょう
かつては「マイナス金利で史上最低の水準だから、いまが借りどき」と語られていました。ですが、その前提はすでに変わっています。 日本銀行は2024年3月にマイナス金利政策を見直し、その後は段階的な利上げが進みました。2026年6月16日の金融政策決定会合で政策金利(無担保コールレート・オーバーナイト物)は「1.0%程度」へ引き上げられ、7月30・31日の会合ではこの方針が維持されています。 住宅ローンの金利も、これに合わせて動いています。たとえば全期間固定の【フラット35】は、2026年8月の融資率9割以下・返済期間21年以上35年以下(新機構団信付き)で年3.290%が最も多い金利でした。数年前の「1%前後の固定金利」を思い浮かべていると、返済計画は大きくずれてしまいます。 【用語ミニ解説】政策金利=日本銀行が誘導する短期の金利。住宅ローンの変動金利の基準になる「短期プライムレート」は、この政策金利の動きに連動します。一方、固定金利は長期国債の利回り(長期金利)を基準にするため、動く理由もタイミングも別です。 大切なのは「いまが高いか安いか」を当てにいくことではなく、いまの金利で借りたときに、無理なく返し続けられるかを確かめること。ここから先は、そのための見方を順に説明します。返済しても元金が減らない、は本当?
「毎月きちんと返しているのに、残高がなかなか減らない」——住宅ローンでよく聞く感想です。ただし、ここには正しい部分と、誤解されがちな部分があります。
まず正しいのは「最初のうちは元金の減り方がゆっくりだ」という点です。多くの住宅ローンで使われる元利均等返済は、毎月の返済額が一定になるように組まれています。その一定額の中身は「元金+利息」で、借入残高が大きい返済初期ほど利息の割合が大きくなります。だから、返した金額のわりに残高が減った実感が湧きにくいのです。
一方で、「3,000万円を借りて、数年後に残高が3,000万円を超えている」ということは元利均等返済では起こりません。毎月の返済額には必ず元金部分が含まれているため、残高は初回から少しずつ減っていきます。借りた額より残高が増えるのは、利息を払わずに元金へ組み入れていくような特殊な返済方法の場合で、一般的な住宅ローンには当てはまりません。この点は、安心して大丈夫です。
では、実際に利息はどれくらいかかるのでしょうか。当編集部が2026年8月適用の各行公式金利を実測し、借入3,000万円・35年・元利均等(ボーナス返済なし・諸費用は含まず)で試算すると、利息の総額はこれだけ変わります。
余裕資金は繰上返済にまわすべき?
手元に余裕資金ができたとき、「投資にまわすか、繰上返済にあてるか」で迷う方は多いと思います。 繰上返済にあてた分はまるごと元金の返済にあてられるため、その後にかかるはずだった利息を確実に減らせます。返済期間の早い時期に行うほど効果が大きいのも特徴です。金利が上がっている局面では、この「確実に減らせる」という点の価値は小さくありません。 ただし、「投資より繰上返済のほうが健全」と一律に言い切れるものでもありません。判断する前に、少なくとも次の3点は確認しておきましょう。 ①手元資金を残せているか……繰上返済したお金は、原則として引き出せません。教育費・医療費・失業などに備える生活防衛資金まで使ってしまうと、いざというときにかえって高い金利で借りることになりかねません。 ②住宅ローン控除を受けている期間かどうか……住宅ローン控除(住宅借入金等特別控除)は、償還期間が10年以上の借入金であることが要件です。繰上返済で返済期間を短くしすぎると、控除を受けられなくなることがあります。国税庁は、繰上返済後の償還期間で判定するとしたうえで、当初契約の最初の返済月から短くなった後の最終返済月までが10年以上であれば適用を続けられる、と説明しています。期間短縮型の繰上返済を検討するときは、必ずここを確認してください。 ③どの借入から減らすか……住宅ローンより金利の高い借り入れ(自動車ローンやカードローンなど)があるなら、通常はそちらを優先したほうが利息の軽減効果は大きくなります。 制度の詳しい要件は国税庁のサイトで、返済方法の選択肢(期間短縮型か返済額軽減型か、手数料の有無)は借入先の金融機関で、それぞれ確認しておくと安心です。毎月の支払いは、ローンだけではありません
マンションを購入しても、管理費と修繕積立金は毎月支払い続けます。さらに所有者になると固定資産税・都市計画税も毎年かかります。ここを見落として「家賃と同じくらいの返済額だから大丈夫」と考えると、家計が苦しくなりがちです。 金額の相場は、国土交通省の「令和5年度マンション総合調査」(2024年6月公表)で確認できます。| 毎月・毎年かかるもの | 金額の目安 | 見るときのポイント |
|---|---|---|
| 管理費 | 月11,503円(1戸あたり平均) | 駐車場使用料等からの充当額を除いた平均。共用部の清掃・点検・管理会社への委託費など |
| 修繕積立金 | 月13,054円(1戸あたり平均) | 同じく充当額を除いた平均。長期修繕計画にもとづき、段階的に引き上げられることが多い |
| 固定資産税・都市計画税 | 毎年(物件により異なる) | 市町村へ納付。新築住宅には一定期間の税額軽減措置がある(要件・期限は変わるため自治体で確認) |
| 駐車場・駐輪場の使用料など | 物件により異なる | 管理組合の収入源にもなっている。募集条件は物件ごとに違う |
「いざとなれば売ればいい」が通じないこともある
「返せなくなったら売ればいい」と考える方もいます。ただし、その出口が使えるのは売却価格がローン残高を上回っているときだけです。 たとえば4,000万円で購入した物件の市場価格が2,500万円になっていて、ローンが3,000万円残っていたとします。売っても500万円の借金が残り、しかも住まいはなくなります。抵当権を外すには残債の一括返済が必要になるため、「残債>売却価格」の状態では、そもそも売るという選択肢自体が取りにくくなります。 この差が生まれやすいのは、頭金をほとんど入れず、返済初期でまだ元金が減っていない時期です。一般に、駅から離れた郊外の物件は、都市部の駅に近い物件に比べて価格が下がりやすい傾向があるとも言われます。だからこそ、購入時点で「無理なく返し続けられるか」と「頭金をどこまで入れられるか」を確かめておくことが、そのまま出口の確保にもなります。契約前のチェックリストとよくある質問
新築マンションで住宅ローンを組む前に、次の5つを確認しておきましょう。 □ 毎月の返済額に、管理費・修繕積立金・駐車場代を足した金額で家計が回るか □ 長期修繕計画で、修繕積立金が将来いくらまで上がる想定か □ 固定資産税・都市計画税のおおよその年額(不動産会社に目安を聞けます) □ 金利タイプごとの総返済額の違い(変動・当初固定・全期間固定) □ 事務手数料・保証料・登記費用などの諸費用を、どこから支払うか Q. 変動金利と全期間固定、どちらを選べばよいですか? どちらが正解と言い切れるものではありません。変動金利は当初の返済額を抑えられる一方、金利が上がれば返済額も見直されます(見直しのルールは金融機関ごとに異なり、いわゆる「5年ルール」「125%ルール」がない金融機関もあります)。全期間固定は返済額が動かない安心がある代わりに、当初の金利は高めです。返済額が上がっても耐えられるかどうかを基準に考えると選びやすくなります。 Q. 頭金はどれくらい入れるべきでしょうか? 一律の正解はありませんが、頭金を入れると借入額が減るぶん利息の総額を抑えられ、売却時に残債が上回りにくくなります。一方で、手元の現金を使い切ってしまうのは危険です。【フラット35】のように融資率(物件価格に対する借入の割合)が9割以下かどうかで金利が変わる商品もあるので、そのラインを目安にする考え方もあります。 Q. 新築マンションは引き渡しまで時間があります。金利はいつのものが適用されますか? 多くの金融機関では、実際に適用されるのは融資実行日(引き渡し・決済の日)時点の金利です。契約から引き渡しまで期間が空く新築マンションでは、その間に金利が動く可能性があります。申込時の金利を適用できる商品もあるため、気になる場合は早めに金融機関へ確認しておきましょう。 Q. 諸費用も借りられますか? 金融機関や商品によって扱いが異なります。借りられる場合でも借入額が増えれば利息も増えるため、自己資金でまかなえる部分は現金で支払うほうが総額は抑えられます。まとめ
新築マンションの購入は、金額も期間も人生でいちばん大きな買い物になります。だからこそ、いまの金利環境を正しく把握し、返済の仕組みを理解し、ローン以外に毎月かかるお金まで含めて考える——この3つがそろってはじめて、安心して契約できます。 金融機関を選ぶときは、金利の低さだけでなく諸費用の分かりやすさや団信の内容もあわせて比べてみてください。たとえばSBI新生銀行は、事務手数料が借入金額の2.20%(税込)の定率型で、保証料と一部繰上返済手数料はかからず、一般団信の保険料負担もありません。店舗での相談とオンラインでの手続きの両方に対応しているため、はじめての方が「まず相談したい」というときにも使いやすい選択肢の1つです。 なお、金利・手数料・団信の内容、税制上の軽減措置は変更されることがあります。最新の取り扱い状況は、必ず各金融機関や公的機関の公式サイトでご確認ください。
新築一戸建て・マンションの購入関連記事
-

- 2026.09.22
- 3446view
-
- 2026.09.22
- 4034view
-

- 2026.09.22
- 4110view
-

- 2026.09.22
- 4097view
-

- 2026.09.22
- 3392view
-

- 2026.09.22
- 3840view