
住宅ローンを組む前のポイント|諸費用と頭金の考え方
マイホームを持つとき、多くの方が住宅ローンを利用します。
いまは金融機関ごとに本当にたくさんの住宅ローンがあり、「どこで借りればいいのか分からない」と迷ってしまう方も多いのではないでしょうか。
ただ、金融機関を選ぶより先にやっておきたいことがあります。それは「結局のところ、いくらお金が必要になるのか」を先に把握しておくことです。ここが曖昧なまま金利だけを見比べても、自分に合った住宅ローンは選べません。
このページでは、住宅ローンを借りる前に押さえておいてほしいポイントを、はじめての方にも分かるように順番にご紹介します。
ここで大事なのは、保証料と事務手数料は「どちらか一方だけを見ても比べられない」ということです。保証料0円をうたっていても事務手数料が借入額の2.20%(税込)かかるタイプなら、3,000万円を借りれば66万円になります。逆に事務手数料が定額でも、保証料が数十万円かかることがあります。必ず「保証料+事務手数料の合計」で比較してください。
また、中古住宅は仲介手数料が発生することが多いぶん、新築の分譲住宅より諸費用の割合が高くなりやすい点も覚えておくとよいでしょう。
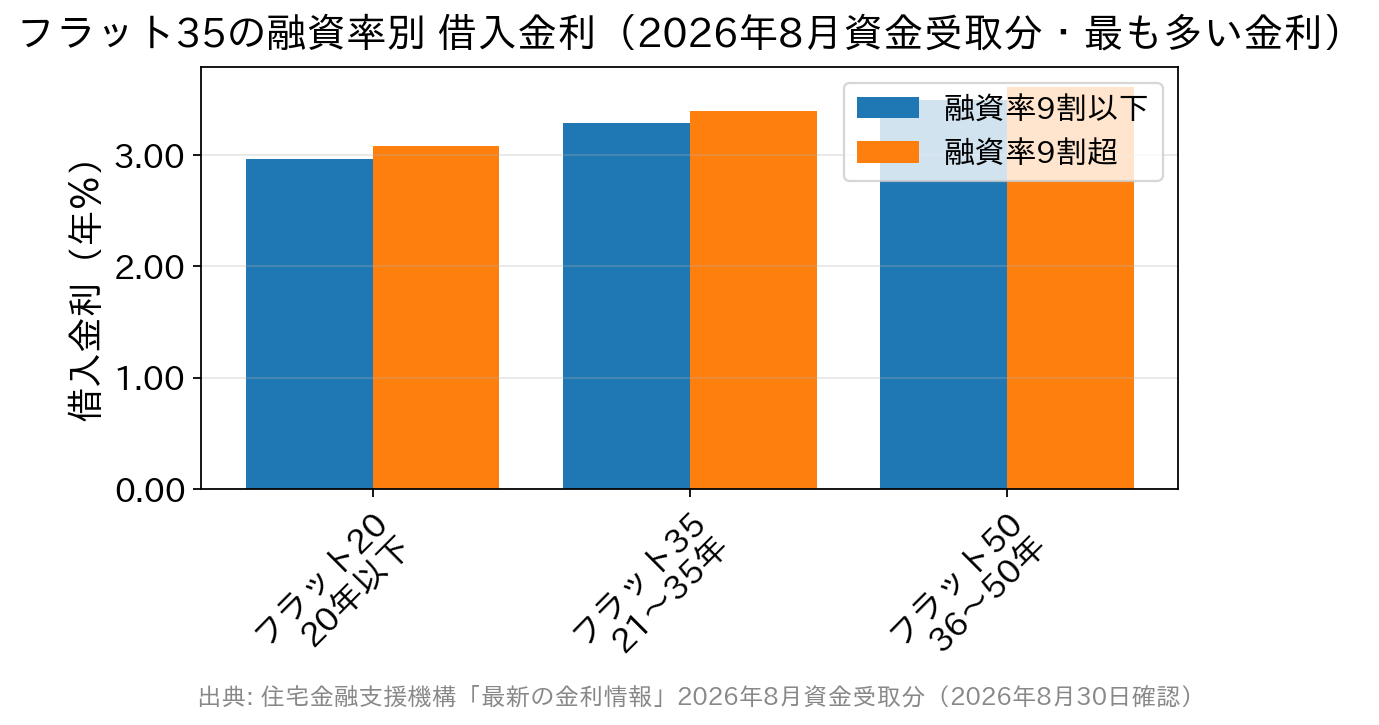
頭金を1割用意して融資率を9割以下にできると、フラット35では適用金利が下がります(新機構団信付き・2026年8月時点)。  今まで賃貸で暮らしていた人は、そのまま家賃の金額を返済額にしてはいけません。
家を所有すれば、ローン(家賃)のほかに固定資産税や、管理費・修繕積立金(マンションの場合など)なども支払うことになります。
固定資産税は毎年1月1日時点の所有者に課税されるもので、賃貸のときには存在しなかった支出です。市街化区域内であれば都市計画税もあわせてかかります。
家賃並みの金額であれば大丈夫だろうと思っても、それ以上の金額がかかるということを頭に入れておいてください。
住宅ローン+固定資産税+修繕積立=家賃として返済額を決めるようにしましょう。
また、住宅ローンを支払っている間にもリフォームが必要になる場合があります。
例えば、一戸建ての場合は一定期間を過ぎると屋根や壁の塗替えなどが必要になりますので、ある程度の貯金も必要になります。
マンションの場合も油断はできません。管理費や修繕積立金は、購入時の金額のままとは限らず、あとから値上げされることがあります。購入前に長期修繕計画や積立金の改定予定を確認しておくと、あとで慌てずに済みます。
マイホーム購入にかかる費用をチェック
家を購入するとなると、物件(建物と土地)の代金以外にもさまざまな費用がかかります。 この諸費用は、物件価格の5〜10%程度かかると言われているぐらいです。 諸費用の負担も考えておかないと家計を圧迫してしまうため、必要な金額を把握してから、状況に合った住宅ローンを選ぶ必要があります。 まずは、どんな費用がかかるのかざっと確認しておきましょう。- 頭金
- 不動産登記にかかる費用(登録免許税。司法書士に手続きを依頼した場合は報酬も別途かかる)
- 売買契約書の印紙税など
- 仲介業者に支払う手数料
- ローン保証料
- 金融機関への事務手数料
- 火災保険料
- 引越し代金
- 新居用の家具や家電の購入など
- 引越しの挨拶周りの品や工事中のお茶やお菓子代など
- 粗大ごみの処分費用
| 費用の種類 | どこに支払うか | 目安・押さえておきたいルール |
|---|---|---|
| 印紙税(売買契約書) | 国(契約書に収入印紙を貼る) | 軽減措置により、契約金額1,000万円超5,000万円以下は1万円、5,000万円超1億円以下は3万円。軽減の対象は2027年(令和9年)3月31日までに作成される契約書 |
| 仲介手数料 | 不動産会社(仲介がある場合) | 売買価格が400万円を超える場合の上限は「売買価格×3%+6万円」+消費税。なお売買代金800万円以下の空き家等は税込33万円まで受け取れる特例がある(2024年7月1日〜) |
| ローン保証料 | 保証会社(金融機関経由) | 借入額・期間で変わる。保証料0円の金融機関もある(そのぶん事務手数料が定率のことが多い) |
| 事務手数料 | 借りる金融機関 | 「借入額×2.20%(税込)」などの定率型と、数万円の定額型がある。保証料とセットで総額を比べる |
頭金はいくら用意すればいい?
頭金はゼロでも、住宅ローンの借り入れをすることは可能です。 しかし、頭金があるのとないのとでは返済金額に大きな違いが出るため、ある程度はあった方がいいでしょう。 一般的には、物件価格の2割程度の頭金を用意できると安心と言われています。とはいえ、いきなり2割は簡単ではありません。そこでまずは「1割」を目標にするという考え方をおすすめします。理由は、借入額が物件価格の9割を超えるかどうかで、金利そのものが変わる住宅ローンがあるからです。 その代表が全期間固定金利の【フラット35】です。借入額が物件の建設費・購入価額に占める割合(融資率)が9割以下か9割超かで、適用される金利が次のように分かれています。住宅購入後にかかる費用もある!
今まで賃貸で暮らしていた人は、そのまま家賃の金額を返済額にしてはいけません。
家を所有すれば、ローン(家賃)のほかに固定資産税や、管理費・修繕積立金(マンションの場合など)なども支払うことになります。
固定資産税は毎年1月1日時点の所有者に課税されるもので、賃貸のときには存在しなかった支出です。市街化区域内であれば都市計画税もあわせてかかります。
家賃並みの金額であれば大丈夫だろうと思っても、それ以上の金額がかかるということを頭に入れておいてください。
住宅ローン+固定資産税+修繕積立=家賃として返済額を決めるようにしましょう。
また、住宅ローンを支払っている間にもリフォームが必要になる場合があります。
例えば、一戸建ての場合は一定期間を過ぎると屋根や壁の塗替えなどが必要になりますので、ある程度の貯金も必要になります。
マンションの場合も油断はできません。管理費や修繕積立金は、購入時の金額のままとは限らず、あとから値上げされることがあります。購入前に長期修繕計画や積立金の改定予定を確認しておくと、あとで慌てずに済みます。
資産計画はしっかりと!
また、あらかじめマイホーム購入後の家計支出の見通しを立てておくことも重要です。将来お子さんにかかる教育費や、老後の生活を圧迫させないように60代になってからの残高予想をしておくことで、購入後に家計が赤字になり、ローンが払えなくなってしまう…ということを防げます。 家賃を払い続けるのであれば、マイホームを購入し、家賃と同じ金額で住宅ローンを払おうと考える人がたくさんいますが、借りる前にしっかりと分析・計画立てをすることが大切です。 計画を立てるときは、「借りられる額」ではなく「無理なく返せる額」から考えるのがコツです。金融機関の審査で通る上限額は、あなたの家計が安全に回る額とは別物だと考えてください。目安としては、次の3つを紙に書き出してみましょう。- 毎月いくらまでなら返済に回せるか(いまの家賃+貯金できている額が出発点)
- その返済を、何歳まで続けるのか(完済時の年齢)
- 教育費や車の買い替えなど、大きな支出が重なる時期はいつか
借りる前によくある疑問(FAQ)
Q. 諸費用も住宅ローンで借りられますか? 金融機関によっては、諸費用を住宅ローンに含めたり、別枠の諸費用ローンを用意していたりします。ただし借入額が増えれば、そのぶん利息も増えます。また借入額が物件価格の9割を超えると、フラット35のように金利が上がる商品もあります。「借りられるから借りる」ではなく、現金で払える部分は払う方が、生涯で出ていくお金は軽くなります。 Q. 頭金がゼロでも家は買えますか? 買えます。頭金ゼロで借りられる住宅ローンはあります。ただし、上で見たとおり総返済額は増えますし、売却が必要になったときにローン残高が家の価値を上回る状態が長く続きやすくなります。頭金ゼロで進めるなら、購入後の貯金計画をセットで考えておくと安心です。 Q. 電子契約にすると印紙税はかからないのですか? 書面の契約書を作らない電子契約では、印紙税は不要になります。ただし金融機関によっては、代わりに電子契約利用手数料(数千円程度)が必要です。金額と有無は申込先の公式サイトでご確認ください。 Q. 契約書に貼る収入印紙は、いつまで軽減されていますか? 不動産の譲渡に関する契約書の印紙税の軽減措置は、2027年(令和9年)3月31日までに作成されるものが対象です。それ以降の取り扱いは、そのときの税制で決まります。 Q. 住宅ローンの審査は、どこから始めればいいですか? 多くの金融機関では「事前審査(仮審査)→本審査」という流れですが、最初から本審査のみで完結する金融機関もあります。申込先によって必要書類の量やタイミングが違うため、物件が決まる前に、気になる金融機関の申込フローを見ておくと動きがスムーズです。まとめ:数字を並べてから、借入先を選ぶ
住宅ローン選びは、つい金利の低さ比べから始めたくなります。でも実際に効いてくるのは、諸費用・頭金・購入後の維持費まで含めた「わが家の総額」です。まずはこの記事で挙げた項目を書き出して、自分の数字にしてみてください。そこまでできれば、金利タイプも借入先も、自然と絞り込めるようになります。 そのうえで諸費用の分かりやすさを重視するなら、SBI新生銀行のパワースマート住宅ローンも検討に値する選択肢のひとつです。保証料0円・一部繰上返済手数料0円・一般団信の上乗せ0円で、事務手数料は借入金額×2.20%(税込)の定率型と、費用の内訳がシンプルに整理されています。店舗での相談とオンライン手続きの両方に対応している点も、はじめての方には心強いところです。 いずれの金融機関を選ぶ場合も、金利・手数料・団信の内容は改定されることがあります。最新の条件は必ず各金融機関の公式サイトでご確認ください。
新規借入の方へ関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2142view
-
- 2026.09.18
- 2148view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1341view
-

- 2026.09.18
- 2259view




