
自動車ローンがある場合、住宅ローンの審査にどう影響する?
住宅ローンを借りて住宅購入を検討している場合、申し込み時の審査でこれまでの借り入れ状況などを総合的に判断して融資の可否が決まります。住宅ローンを借りる前に自動車ローンを利用している方も多いかと思いますが、この自動車ローンが住宅ローンの審査にどう影響するのか気になる方も多いのではないでしょうか。
今回は、自動車ローンを借りている場合における住宅ローンへの影響を解説します。「他の借り入れ」として何が数えられるのか、見落としやすいものまで一緒に整理していきましょう。
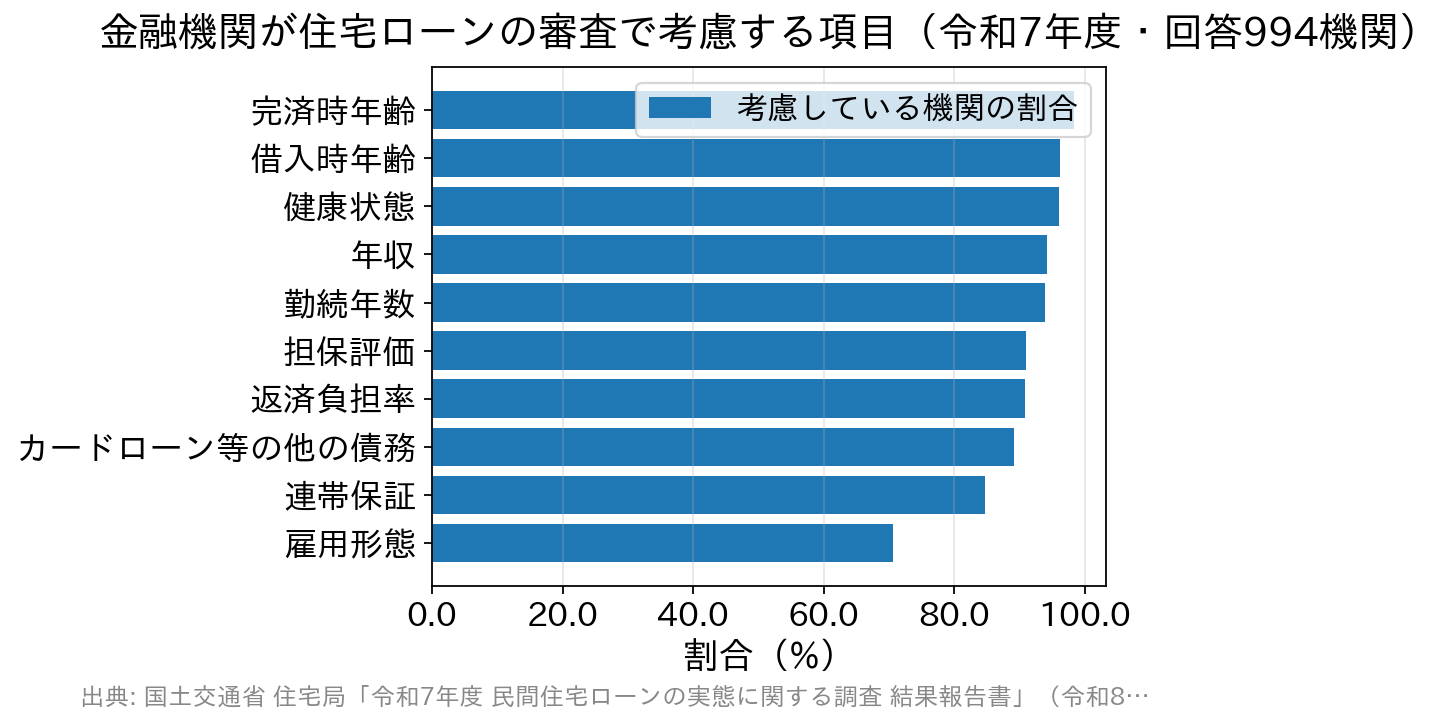
自動車ローンなどが該当する「カードローン等の他の債務の状況や返済履歴」は89.2%の機関が審査項目としています。  住宅ローンの申し込みを行うにあたって考慮される項目のひとつが、年間収入に対する返済比率(返済負担率)です。
住宅金融支援機構の【フラット35】の場合、年収400万円未満の場合の総返済負担率は30%以下、400万円以上の場合は35%以下と定められています(2026年4月1日現在のご利用条件)。民間の金融機関においても、同様の水準で設定されている場合が多いです。前述の国土交通省の調査でも、返済負担率を一律に定めている機関の内訳は「40%以内」「35%以内」「30%以内」が多数を占めていました。
ここでとても大事なのが「総返済負担率」の”総”の部分です。【フラット35】の公式サイトでは、この計算に含める借り入れとして次のように明記されています。
出典:住宅金融支援機構【フラット35】ご利用条件(2026年4月1日現在・2026年8月20日確認)
つまり、自動車ローンの残高が残っている場合、その返済額を含めたうえで住宅ローンの金額とあわせ、年間収入に応じて返済比率が30%もしくは35%以内に収まっているかが判断されます。
自動車ローンの返済額が大きい場合は、住宅ローンの借入可能額はその分だけ少なくなると考えておく必要があります。逆に、自動車ローンの返済額が小さければ、希望する物件で希望に近い金額を借りられる可能性が高まります。
 住宅ローンを希望する金額で借りたい場合は、自動車ローンの残高次第では、完済したうえで住宅ローンを申し込むことをおすすめします。
例えば、自動車ローンの残高が100万円以下から数十万円など残りわずかな場合は、完済してしまうことで自動車ローンとしての借り入れはなくなります。
自動車ローンは、住宅ローンとは異なり融資金額が数百万円と比較的少額です。住宅購入で用意する頭金と近い金額になることも多いため、頭金をすでに用意している場合は、その一部を残りの自動車ローンの返済に充てるという選択肢もあります。ただし頭金を減らしすぎると、今度は住宅ローン側の条件(融資率など)に影響する場合もありますので、どちらを優先すべきかは金融機関に相談しながら決めるとよいでしょう。
自動車ローンは、住宅ローンに比べると金利が高めに設定されていることが多く、借入金額としては少額ではあるものの、早期に返済してしまうことで支払う利息を減らせるという利点もあります。可能な限り優先して完済しておきたいローンだと言えます。
一方で、自動車を買ったばかりでローン残高が多い場合は、収入にもよりますが、しばらく住宅購入は見送って自動車ローンの返済に注力すべきであると言えます。可能な限り、貯蓄と並行して前倒しで返済できるようにするとよいでしょう。
なお、完済した記録が信用情報に反映されるまでには時間がかかることがあります。完済してすぐに申し込むのではなく、完済を証明できる書類(完済証明書や返済口座の履歴)を手元に用意しておくと、審査の場面で慌てずにすみます。
 住宅の購入に合わせて自動車も新たに購入したいと考える方も多いですが、前述しているとおり、自動車ローンがあると住宅ローンで借りられる金額が少なくなってしまいますので、住宅ローンを優先して借りることをおすすめします。
その後に自動車を購入したい場合、住宅ローンの返済負担が重くならないと判断できるのであれば自動車ローンの検討もできます。ただし可能な限り、借入金額を増やすのではなく、自動車ローンを借りた場合に支払う毎月の金額を貯蓄に回し、ある程度の資金を確保したうえで購入することをおすすめします。
ある程度の資金が確保できれば、万が一収入が減少した場合にも柔軟に対応できるようになりますし、何もなければ希望どおり自動車ローンなしで自動車を購入できますので、余計な利息を支払う必要もなくなります。
一方で、生活環境上どうしても自動車が必要なのであれば、中古車や軽自動車など安い金額のものを現金一括で購入する方法を検討してみるとよいでしょう。
なお、住宅ローンの契約が終わる前に新たなローンを組むのは避けてください。申し込みから融資実行までの間に借り入れが増えると、条件が変わったり手続きが止まったりすることがあります。車の購入は、住宅ローンの融資が実行されて落ち着いてから検討しましょう。
自動車ローンの残高がある場合は住宅ローンの審査に影響する
自動車ローンの残高がある状況で住宅ローンの申し込みを行った場合、審査時に現在の自動車ローンの残高を確認したうえで、住宅ローンの契約可否や融資金額の判断が行われます。 これは感覚的な話ではなく、統計にもはっきり表れています。国土交通省が2026年3月に公表した「令和7年度 民間住宅ローンの実態に関する調査」(回答994機関)によると、融資を行う際に考慮する項目として「カードローン等の他の債務の状況や返済履歴」を挙げた金融機関は89.2%にのぼりました。ほとんどの金融機関が、住宅ローン以外の借り入れを見ているということです。総合的な返済比率が30%から35%程度で借入金額が算出される
住宅ローンの申し込みを行うにあたって考慮される項目のひとつが、年間収入に対する返済比率(返済負担率)です。
住宅金融支援機構の【フラット35】の場合、年収400万円未満の場合の総返済負担率は30%以下、400万円以上の場合は35%以下と定められています(2026年4月1日現在のご利用条件)。民間の金融機関においても、同様の水準で設定されている場合が多いです。前述の国土交通省の調査でも、返済負担率を一律に定めている機関の内訳は「40%以内」「35%以内」「30%以内」が多数を占めていました。
ここでとても大事なのが「総返済負担率」の”総”の部分です。【フラット35】の公式サイトでは、この計算に含める借り入れとして次のように明記されています。
| 区分 | 総返済負担率に含まれるもの(【フラット35】の場合) |
|---|---|
| 住宅関連 | 【フラット35】のほか、【フラット35】以外の住宅ローン |
| そのほかのローン | 自動車ローン、教育ローン、カードローン(クレジットカードによるキャッシング、商品の分割払いやリボ払いによる購入を含む)など |
| そのほか | 収入合算者の分の借り入れ、賃貸予定または賃貸中の住宅に係る借入金(一定の場合を除く) |
見落としやすい「他の借り入れ」に注意
前の章の表を見て「えっ、これも入るの?」と思われた方もいるかもしれません。初心者の方が申し込み前に見落としやすいのは、次のようなものです。 ①クレジットカードのリボ払い・分割払い 【フラット35】では「商品の分割払いやリボ払いによる購入」も総返済負担率の対象と明記されています。「ローンを組んだつもりはない」と思っていても、審査上は借り入れとして数えられます。 ②スマートフォン本体の分割払い 端末代金を分割で支払っている場合、それは割賦契約であり信用情報に登録されます。金額は小さくても、支払いを遅らせた履歴があると影響することがあります。 ③収入合算する方の借り入れ 【フラット35】では収入合算者の借り入れも合算して計算すると明記されています。ご自身に借り入れがなくても、合算するご家族に自動車ローンがあれば影響します。 ④使っていないカードローンやキャッシングの枠 残高がゼロでも、契約が残っていることが確認される場合があります。使う予定がない契約は、申し込み前に解約しておくと分かりやすくなります。 正確な取り扱いは金融機関によって異なりますので、気になる借り入れがある場合は、申し込みを検討している金融機関に事前に確認しておくと安心です。自動車ローンの残高次第では完済をおすすめする
住宅ローンを希望する金額で借りたい場合は、自動車ローンの残高次第では、完済したうえで住宅ローンを申し込むことをおすすめします。
例えば、自動車ローンの残高が100万円以下から数十万円など残りわずかな場合は、完済してしまうことで自動車ローンとしての借り入れはなくなります。
自動車ローンは、住宅ローンとは異なり融資金額が数百万円と比較的少額です。住宅購入で用意する頭金と近い金額になることも多いため、頭金をすでに用意している場合は、その一部を残りの自動車ローンの返済に充てるという選択肢もあります。ただし頭金を減らしすぎると、今度は住宅ローン側の条件(融資率など)に影響する場合もありますので、どちらを優先すべきかは金融機関に相談しながら決めるとよいでしょう。
自動車ローンは、住宅ローンに比べると金利が高めに設定されていることが多く、借入金額としては少額ではあるものの、早期に返済してしまうことで支払う利息を減らせるという利点もあります。可能な限り優先して完済しておきたいローンだと言えます。
一方で、自動車を買ったばかりでローン残高が多い場合は、収入にもよりますが、しばらく住宅購入は見送って自動車ローンの返済に注力すべきであると言えます。可能な限り、貯蓄と並行して前倒しで返済できるようにするとよいでしょう。
なお、完済した記録が信用情報に反映されるまでには時間がかかることがあります。完済してすぐに申し込むのではなく、完済を証明できる書類(完済証明書や返済口座の履歴)を手元に用意しておくと、審査の場面で慌てずにすみます。
住宅と自動車をあわせて検討する場合は住宅ローンを優先
住宅の購入に合わせて自動車も新たに購入したいと考える方も多いですが、前述しているとおり、自動車ローンがあると住宅ローンで借りられる金額が少なくなってしまいますので、住宅ローンを優先して借りることをおすすめします。
その後に自動車を購入したい場合、住宅ローンの返済負担が重くならないと判断できるのであれば自動車ローンの検討もできます。ただし可能な限り、借入金額を増やすのではなく、自動車ローンを借りた場合に支払う毎月の金額を貯蓄に回し、ある程度の資金を確保したうえで購入することをおすすめします。
ある程度の資金が確保できれば、万が一収入が減少した場合にも柔軟に対応できるようになりますし、何もなければ希望どおり自動車ローンなしで自動車を購入できますので、余計な利息を支払う必要もなくなります。
一方で、生活環境上どうしても自動車が必要なのであれば、中古車や軽自動車など安い金額のものを現金一括で購入する方法を検討してみるとよいでしょう。
なお、住宅ローンの契約が終わる前に新たなローンを組むのは避けてください。申し込みから融資実行までの間に借り入れが増えると、条件が変わったり手続きが止まったりすることがあります。車の購入は、住宅ローンの融資が実行されて落ち着いてから検討しましょう。
よくある質問
Q. 自動車ローンがあると住宅ローンの審査に必ず落ちますか? A. 必ず落ちるわけではありません。国土交通省の調査では、金融機関が考慮する項目は完済時年齢(98.4%)、健康状態(96.1%)、借入時年齢(96.2%)、年収(94.2%)、勤続年数(93.9%)など多岐にわたり、総合的に判断されます。自動車ローンは、そのうちの返済負担率に影響する要素のひとつです。 Q. 自動車ローンは全額完済しないと意味がありませんか? A. 一部でも繰上返済して毎月の返済額を減らせば、返済負担率の計算上は有利に働きます。ただし残高が残っていれば審査では確認されますので、残りわずかであれば完済してしまうほうが分かりやすいのは確かです。 Q. 残価設定型のローン(残クレ)も対象になりますか? A. 分割払いによる購入契約であり、審査上は他の借り入れとして扱われるのが一般的です。取り扱いは金融機関によって異なりますので、申し込み先にご確認ください。 Q. 事前審査に通れば、あとから車を買っても大丈夫ですか? A. おすすめできません。事前審査後に借り入れが増えると、本審査や融資実行の段階で条件が変わることがあります。融資実行までは新たなローンを組まないのが基本です。 Q. どのタイミングで自動車ローンを完済すればよいですか? A. 住宅ローンの事前審査を受ける前が理想です。金融機関によっては事前審査(仮審査)を行わず本審査で完結するところもあります(たとえばSBI新生銀行は、原則として事前審査を行わず本審査のみで完結すると案内しています)。申し込み先の手続きの流れを確認したうえで、余裕をもって準備しましょう。まとめ
自動車ローンは、住宅ローンの審査で「他の借り入れ」として確認されます。国土交通省の調査でも、89.2%の金融機関が「カードローン等の他の債務の状況や返済履歴」を審査項目にしているという結果が出ています。 そして影響するのは残高そのものより、毎月の返済額が返済負担率を押し上げるという点です。【フラット35】では総返済負担率の基準が年収400万円未満で30%以下、400万円以上で35%以下と定められており、自動車ローンやカードローン、リボ払い・分割払いによる購入も計算に含まれます。 住宅の購入を考え始めたら、まずは「いま自分(と収入合算する家族)にどんな借り入れがあり、毎月いくら返しているか」を洗い出すところから始めてみてください。条件は改定されることもありますので、最新の基準は各金融機関や住宅金融支援機構の公式サイトでご確認ください。
住宅ローンQ&A関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2492view
-

- 2026.09.16
- 2503view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




