
住宅ローン審査で見られる項目は?落ちないための注意点も解説
「住宅ローンの審査って、結局どこを見られるの?」と気になる方へ。国土交通省の調査では、完済時年齢・借入時年齢・健康状態・年収・勤続年数・担保評価・返済負担率の7項目を、9割以上の金融機関が審査で見ています。これに加えて、ほかの借り入れや支払いの遅れといった信用情報も確認されます。
申し込みは、一般的に事前審査(仮審査)を受けてから本審査へ進み、契約を結んで融資が実行される流れです。ここでは公的な調査データで見られている項目を確かめながら、落ちないために申し込み前にできる準備までを順に整理しました。
9割以上の金融機関が見る7つの審査項目
銀行などの金融機関はそれぞれ独自の審査基準を持っていて、細かな基準は外からは分かりません。
とはいえ、何を見ているかの全体像は公的な調査で公表されています。国土交通省が毎年行っている「民間住宅ローンの実態に関する調査」の最新版(令和7年度調査・令和8年3月公表)によると、融資の審査項目として9割以上の金融機関が挙げた項目は次のとおりです。
| 審査項目 | 審査項目とする金融機関の割合 | ひとことで言うと |
|---|---|---|
| 完済時年齢 | 98.4% | 返し終わるときに何歳か |
| 借入時年齢 | 96.2% | 借りるときに何歳か |
| 健康状態 | 96.1% | 団信に加入できるか |
| 年収 | 94.2% | 返済に回せる収入があるか |
| 勤続年数 | 93.9% | 収入が安定しているか |
| 担保評価 | 91.0% | 物件にどれだけの価値があるか |
| 返済負担率 | 90.9% | 年収に対して返済額が重すぎないか |
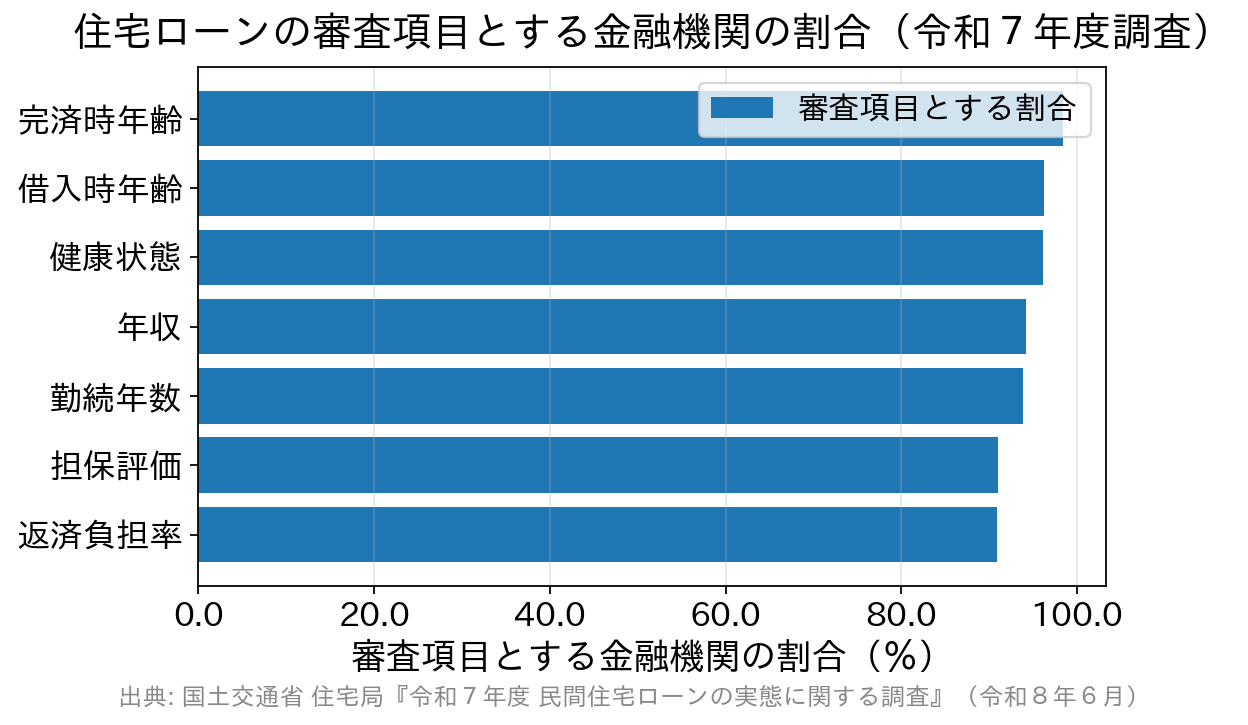
出典 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」
いちばん多いのが完済時年齢だという点に注目してください。年収の高さより、働いているうちに返し終われるかを重く見ているわけです。借りる年齢が上がるほど返済期間を短くせざるを得ず、そのぶん毎月の返済額が増えます。まだ先でいいかと先延ばしにすると、条件が厳しくなることもあります。
3位に健康状態が入っているのも住宅ローンならでは。多くの民間住宅ローンは団体信用生命保険(団信=借りた人に万一のことがあったとき、残りのローンが保険で返される仕組み)への加入が必須で、団信に入れないとローン自体を借りられないことがあります。持病がある方には、引受基準を緩めたワイド団信を扱う金融機関や、団信の加入が任意の【フラット35】という選択肢もあります。
以前の調査では返済負担率は上位に入っていませんでしたが、最新の調査では9割の金融機関が審査項目に挙げています。次の章で詳しく説明します。
住宅ローン以外の借り入れは返済負担率に入る
返済負担率とは、年収に対する年間返済額の割合です。
公表されている代表的な基準として、【フラット35】では年収400万円未満なら30%以下、年収400万円以上なら35%以下と定められています。民間の住宅ローンの上限は金融機関ごとに異なり、おおむね30~40%程度で設定されることが多いといわれています。この割合は住宅ローンだけで計算するものではありません。暮らしていると、自動車ローン・ブライダル・教育・パソコン購入など、ローンを組む場面は意外と多いものです。
【フラット35】の公式Q&Aでも、返済負担率の計算に含める「すべての借入れ」として、ほかの住宅ローン・自動車ローン・教育ローン・カードローン(クレジットカードによるキャッシングや、商品の分割払い・リボ払いによる購入を含む)が挙げられています(住宅金融支援機構【フラット35】よくある質問)。スマートフォン本体の分割払いも分割払いに当たります。
こうしたローンがあると返済負担率が上がり、審査に通らなかったり、借りられる金額が少なくなったりします。
住宅ローンを申し込む予定があるなら、ほかのローンを新しく組まない、いまあるローンを見直す、といった手を考えておくと安心です。マイカーローンを完済してから申し込むという判断が、結果的に希望額を通す近道になることもあります。
カードや携帯の支払い遅れは信用情報に残る
クレジットカードはほとんどの人が持っていると思いますが、その使い方の履歴は金融機関にとって大事な判断材料です。
クレジットカードやローンの契約内容・返済状況は、第三者の機関がデータベースにまとめています。こうした機関を信用情報機関といい、日本の代表的な機関は次の3つです。
| 信用情報機関 | 主な加盟先 | 本人開示の方法 |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジットカード会社・信販会社・携帯電話会社など | インターネット開示(手数料500円)または郵送。窓口での受付は2023年2月末で終了 |
| JICC(株式会社日本信用情報機構) | 消費者金融会社・信販会社など | スマートフォンアプリまたは郵送 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・農協など | インターネット(最短3〜5営業日・即日は不可)または郵送。センター窓口での受付はなし |
KSCは一般社団法人全国銀行協会が運営する機関で、住宅ローンを扱う銀行の多くが加盟しています。
こうした機関に加盟している金融機関は、本人の同意を得たうえで、申込者の利用履歴から支払い能力などを確かめられます。そこでクレジットカードの返済が滞っていると、支払い能力を疑われ、審査に落ちる原因になります。
携帯電話の支払いが遅れて住宅ローンの審査に落ちた、という話もあります。とくに端末代金を分割で払っている場合、その支払いは割賦契約として信用情報に登録されるのが一般的です。通信料と一緒に引き落とされているからと油断していると、うっかりの残高不足が記録に残ってしまいます。
信用情報は本人も確認できるので、一度開示を請求してみることをおすすめします。本人が開示請求をしても、そのことが審査で不利に働くことはありません。延滞などの記録が残る期間は情報の種類や機関で異なり、どのくらい残るかは住宅ローン審査に通らない人の特徴|つまずきやすい3つのケースで機関ごとに表にしています。
事前審査と本審査で見られるところの違い
事前審査に通ったのに本審査で落ちた、という話を聞いて不安になる方もいるでしょう。2つは目的が違うので、通過の意味も違います。
| 比較の観点 | 事前審査(仮審査) | 本審査 |
|---|---|---|
| 主に見るもの | 申告内容をもとにした返済能力(年収・勤務先・他の借り入れなど) | 提出書類による事実確認+物件の担保評価+団信の加入可否 |
| タイミング | 物件の申し込み前後 | 売買契約や工事請負契約のあと |
| 結果の意味 | この条件なら貸せそうという見込み | 正式な融資の承認 |
事前審査は自己申告をもとにした判断、本審査は書類で裏付けを取る作業です。ですから、事前審査で他の借り入れを申告し忘れていたり、団信の告知で引っかかったりすると、本審査で結果が変わることがあります。事前審査の申告は、必ず正確に。ここを丁寧にしておくことが、いちばんの近道です。
金融機関によっては事前審査を設けず、本審査だけで手続きを進めるところもあります(SBI新生銀行は原則として仮審査がなく、本審査で完結する形です)。他行と併願するなら必要書類をそろえる時期が変わってくるので、申込先ごとの流れを最初に確かめておくと段取りしやすくなります。
申し込み前にできる5つの準備
審査は、前もって整えられる部分がかなりあります。申し込みの前に、次の5つを確認しておきましょう。
① 他の借り入れをすべて書き出す
自動車ローン、教育ローン、カードローン、スマートフォンの分割払い、リボ払いなど、毎月払っているものをひととおり紙に書き出します。返済負担率の計算に入るものをつかむのが第一歩です。
② 信用情報を自分で開示して確認する
CIC・JICC・KSCの3機関で開示できます。身に覚えのない延滞や、解約したつもりのカードが残っていないかを見ておくと安心です。
③ 使っていないカードやローン枠を整理する
金融機関によっては、実際に借りていなくてもクレジットカードのキャッシング枠を借りられる金額として見ることがあるといわれています。使っていないカードは整理しておくと、余計な心配が減ります。
④ 転職・独立の予定があるなら時期を考える
勤続年数を審査項目とする金融機関は93.9%にのぼります。申し込みの直前に転職すると、収入は同じでも評価が変わることがあります。どうしても時期が重なる場合は、前もって金融機関に相談してみてください。勤続年数の見られ方は住宅ローンの勤続年数は最低3年?審査で見られる項目をやさしく解説で詳しく扱っています。
⑤ 健康診断の結果を確認しておく
団信の申し込みでは健康状態の告知が必要です。持病や治療中の病気がある場合は、ワイド団信を扱う金融機関や【フラット35】も含めて、早めに選択肢を広げておくと安心です。事実と違う告知をすると、いざというときに保険金が支払われないおそれがあります。
よくある質問(FAQ)
Q. 事前審査に通れば、本審査も必ず通りますか?
A. 必ず通るとは限りません。事前審査は自己申告をもとにした見込みの判断で、本審査では書類で事実を確認し、物件の担保評価や団信の加入可否も見ます。申告内容と実際が食い違っていると、結果が変わることがあります。
Q. 住宅ローンの事前審査は複数の金融機関に同時に申し込んでもいいですか?
A. 申し込み自体はでき、条件を比べるために複数へ出す方もいます。とはいえ申し込みの記録は信用情報に一定期間残るため、短期間に多く申し込むと印象がよくないとも言われます。2~3社に絞って比べるのが現実的です。
Q. 転職したばかりだと住宅ローンの審査に通りませんか?
A. 一律に通らないとは限りません。勤続年数を見る金融機関は多いものの、同業種でのキャリアアップや資格職の転職などは事情を説明できます。申込先に、勤続何年から相談できるかを聞いてみるのが確実です。
Q. 信用情報に延滞の記録があると、もう住宅ローンは無理ですか?
A. 記録は一定期間がたてば消えます。期間は情報の種類や機関で違うので、まず自分で開示して、いつまで残るのかを確かめるところから始めてください。記録が消えてから申し込むという選び方もあります。
Q. 自営業・個人事業主でも住宅ローンは借りられますか?
A. 借りられます。会社員とは確認される書類が違い、確定申告書の所得が見られるのが一般的です。年ごとの所得の増減をどう見るかは金融機関で異なるため、自営業の住宅ローン|審査で見られる所得・業歴・必要書類も参考に、早めに書類をそろえておくと安心です。
まとめ
住宅ローンの審査は金融機関ごとに基準が違い、これをやれば必ず通るという正解はありません。それでも国土交通省の調査から分かるとおり、完済時年齢・借入時年齢・健康状態・年収・勤続年数・担保評価・返済負担率の7つは、ほとんどの金融機関が共通して見ています。
裏を返せば、この7つを自分で点検しておけば、審査の見通しはかなり立てられます。健康診断の前に生活を整えるのと同じで、他の借り入れを減らす、信用情報を先に確かめる、団信の告知に備えるといった準備は、どれも自分の意思でできます。
そのうえで、金融機関ごとの手続きの流れも比べてみてください。事前審査から進むところもあれば、本審査で完結するところもあり、必要書類のそろえ方が変わってきます。金利だけでなく自分の状況に合った進め方ができるかという目で見ると、選びやすくなります。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンの審査攻略関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



