
瀧野川信用金庫の住宅ローン|最大▲2.425%優遇と金利をやさしく解説
瀧野川信用金庫(たきしん)の住宅ローンは、店頭表示金利より最大で年▲2.425%の優遇が受けられるのが最大の特徴です。基準金利は変動型3.700%・10年固定5.400%(2026年9月時点・公式サイトにて確認)で、優遇幅は取引内容によって変わります。
東京都北区に本店を置く信用金庫で、北区・足立区など東京都北東部から川口市など埼玉県南部にかけて店舗網を持っています。はじめて住宅ローンを調べる方に向けて、金利の見方と優遇の仕組みを順に整理します。
たきしん住宅ローンでできること
「たきしん住宅ローン」は、住宅の新築・増改築、土地や住宅の購入、リフォーム、そして他の金融機関からの借り換え(借換に伴う諸費用を含む)まで幅広く使えます。
金利タイプは変動型または固定金利選択型の2つ。固定金利選択型は当初の固定期間が終わったあとに、そのときの状況を見て固定・変動を選び直せる仕組みです。
保証会社(しんきん保証基金・全国保証)が保証を付けるため、原則として保証人は不要です。申込条件の目安は次のとおりです。
- 申込時・実行時に満18歳以上満70歳未満で、最終返済時の年齢が満80歳以下
- 安定継続した収入があり、前年年収が100万円以上
- 会社員・公務員は勤続1年以上、法人役員・自営業者は3年以上(年金受給者は公的年金を受給中)
- 営業エリア内に住所または勤務先があり、団体信用生命保険に加入できること
年収のハードルが比較的低めに設定されているのは、地域の信用金庫らしいところです。ただし申込条件を満たすことと審査に通ることは別なので、目安として受け止めてください。
もうひとつ、初めての方が見落としやすい点があります。当金庫からの借入総額が700万円を超える場合は会員になる必要があり、別途出資金が必要です。信用金庫は会員の出資による協同組織なので、この仕組みは各信用金庫に共通します。商品の詳細は瀧野川信用金庫の公式サイトで確認できます。
店頭基準金利と最大▲2.425%の優遇
まず出発点になる店頭基準金利は次のとおりです(2026年9月時点・公式サイトにて確認。一般団体信用生命保険の保険料率を含む表示)。
| 金利タイプ | 基準金利 | 備考 |
|---|---|---|
| 変動型 | 3.700% | 取引内容に応じた優遇で最大▲2.425%(取扱期間は2026年9月30日受付分まで) |
| 3年固定金利 | 4.400% | |
| 5年固定金利 | 4.800% | |
| 10年固定金利 | 5.400% |
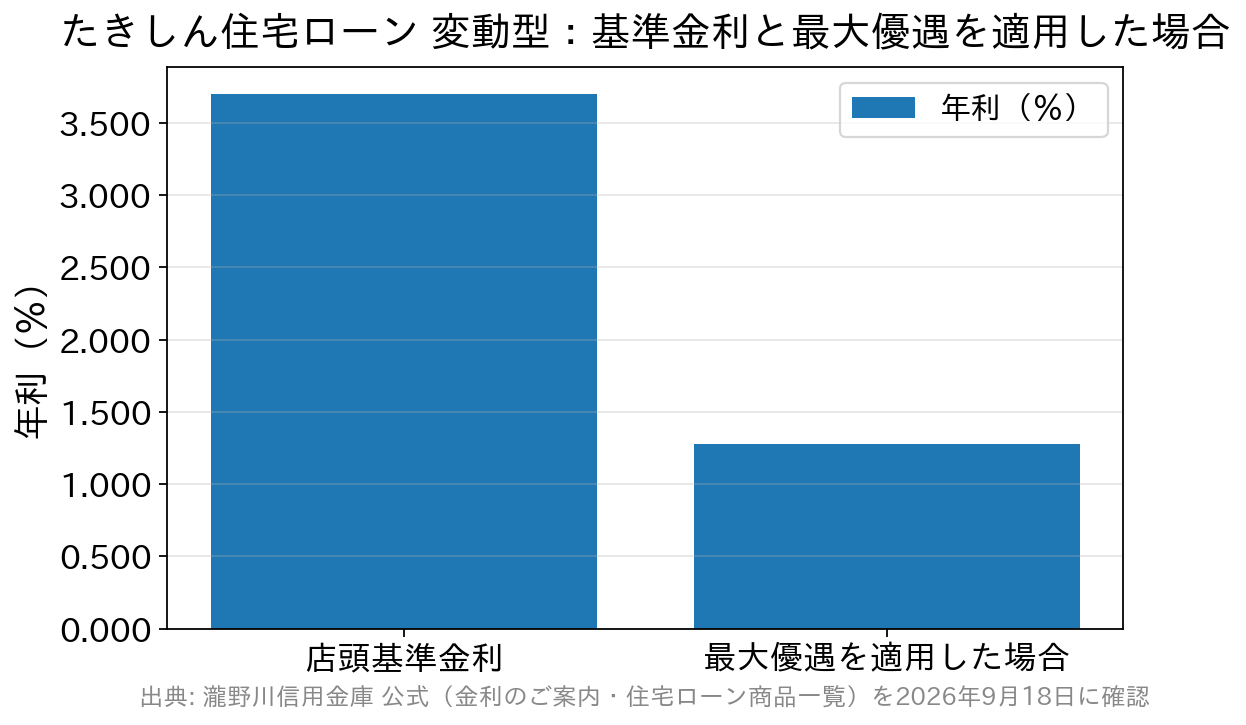
基準金利だけを見ると高く感じるかもしれませんが、実際に多くの方が見ることになるのは優遇後の金利です。公式サイトでは店頭表示金利より最大で年▲2.425%の優遇が案内されています。
仮に最大優遇がそのまま変動型に適用された場合、年1.275%(3.700%−2.425%)になる計算です。基準金利と優遇後では、これだけ景色が変わります。
注意したいのは取扱期間が2026年9月30日受付分までと告知されている点です。これまでも好評を受けて延長されてきた経緯がありますが、延長される保証はありません。検討中の方は受付期限を前提にスケジュールを考えておくと安心です。
なお、かつて本記事で紹介していた「変動0.625%」といった水準は2017年3月受付分までのキャンペーン金利で、現在は適用されません。金利情勢が当時とは大きく変わっています。
返済の不安に備える「たきしん安心住宅ローン(債務返済支援保険付)」もあります。失業などに備える25ヶ月間の月額返済保障タイプが変動4.200%、8大疾病保障タイプが変動3.900%(いずれも基準金利・2026年9月時点)で、保障を金利に組み込む形になっています。最新の数字は瀧野川信用金庫の公式サイトで確かめてください。
優遇幅を決める要素と、申込み前に確かめたいこと
優遇金利でつまずきやすいのは、「最大▲2.425%」は全員に適用される数字ではないという点です。優遇幅は給与振込や公共料金の自動支払いといった取引内容に応じて決まり、人によって変わります。
ですから、比較のときに見るべきなのは店頭に出ている最大値ではなく、自分の条件だと何%になるのかです。ここを窓口で確認しないまま他行と比べると、判断を誤ります。
申込み前に整理しておきたいのは次の3点です。
- 自分に適用される優遇幅…どの取引をいくつ追加すれば優遇が広がるのか。給与振込の変更が必要かどうか。
- 諸費用の合計…保証料・事務手数料・登記費用など。金利差が小さいときは諸費用で逆転することがあります。
- 団信の保障範囲…一般団信で足りるのか、疾病保障を付けるのか。付けると金利や条件が変わります。
たきしん住宅ローン(しんきん保証基金保証付)はWEBからの事前審査申込みに対応しており、申込金額は1億円までです。事前審査の結果を見てから窓口で正式申込へ進む流れなので、まず目安を知りたい段階でも使いやすくなっています。
ほかの信用金庫の優遇の付け方と見比べたい方は、朝日信用金庫の住宅ローンや室蘭信用金庫の住宅ローンの記事も参考になります。旭川信用金庫の住宅ローンのように、条件を満たすと優遇が段階的に広がるタイプもあります。
住まいに関するそのほかのローン
たきしん無担保住宅ローンは、その名のとおり担保・保証人が不要で、最高2,000万円まで借りられます。抵当権の設定手続きや費用がかからないため、中古住宅購入資金の一部や増改築など、担保を付けるほどではない資金に向いています。
たきしんリフォームローンは、キッチンや浴室の改修、外壁塗装、省エネリフォームなど住まいの手入れに使えるローンです。
このほかリバースモーゲージや不動産担保ローンも取り扱っており、住まいとお金の相談を地域でまとめてできる体制になっています。
よくある質問
Q. 昔の「変動0.625%」の特別金利はもう使えないのですか?
A. 使えません。あの水準は2017年3月受付分までのキャンペーン金利です。現在は基準金利からの優遇(最大▲2.425%・2026年9月30日受付分まで)という形に変わっており、変動型の基準金利は3.700%です(2026年9月時点・公式サイトにて確認)。
Q. 最大▲2.425%の優遇は、申し込めば全員に適用されますか?
A. いいえ。▲2.425%はあくまで上限で、実際の優遇幅は給与振込や公共料金の自動支払いなど取引内容に応じて決まります。自分の場合はいくらになるのかを、窓口またはWEB事前審査で先に確認してから他行と比べるのが確実です。
Q. 借入が700万円を超えると出資金が必要になるのはなぜですか?
A. 信用金庫が会員の出資で成り立つ協同組織金融機関だからです。瀧野川信用金庫では借入総額が700万円を超える場合に会員となることが必要で、別途出資金がかかります。出資金は住宅ローンの返済とは別のお金なので、諸費用を見積もるときに入れておきましょう。
Q. WEBの事前審査だけで契約まで完結しますか?
A. 完結しません。WEBでできるのは事前審査の申込みまで(対象はしんきん保証基金保証付・申込金額1億円まで)で、結果の連絡を受けたあとに窓口で正式申込の手続きをします。必要書類は本人確認書類・年収を確認する書類・物件資料などです。
Q. 固定金利選択型は、固定期間が終わったらどうなりますか?
A. 固定期間が終わる時点で、そのときの金利体系にもとづいて固定か変動かを選び直します。当初の固定金利がそのまま続くわけではない点に注意してください。選び直すタイミングで返済額が変わる可能性があるため、固定期間の終わりを家計の見直し時期として意識しておくと安心です。
瀧野川信用金庫の住宅ローンは、取引内容に応じた金利優遇の幅が大きいこと、年収条件のハードルが低めであること、地域で相談しやすいことが魅力です。東京都北東部から埼玉県南部にお住まいの方には、まず候補に入れて損のない一行でしょう。
比べる相手も用意しておくと判断が早くなります。たとえばSBI新生銀行は融資事務手数料が借入金額×2.20%(税込)の定率型に統一されていて費用を見積もりやすく、店舗での相談とオンライン手続きの両方に対応しています。地元の信用金庫とネット系を1社ずつ並べると、金利と諸費用のバランスが見えてきます。
大切なのは、最大優遇の数字どうしではなく自分の条件で出た金利と諸費用の合計で比べることです。本記事の金利は2026年9月時点で公式サイトを確認したものです。最新の金利・優遇条件・取扱期間は必ず瀧野川信用金庫の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




