
頭金なしで住宅ローンは組める?金利と売却時のリスクを解説
頭金なしでもマイホーム、マンションが購入できることを謳う不動産会社が存在します。
数千万円という大きな買い物を頭金なしでできるというのは、手軽に家が買える半面、何らかのデメリットを感じずにはいられません。
頭金なしで住宅ローンを組む場合、どのようなことが想定されるのでしょうか。順番に見ていきましょう。
 人生、何が起こるか分かりません。突然の転勤や身内の事情で、やむを得ず実家に戻らなければならないということは起こり得ます。
その場合は家を売却することになりますが、頭金なしでローンを組んだ場合、家を売ってもローンを返し切れず、借金が残ってしまうケースがあります。売却額よりローン残高が多い状態をオーバーローンといい、この差額は原則として自己資金で埋めなければなりません。
新築物件の価格には広告宣伝費などが含まれており、その部分は中古として売り出した時点では価格に反映されにくくなります。土地の値段が大きく上がらない限り、売却額はどうしても購入額を下回りやすい——それが差額(借金)として残るのです。
頭金を入れていれば、最初からローン残高が小さいぶん、この差が生じにくくなります。頭金なしで借りる場合にはこうしたリスクを考えなければなりません。
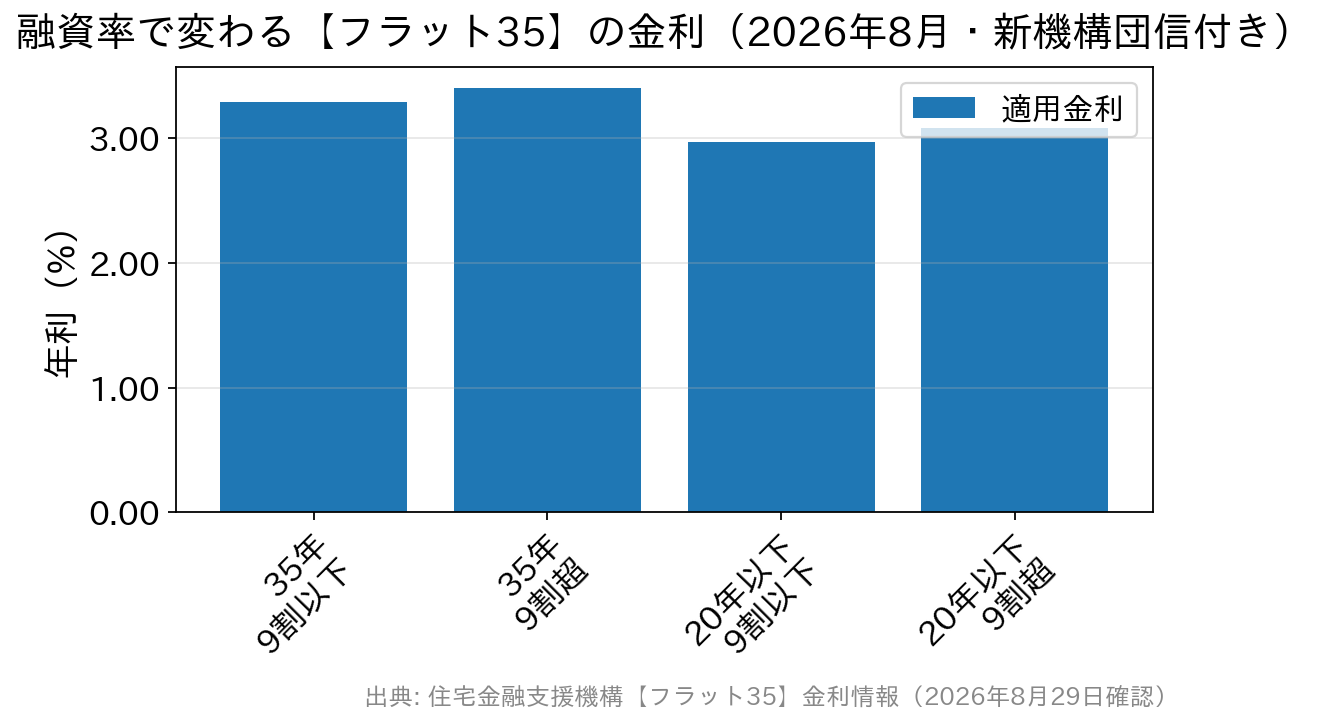
頭金を1割用意して融資率9割以下にすると、金利は0.110%低くなります(2026年8月資金受取分・最も多い金利)
毎月の返済額が高め
頭金がある状態というのは、住宅ローンを組む金額を少しでも減らせることを意味します。例えば、3,000万円の家を購入する際、頭金が500万円あれば2,500万円の住宅ローンを組めば事足りますが、頭金なしでは3,000万円まるまる住宅ローンで賄わなければなりません。 では、その差はどのくらいになるのでしょうか。住宅ローンでよく使われる元利均等返済では、毎月の返済額も利息の総額も借入額にほぼ比例します。つまり3,000万円が2,500万円になれば、毎月の返済額もおおむね6分の5になる、というイメージです。 参考までに、当編集部が2026年8月時点の各行公式金利を確認して試算したところ、3,000万円を35年・元利均等返済(ボーナス返済なし)で借りた場合の毎月の返済額は、変動金利 年0.990%なら84,545円でした(金利のみの試算で、事務手数料や保証料などの諸費用は含みません。また変動金利は半年ごとに見直されるため、全期間この金利が続くと仮定した概算です)。 家賃が来月から1万円、2万円と上がっても家計は大丈夫か。そうイメージしてみて、少しでも不安に感じた場合には頭金なしでのマイホーム購入はおすすめしません。それを30年以上続けるのですから、なんらかの対応が必要となります。売却した時に住宅ローンが残ってしまう危険性
人生、何が起こるか分かりません。突然の転勤や身内の事情で、やむを得ず実家に戻らなければならないということは起こり得ます。
その場合は家を売却することになりますが、頭金なしでローンを組んだ場合、家を売ってもローンを返し切れず、借金が残ってしまうケースがあります。売却額よりローン残高が多い状態をオーバーローンといい、この差額は原則として自己資金で埋めなければなりません。
新築物件の価格には広告宣伝費などが含まれており、その部分は中古として売り出した時点では価格に反映されにくくなります。土地の値段が大きく上がらない限り、売却額はどうしても購入額を下回りやすい——それが差額(借金)として残るのです。
頭金を入れていれば、最初からローン残高が小さいぶん、この差が生じにくくなります。頭金なしで借りる場合にはこうしたリスクを考えなければなりません。
購入は可能、でもそのリスクはとても大きい
家を購入する際、購入価格の2割ほどの頭金を用意すべきと昔からよく言われます。とはいえ現実には、そこまでそろえてから買う人ばかりではありません。 住宅金融支援機構の「2025年度フラット35利用者調査」(2026年7月24日公表)によると、住宅取得にかかった所要資金の全国平均は4,202.9万円、そのうち自分で用意した手持金の平均は551.2万円でした。割合にすると13.1%で、「2割」には届いていません。 つまり頭金がなくても、少なくても、マイホームの購入は可能です。ただしその際に毎月の返済額が高めになること、何らかの事情で売却しなければいけない時に借金を抱えるリスクがあることは、よく認識しておく必要があります。 金融機関のシミュレーションを使って、どうにか返せそうなのか、それを30年以上維持できるのかを、慎重に考えてみるようにしましょう。頭金は「金利」にも効きます|融資率という考え方
見落とされがちですが、頭金は毎月の返済額を減らすだけではありません。適用される金利そのものが変わることがあります。 カギになるのが融資率という言葉です。融資率とは、住宅の建設費や購入価額に対する借入額の割合のこと。頭金を1割入れれば融資率は9割になります。 全期間固定の【フラット35】では、この9割がはっきりした境目になっています。住宅金融支援機構の公式サイトで2026年8月29日に確認した、2026年8月資金受取分の金利(新機構団信付き・最も多い金利)は次のとおりです。| 借入期間 | 融資率9割以下(頭金1割以上) | 融資率9割超(頭金1割未満) | 差 |
|---|---|---|---|
| 21年以上35年以下 | 年3.290% | 年3.400% | 0.110% |
| 20年以下 | 年2.970% | 年3.080% | 0.110% |
それでも頭金なしで進めるなら|3つの安全策
住宅は「買いたいとき」と「お金が貯まったとき」が一致するとは限りません。家賃を払い続けるより早く買いたい、という判断もあるでしょう。頭金なしで進めるなら、せめて次の3つは押さえてください。 1. 手元の現金をゼロにしない 頭金に回せるお金があっても、生活費の半年分ほどは必ず手元に残しましょう。住宅ローンは繰上返済でいつでも減らせますが、一度払った頭金は戻ってきません。病気や失業のときに頼れるのは、手元の現金です。 2. 諸費用まで借りる場合は「総額」で判断する 事務手数料・登記費用・火災保険料などの諸費用も含めて借りられる金融機関もありますが、そのぶん借入額はさらに膨らみます。借りられる額ではなく返せる額で決めてください。目安として、前述のフラット35利用者調査では、2025年度の平均総返済負担率(年収に占める年間返済額の割合)は22.8%でした。 3. 「売るとき」を最初に想像しておく オーバーローンを避ける最大の対策は、値下がりしにくい立地を選ぶことです。駅からの距離や生活利便性は、住み心地だけでなく将来の売却額にも効いてきます。まとめ|頭金は「あればあるほど有利」ではなく「バランス」
頭金なしでもマイホームは買えます。ただし、毎月の返済額が増える・売却時に借金が残りやすい・適用金利が高くなることがある、という3つの負担がついてきます。 一方で、貯金をすべて頭金に注ぎ込むのも危険です。手元の現金を残したうえで、無理のない範囲で頭金を入れる——このバランスが、はじめての住宅ローンでいちばん失敗しにくい考え方です。 借入額と金利の条件は金融機関によって差がありますので、自己資金の割合による優遇があるかどうかも含め、複数の金融機関を比べてみてください。
ゼロから学ぶ住宅ローン関連記事
-

すまい給付金は終了|2026年に使える住宅ローン減税と補助金
- 2026.09.14
- 1839view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.09.14
- 2737view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.09.14
- 2853view
-
山形銀行の住宅ローン|団信が選べる「オーダーメイド」の金利と諸費用
- 2026.09.14
- 2861view
-
- 2026.09.14
- 2761view
-
きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.09.14
- 2777view




