固定金利と変動金利どっちを選ぶ?政策金利1.25%時代の選び方
固定金利と変動金利のどちらを選ぶかは、「金利が上がっても返し続けられるか」で決めるのが基本です。返済額を確実に固めたい方や家計の余力が小さい方は固定金利、返済額が増えても対応でき、繰上返済で元金を早めに減らせる方は変動金利が候補になります。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。金利が動く時代だからこそ、2つの金利タイプの仕組みとメリット・デメリットを、はじめての方にもわかるように整理していきます。
 変動金利は固定金利よりも低い利率で借りられることが多く、金利が上がらないまま推移すれば、返済総額を抑えて返し切れる可能性があります。
変動金利の利率が見直されるタイミングは金融機関によって異なりますが、年2回(半年ごと)が基本です。多くの銀行では年2回の基準日の基準金利をもとに見直し、その数か月後の返済分から新しい金利が適用されます。
変動金利は主に短期プライムレートに連動するため、日本銀行の政策金利の動きが影響しやすい金利タイプです。9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は短期プライムレートを11月2日から0.25%引き上げると発表し(2026年9月18日)、地方銀行でも同様の発表が続いています。実際に住宅ローンの変動金利へいつ・どれだけ反映されるかは、銀行や商品によって異なります。
ここで知っておきたいのが、多くの金融機関が採用している「5年ルール」と「125%ルール」です。元利均等返済の変動金利では、金利が上がっても毎月の返済額は5年間据え置かれ、5年後に見直されるときもそれまでの返済額の1.25倍が上限になります。急に返済額が跳ね上がらないよう、家計を守る仕組みです。
ただし、これは「返済額が増えない=負担が増えない」ではありません。返済額が同じでも、金利が上がれば内訳のうち利息の割合が増え、元金の減りが遅くなります。極端に金利が上がると、返済額だけでは利息を払いきれない「未払利息」が生じることもあります。
また、元金均等返済にはこれらのルールは適用されず、採用していない商品もあります。申込前に商品説明書で必ず確認してください。
金利の上昇は株式や為替相場と違い、比較的ゆっくり動くのが一般的です。金利が上がりそうな局面では金利の低い時期に多めに返済していく自衛策が有効です。半年ごとに届く適用金利のお知らせは、必ず目を通しておきましょう。
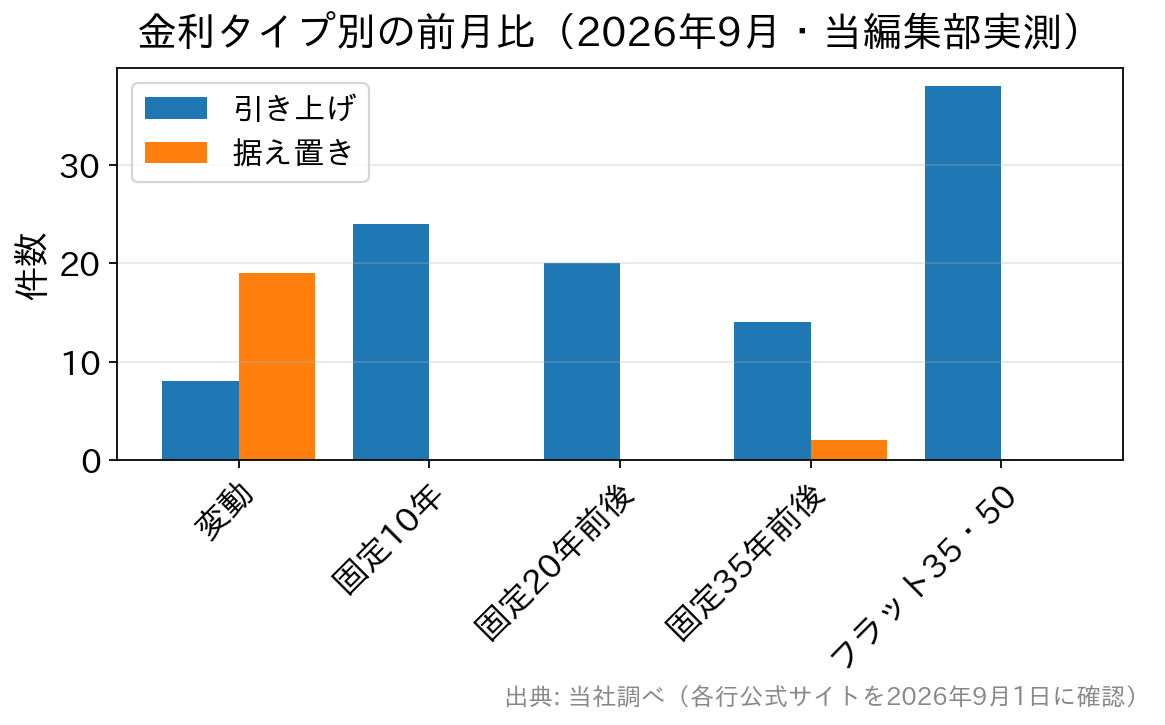
当編集部が2026年9月1日に14の金融機関・機関の公式金利ページを確認した127件の集計。件数は商品・期間などの組み合わせ数で銀行数ではありません。フラット35・50は機構の同一金利を取扱各社の行として計上。
なお、固定と変動を組み合わせる(ミックスローン)という選択肢もあります。取り扱いは金融機関によって異なるため、候補の銀行で相談してみてください。借り換えで金利タイプを選び直す場合の考え方は借り換えで固定と変動どちらを選ぶかを参考にしてください。
固定金利は契約時から金利が変わらない
固定金利は契約した時点から返し終わるまでの間、金利が変わらず、経済情勢に関係なく安定した返済が可能です。変動金利に比べると貸出利率は高く、割高に感じるかもしれません。ただ、景気が過熱してインフレが進むと長期金利も上がり、その時点で借りる人の金利は高くなっていきます。 固定金利であれば契約時の金利から変わらないため、世の中の金利が上がっても、安心して返していけるところがメリットです。デメリットは、金利が横ばい、あるいは下がっていった場合に、変動金利より割高になってしまう点です。 なお、ひとくちに固定といっても2種類あります。返済終了まで金利が変わらない全期間固定型(フラット35など)と、「当初10年だけ固定」といった当初固定型(固定期間選択型)です。 当初固定型は、固定期間が終わった後に金利が見直され、そのときの水準によっては返済額が大きく増えることがあります。「固定」という言葉だけで安心せず、固定が終わった後どうなるかを必ず確認しましょう。固定金利は主に長期金利(10年国債利回りなど)の動きに連動します。3つの金利タイプの違いは住宅ローンの金利3種類(変動・固定・固定金利選択型)の違いと選び方でも詳しく解説しています。変動金利は半年ごとに見直され、短期金利の影響を受ける
変動金利は固定金利よりも低い利率で借りられることが多く、金利が上がらないまま推移すれば、返済総額を抑えて返し切れる可能性があります。
変動金利の利率が見直されるタイミングは金融機関によって異なりますが、年2回(半年ごと)が基本です。多くの銀行では年2回の基準日の基準金利をもとに見直し、その数か月後の返済分から新しい金利が適用されます。
変動金利は主に短期プライムレートに連動するため、日本銀行の政策金利の動きが影響しやすい金利タイプです。9月の利上げを受けて、三菱UFJ銀行とみずほ銀行は短期プライムレートを11月2日から0.25%引き上げると発表し(2026年9月18日)、地方銀行でも同様の発表が続いています。実際に住宅ローンの変動金利へいつ・どれだけ反映されるかは、銀行や商品によって異なります。
ここで知っておきたいのが、多くの金融機関が採用している「5年ルール」と「125%ルール」です。元利均等返済の変動金利では、金利が上がっても毎月の返済額は5年間据え置かれ、5年後に見直されるときもそれまでの返済額の1.25倍が上限になります。急に返済額が跳ね上がらないよう、家計を守る仕組みです。
ただし、これは「返済額が増えない=負担が増えない」ではありません。返済額が同じでも、金利が上がれば内訳のうち利息の割合が増え、元金の減りが遅くなります。極端に金利が上がると、返済額だけでは利息を払いきれない「未払利息」が生じることもあります。
また、元金均等返済にはこれらのルールは適用されず、採用していない商品もあります。申込前に商品説明書で必ず確認してください。
金利の上昇は株式や為替相場と違い、比較的ゆっくり動くのが一般的です。金利が上がりそうな局面では金利の低い時期に多めに返済していく自衛策が有効です。半年ごとに届く適用金利のお知らせは、必ず目を通しておきましょう。
政策金利1.25%の局面で、固定と変動の動きは分かれている
かつての日本は「金利がとても低く、借りるには最適な環境」と言われていました。しかし2024年3月のマイナス金利政策の解除以降、政策金利は段階的に引き上げられ、2026年9月には1.25%程度となっています(出典:日本銀行「金融市場調節方針に関する公表文」)。前提が変わった以上、「とりあえず金利の低い変動で」という選び方は、これまで以上に慎重に検討する必要があります。 もっとも、変動が不利と決まったわけでもありません。短期金利の影響を受ける変動金利と、長期金利の影響を受ける固定金利は、同じ月でも動き方が違うからです。 参考までに、当編集部が2026年9月1日に14の金融機関・機関の公式住宅ローン金利ページを実際に開いて確認し、127件の適用金利を集計したところ、前月と比較できた127件のうち引き上げが106件、据え置きが21件で、引き下げはありませんでした(当編集部調べ)。 金利タイプ別に見ると、変動金利は実測27件のうち19件が据え置き・8件が引き上げだったのに対し、固定10年は24件すべてが引き上げでした。この集計は「銀行×商品×借入区分×金利タイプ×期間×融資率」の組み合わせ件数で、銀行の数ではありません。フラット35・50は同一の機構金利を取扱各社の行として計上しています。どちらが向いている?選び方の目安
どちらが正解かは、借入額や家計の余力によって変わります。次の表を、自分に当てはめて考えてみてください。| 比較の観点 | 固定金利が向いている人 | 変動金利が向いている人 |
|---|---|---|
| 返済の考え方 | 返済額が一定で計画を立てたい | 金利差のメリットを取りにいきたい |
| 家計の余力 | 返済額が増えると家計が苦しい | 返済額が増えても対応できる余力がある |
| 借入額・期間 | 借入額が大きい/返済期間が長い | 借入額が小さい/短期間で返す予定 |
| 繰上返済 | まとまった繰上返済の予定はない | 貯蓄から積極的に繰上返済できる |
| 金利への向き合い方 | 金利の動きを気にせず暮らしたい | 半年ごとの見直しを確認できる |
| 注意点 | 金利が上がらなければ割高になる | 上昇時は利息が増え元金が減りにくい |
よくある質問
Q. 途中で変動から固定に切り替えられますか?
A. 多くの金融機関で金利タイプの変更に対応していますが、手数料や条件、切り替えできるタイミングは商品ごとに異なります。切り替える時点の固定金利が適用されるため、「金利が上がってから固定に逃げる」と、すでに高い固定金利になっている点に注意が必要です。
Q. 5年ルールがあれば、金利が上がっても大丈夫ですか?
A. 5年間は毎月の返済額が変わらないという意味で、利息の負担そのものが免除されるわけではありません。元金の減りが遅くなり、金利上昇が続けば5年後の見直しで返済額が上がったり、最終回にまとまった残債が残ったりすることもあります。
Q. 日銀が利上げしたら、変動金利はすぐ上がりますか?
A. すぐには上がりません。短期プライムレートの改定を経て、各行の基準日に見直され、その数か月後の返済分から反映されるのが一般的です。時期と幅は銀行ごとに違うので、届く通知で確認しましょう。
Q. 当初10年固定は「固定」だから安心ですか?
A. 固定期間中は安心ですが、期間終了後はその時点の金利で見直され、優遇幅が変わる商品もあります。11年目以降の返済額がいくらになりそうか、申込前に試算してもらいましょう。
Q. これから金利は上がりますか?
A. 将来の金利は誰にも断定できません。金融政策や物価の見通しは変わり得るため、予想に賭けるのではなく、金利が上がっても返せる借入額にしておくことが最大の対策です。
住宅ローンの金利は金融機関ごとに毎月変わります。この記事の金利動向は2026年9月時点の内容です。最新の適用金利は各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-
住宅ローン借り換えの諸費用は?手数料・印紙税・登記費用の目安
- 2026.10.04
- 1882view
-
- 2026.10.04
- 2115view
-

ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン|WEB受付終了と全疾病保障
- 2026.10.04
- 2159view
-

- 2026.10.04
- 2091view
-
- 2026.10.04
- 1403view
-
- 2026.10.04
- 1448view