金利上昇局面の住宅ローン活用法|返済負担とリスクを抑える3つの工夫
この記事は、以前は「住宅ローンの金利が史上最低を続けている」という前提で書かれていました。その前提は、いまはもう当てはまりません。
日本銀行は2026年6月16日の金融政策決定会合で、政策金利(無担保コールO/N物)を「0.75%程度」から「1.0%程度」へ引き上げることを決めました。長期金利も上昇していて、財務省が公表する10年国債の金利は2026年8月28日時点で年2.930%。報道では、8月末に一時2.9%台後半まで上がり、約30年ぶりの水準になったと伝えられています。
つまり、いまは「とにかく低い金利を取りにいく」だけでは足りず、上がったときにどうするかまで考えておく時期です。この記事では、低金利のメリットを取りつつ返済の負担を抑え、リスクにも配慮した住宅ローンの組み方を、はじめての方にもわかるように整理します。
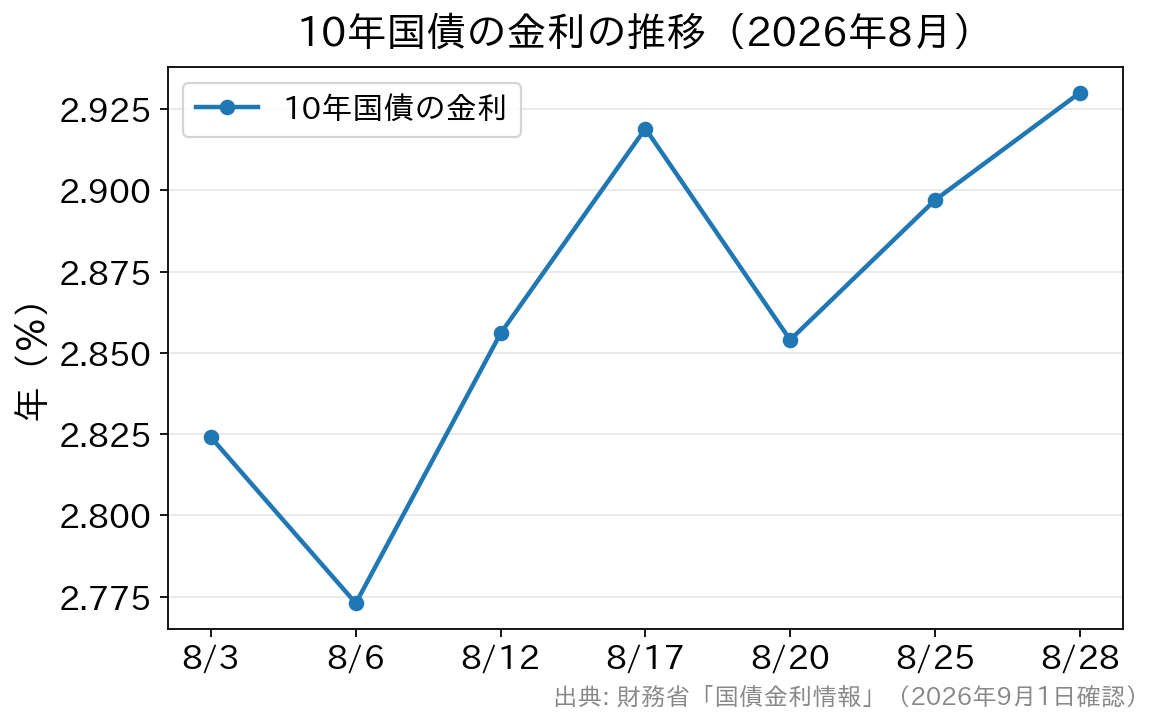
全期間固定型やフラット35の金利は、この長期金利の動きを反映して決まります。 
元利均等返済は毎月の返済額が一定で、返済の初期は利息の割合が大きく、元金は後半にかけて減っていく形式です。大多数の方が選んでいる方法です。
一方の元金均等返済は、毎月の返済に含まれる元金部分を一定にする形式で、最初の月の返済額がいちばん高く、その後は少しずつ減っていきます。早いうちから元金が減るため、同じ金利・同じ期間なら総返済額は元金均等返済のほうが少なくなります。
さらに、金利が上がっても元金が早く減っているぶん、利息の増え方をおさえやすいという利点もあります。ただし、当初の返済額が高くなるぶん、借入可能額が小さくなることがある点、そもそも取り扱っていない金融機関がある点には注意してください。共働きで当初から返済余力がある方には、検討する価値のある選択肢です。
まず押さえたい:金利は「2つの物差し」で決まります
ここを知っておくだけで、ニュースの読み方が変わります。住宅ローンの金利タイプは、それぞれ別の物差しで動いています。- 変動金利…多くの金融機関が短期プライムレートを基準にしています。短期プライムレートは政策金利の影響を受けるため、日本銀行が利上げをすると、時間差をおいて変動金利にも波及します。
- 固定金利(10年固定・全期間固定・フラット35など)…長期金利(10年国債の金利)の動きを反映して決まります。日銀の会合を待たずに、市場の動きで毎月変わります。
短期の固定金利を乗り継ぐ方法と、その落とし穴
期間固定金利(当初固定金利)は、2年・3年・5年・10年といった一定期間だけ金利が固定されるタイプで、一般に期間が短いほど当初の金利は低くなります。金融機関によっては、さらに短い期間の商品を扱っているところもあります。 そこで昔からよく紹介されてきたのが、「短い固定期間を選び、期間が終わるたびにまた短い固定を選び直す」という考え方です。金利が下がり続ける局面であれば、たしかにその都度いちばん低い金利を取りにいけます。 ただしこの方法は、金利が下がる局面を前提にした戦略です。いまのように金利が上がっている局面では、次の点に注意してください。- 更新のたびに、その時点の金利が適用されます。固定期間が終わったあとの金利は、契約時には分かりません。
- 当初固定は、期間終了後に優遇幅が変わることがあります。「当初◯年だけ大きく引き下げ」というタイプでは、期間終了後の返済額が一段上がります。契約前に「期間終了後はどうなるか」を必ず確認しましょう。
- 他行へ借り換えるには費用と審査が必要です。事務手数料・登記費用などがかかりますし、そのときの収入や健康状態によっては借り換えできないこともあります。「いつでも乗り換えられる」前提で組まないことが大切です。
利用者が少ない「元金均等返済」という選び方
住宅ローンの返済方法には、「元利均等返済」と「元金均等返済」の2種類があります。| 比較の観点 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の返済額 | ずっと一定 | 最初がいちばん高く、少しずつ減っていく |
| 元金の減り方 | 最初はゆっくり | 最初から一定のペースで減る |
| 総返済額(同じ金利・期間の場合) | 多くなる | 少なくなる |
| 家計のしやすさ | 返済額が読みやすい | 当初の負担が重い |
| 取り扱い | ほとんどの金融機関で選べる | 取り扱っていない金融機関もある |
金利タイプの違うローンを、夫婦別々に組む
夫婦共働きであれば、住宅ローンを2本に分けて組むことができます(ペアローンなど)。この組み方を工夫すると、金利がどちらに動いても影響を半分に抑えられます。 具体的には、金利タイプの違う住宅ローンを夫婦別々に組むという方法です。たとえば、一方が変動金利や短めの固定金利で、もう一方が全期間固定金利で借りる、という組み方です。こうすると、片方は低い金利のメリットを受けられ、もう片方は返済額が最後まで変わらないという状態をつくれます。金利が上がっても家計全体の影響は半分ですみますし、逆に下がったときのメリットも半分は残ります。 ただし、2本に分けることには次の注意点もあります。- 事務手数料などの諸費用が2本ぶんかかります。
- 団体信用生命保険はそれぞれの契約者にかかります。一方に万一のことがあっても、完済されるのはその方のローンだけで、もう一方の返済は残ります。
- どちらかが働けなくなったときの負担を、あらかじめ想定しておく必要があります。
- 住宅ローン控除はそれぞれが自分の借入分について申告します(持分やローンの負担割合にも関わります)。
金利が上がる局面で忘れたくない3つのこと
[1] 5年ルール・125%ルールは「安心装置」であって「値引き」ではない 変動金利型では、金利が上がっても5年間は毎月の返済額を変えず、見直しのときも従前の1.25倍までとするルールを設けている金融機関が多くあります。急に返済額が跳ね上がらない仕組みですが、返済額が変わらないだけで、利息そのものが減るわけではありません。金利が大きく上がると、返済額のうち利息の割合が増えて元金が思うように減らなかったり、支払いきれない利息(未払利息)が生じたりすることもあります。このルールを採用していない金融機関もありますので、契約内容を必ず確認してください。 [2] 繰上返済は「金利上昇に効く一手」 残高が減れば、同じ金利でも利息の額は小さくなります。手数料無料でこまめに繰上返済できるかは、いまの局面では金利そのものと同じくらい大切な比較ポイントです。ただし、手元の生活防衛資金まで使い切らないことが前提です。 [3] 借りられる額と、返せる額は別 審査で通る金額いっぱいまで借りると、金利が上がったときに逃げ道がなくなります。「いまの金利で払える額」ではなく「金利が1%上がっても払える額」で考えると、判断を誤りにくくなります。よくある質問
Q. これから借りるなら、変動と固定のどちらがよいのでしょうか? A. 「どちらが得か」は将来の金利しだいなので、誰にも断定できません。判断の軸は損得よりも「返済額が上がったときに耐えられるか」です。教育費のピークが近い、収入が変わりやすい、といったご家庭は固定の比重を高めに——という考え方が現実的です。 Q. すでに変動金利で借りています。何をすればいいですか? A. まずは返済予定表や銀行のマイページで、自分の適用金利と残高・残り期間を確認しましょう。金利の見直し時期や返済額への反映時期は、金融機関と契約タイプによって異なります。そのうえで、繰上返済・固定への切り替え・借り換えのどれが現実的かを比べていきます。 Q. 「◯%まで上がったら借り換える」と決めておけば大丈夫ですか? A. 目安を持つのは良いことですが、借り換えには審査と費用があります。そのときに収入や健康状態が変わっていると借り換えできないこともあるため、借り換えを前提にした計画は避けるのが安全です。 Q. 全期間固定にすれば、もう金利のことは考えなくていいですか? A. 返済額は確定しますが、固定資産税・修繕費・保険料などの住居費は変わります。金利以外の支出も含めて余力を持たせておきましょう。まとめ
金利が上がり始めた局面では、「いちばん低い金利を探す」よりも「上がっても崩れない組み方にする」ことのほうが大切になります。この記事で紹介した3つの工夫——短い固定を選ぶなら期間終了後まで見通す/元金均等返済で元金を早く減らす/夫婦で金利タイプを分けて分散する——は、どれもリスクを引き受ける量を自分で決めるための方法です。 そして、金利以外の条件も忘れずに比べてください。保証料・事務手数料・繰上返済手数料・団信の内容は、総額に大きく効いてきます。たとえばSBI新生銀行の住宅ローンは、保証料0円・一部繰上返済手数料0円・一般団信の上乗せ金利0円と費用の見通しを立てやすく、金利上昇局面で有効な「こまめな繰上返済」がしやすい設計です。店舗での相談とオンライン手続きの両方に対応しているため、はじめての方も相談しながら進められます。 各金融機関はそれぞれ特色のある住宅ローンをそろえています。金利・手数料・団信の内容は改定されることがありますので、最新の情報は必ず各金融機関の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

- 2026.09.22
- 3438view
-
- 2026.09.22
- 4032view
-

- 2026.09.22
- 4103view
-

- 2026.09.22
- 4093view
-

- 2026.09.22
- 3383view
-

- 2026.09.22
- 3829view