
収入は同じなのに家計が苦しい理由|住宅ローンと教育費の重なり
収入が変わらないのに家計が苦しくなるおもな理由は、子どもが中学に上がると教育費が一段上がり、そこに物価の上昇や住まいの維持費が重なるからです。いまの家賃を目安に返済額を決めると、この時期の負担が計算に入りません。
マイホームの返済額は、今のアパートの家賃と固定資産税、火災保険料を足して決める方が多いと思います。考え方としては筋が通っていますが、家計の負担は10年後も同じとは限りません。
とくに子育て世帯には、収入がほとんど変わらないのに支出だけが重くなる時期がほぼ確実に来ます。その時期と理由を知っておくと、借りる段階で備え方を決められます。
家を買う時期は、子どもがまだ小さいころと重なりやすい
マイホームを買う時期は人それぞれですが、20代後半から40代前半、なかでも30代で購入する方が多い傾向にあります。
このころは、未就学児か小学校低・中学年の子どもが1〜2人という家庭がよくあります。習い事の出費はあっても、子育て期間全体で見れば教育費はまだ軽い時期です。だからこそ、返済を始めたばかりのころは「思ったより重くない」と感じやすいのです。
ところが中学生・高校生になると、お金の出方が変わります。入学時の制服や教材費、部活動の遠征費や用具代、塾や受験の費用が加わり、食費やおこづかいも増えます。高校では通学定期代や進学に向けた費用も重なります。
公立でも中学に入ると学習費は年17万円ほど増える
感覚だけでは実感しづらいので、公的な調査の数字を見てみます。文部科学省の「令和5年度子供の学習費調査」は、保護者が1年間に支出した子ども1人あたりの学習費総額を学校の種類別に示しています。
学習費総額とは、授業料などの学校教育費、学校給食費、塾や習い事などの学校外活動費を合わせた金額のことです。公立の場合は、おおよそ次のとおりです。
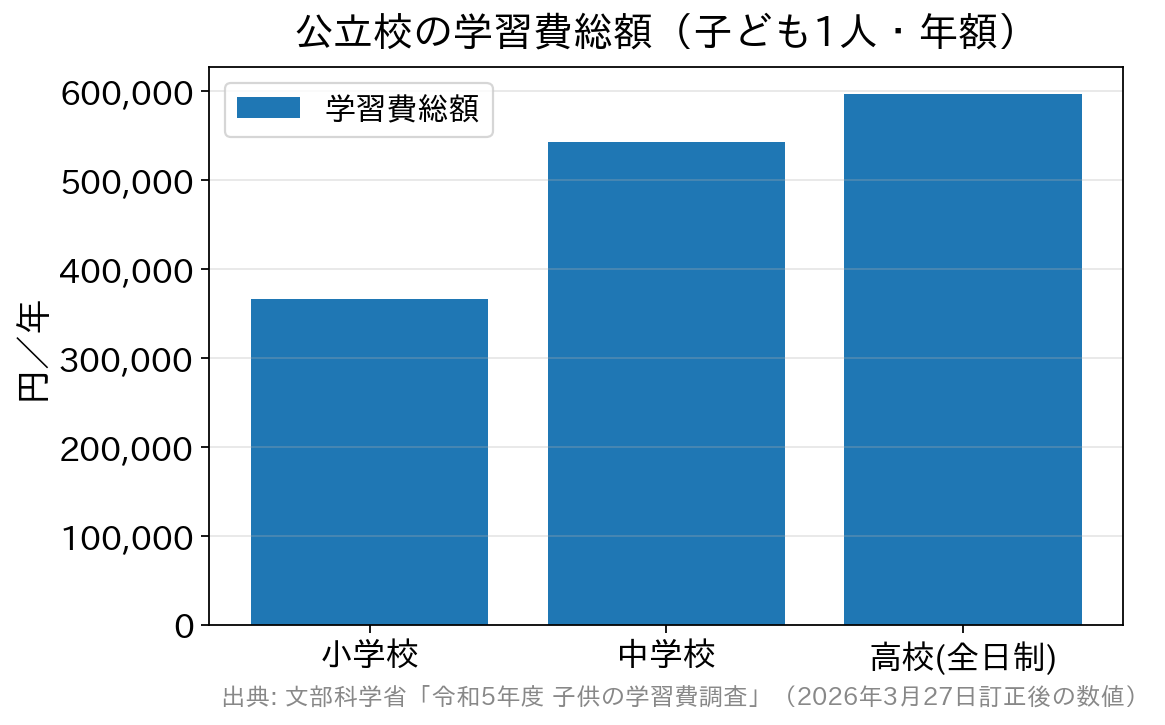
公立の小学校が約36万7千円なのに対して、中学校は約54万2千円です。1年で約17万5千円、月にすると約1万5千円の差があり、子どもが2人いればこの差も2倍になります。高校(全日制)はさらに増えて約59万7千円です。
収入が同じでも、中学入学をきっかけに家計が苦しくなる家庭が多いのは、この差があるからです。配偶者が働き始める時期としてこのころを選ぶ家庭が多いのも、同じ理由です。
物価が上がると、返済額が同じでも手元に残るお金は減る
家計を苦しくするのは教育費だけではありません。同じ収入でも、物価が上がれば実際に買えるものは減ります。
総務省の「消費者物価指数(2026年9月分)」によると、全国の生鮮食品を除く総合指数は前年同月比で2.1%上がりました。2%を上回ったのは9か月ぶりです。
上がる品目と下がる品目が混ざっているので、感じ方には差があります。とはいえ、去年と同じ買い物をしてもレジの合計が増えている、と感じる場面は増えています。
住宅ローンの返済額は変わらなくても、食費や光熱費、保険料が上がれば、毎月残るお金は減ります。返済計画を立てるときは、返済額のほかに生活費が増える分も見込んでおく必要があります。
住まいの維持費は、住み始めてから増えていく
住宅ローンの返済とは別に、住まいを維持するためのお金も定期的にかかります。購入前の見積もりで抜けやすいのは、次のような費用です。
| 費用の種類 | どんなお金か | 注意したい点 |
|---|---|---|
| 固定資産税・都市計画税 | 土地・建物にかかる税金。毎年課税されます | 新築住宅の税額を軽くする特例は期間が限られており、期間が終わると税額が上がります |
| 火災保険・地震保険 | 建物と家財を守る保険。多くは複数年分をまとめて支払います | 更新のたびに保険料の水準が見直されるため、次回も同額とは限りません |
| 修繕・メンテナンス費 | 外壁・屋根・給湯器などの手入れや交換(マンションは修繕積立金) | 築10〜15年ごろからまとまった出費が出やすく、教育費が増える時期と重なりがちです |
| 団体信用生命保険(団信) | 返済中に万一があったとき、残りのローンが保険金で清算される保険 | 民間の住宅ローンでは金利に含まれるのが一般的です。フラット35も2017年10月1日以後の申込分は毎月の返済金に含まれ、年払いの特約料は不要です |
フラット35の団信は、以前は特約料を年に1回別に払う仕組みでした。住宅金融支援機構の案内のとおり今は返済金に含まれるので、古い情報で「団信は年払い」と見積もると内訳がずれます。
返済額は、教育費が最も重い時期に合わせて決める
備え方の基本は、一番苦しい時期を先に決めて、そこに合わせて計画を立てることです。多くの家庭では、子どもが13歳から19歳、つまり中学入学から大学入学までがその時期にあたります。
具体的には、次の3つの考え方があります。
1.教育費のピーク時にも払える額で返済額を決める
いま払える金額ではなく、教育費が最も重くなる時期にも無理なく払える金額を上限にします。家賃と同じ金額まで借りるより、家賃より少し抑えておくほうが安全です。
2.余裕がある時期に繰上返済で残高を減らしておく
子どもが小さいうちは、家計に比較的余裕があります。この時期に一部繰上返済を進めておけば利息の総額が減り、教育費が重い時期に毎月の返済額を下げる方法も取れるようになります。
3.返済額を見直せる仕組みがあるかを借りる前に調べる
金融機関によっては、ライフイベントに合わせて返済額を増やしたり減らしたりできるサービスがあります。たとえばみずほ銀行の「ライフステージ応援プラン」は、子どもの進学中などに一定期間の返済額を減らせるサービスです。
このプランは返済中の人が申し込み、銀行と保証会社の承諾が必要です。借入期間の延長を伴うこともあります。手数料は変更手続き1回あたり5,500円(税込)で、同行の「子育て応援サービス」を利用すると無料です(2026年10月時点)。
返済期間を延ばすと月々は下がるが、総返済額は増える
教育費に備えて、借入期間をできるだけ長くしようと考える方もいます。期間を延ばせば毎月の返済額は下がりますが、払う利息の総額は増え、完済する年齢も上がります。
たとえば3,000万円を金利年2.0%(仮定)の元利均等返済で借りた場合、35年なら毎月約9万9千円、40年なら約9万1千円です。月々は約8千円下がりますが、総返済額は約4,174万円から約4,361万円へ、およそ187万円増えます。
日本銀行も「金融システムレポート(2026年10月号)」で、この点に触れています。物件価格の上昇で借入額が大きくなり、毎月の返済額を抑えるために35年を超えるローンの利用が増えている、という指摘です。
長い返済期間を選ぶときは、退職する年齢での残高を先に計算しておくと、繰上返済で返す目標額が決まります。教育費が落ち着いたあとに繰上返済で期間を縮める、という順番で考える家庭もあります。
知っておきたい3つの用語
はじめて住宅ローンを調べる方がつまずきやすい言葉を、短く説明しておきます。
元利均等返済…毎月の返済額(元金と利息の合計)が一定になる返し方です。家計の管理はしやすい反面、返済の初めのうちは利息の割合が大きく、元金がなかなか減りません。
一部繰上返済…毎月の返済とは別に、まとまったお金を返して元金を減らすことです。毎月の返済額を減らす方法と、返済期間を短くする方法があり、教育費に備えるなら前者が向いています。
金利タイプ…変動金利、一定期間だけ金利を固定するタイプ、全期間固定金利の3つが基本です。全期間固定は返済額が最後まで決まっているので、教育費の見通しと合わせて計画を立てやすくなります。
苦しくなりそうなときは、延滞する前に借入先へ相談する
教育費が重い時期に返済が厳しくなりそうなら、延滞する前に借入先の金融機関へ相談してください。返済額の減額や借入期間の延長といった条件変更に応じてもらえる場合があります。
滞納が始まってからでは、選べる方法が少なくなります。収入が減ったときの備え方は、住宅ローン返済が苦しくなる前に知っておきたい備え方の記事でも紹介しています。
借入先は、繰上返済のしやすさも比べる
住宅ローンとは長く付き合います。金利の低さだけでなく、借りたあとの使いやすさも比べておくと、家計の管理が楽になります。教育費に備えたい家庭なら、繰上返済の手数料と最低金額、手続きの方法で使い勝手に差が出ます。
インターネットバンキングから手数料0円で繰上返済できる銀行があり、SBI新生銀行は1円から返せます。一方で、窓口や電話での手続きに手数料がかかる銀行もあるので、金利や団信とあわせて比べてください。
まとめ
住宅ローンを検討していると、金利や返済年数、諸費用といった借りる条件に目が向きがちです。ですが、家計が苦しくなるかどうかは、子どもが13歳から19歳になる時期の家計で決まります。
教育費の増加、物価の上昇、住まいの維持費は、どの家庭にも順番に来る負担です。子育てと返済をどう両立するかは、住宅ローンと教育費の必要額の目安の記事も参考にしてください。
まずは、子どもが中学に上がる年の家計を、収入と支出に分けて紙に書き出してみてください。返済額の見直しや繰上返済の条件は金融機関ごとに違い、改定もあるので、申し込む前に各金融機関のページで最新の内容を確かめてください。

ゼロから学ぶ住宅ローン関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




