新築マンションで住宅ローンを組む前に確認したい5つのこと
新築マンションの購入が決まったら、住宅ローンで確かめておきたいことは5つあります。いまの金利の水準、返済の仕組み、繰上返済の考え方、ローン以外に毎月かかるお金、そして売るときにローンを返しきれるかどうかです。
「金利がいくらか」だけで決めると、住み始めてから家計が苦しくなることがあります。はじめて住宅ローンを組む方に向けて、この5つを順番にやさしく整理します。
 毎月きちんと返しているのに、残高がなかなか減らない。住宅ローンでよく聞く感想です。半分は当たっていて、半分は誤解です。
当たっているのは、最初のうちは元金の減り方がゆっくりだという点です。多くの住宅ローンは元利均等返済で、毎月の返済額が一定になるように組まれています。中身は元金と利息で、残高が大きい返済初期ほど利息の割合が大きくなります。
たとえば3,000万円を年1.0%・35年で借りると、毎月の返済は約84,700円です。最初の月はそのうち2万5千円ほどが利息で、元金に回るのは6万円弱になります。返した金額のわりに残高が減った実感が湧きにくいのは、このためです。
一方で、元利均等返済で残高が借りた額より増えることはありません。毎月の返済に必ず元金が含まれるので、残高は初回から少しずつ減っていきます。
では、利息は全部でどれくらいかかるのでしょうか。3,000万円・35年・元利均等(ボーナス返済なし)で、金利だけを変えて計算すると次のグラフのようになります。
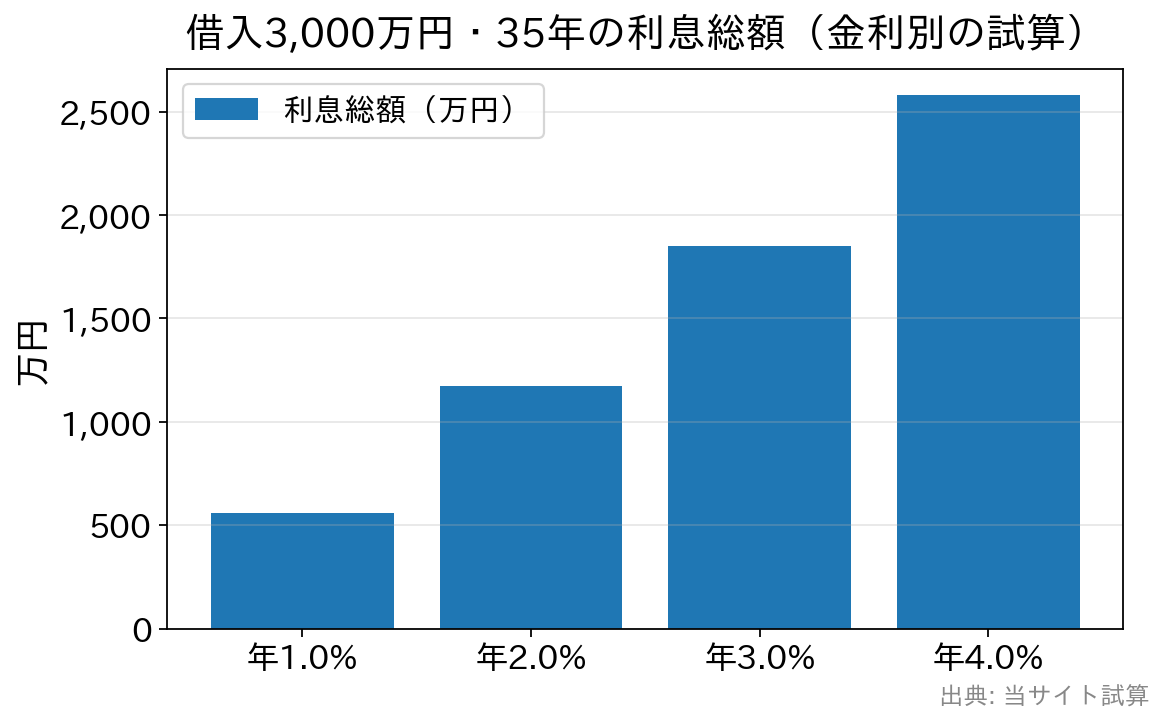
元利均等・ボーナス返済なし・諸費用は含まず。金利は計算のための仮の値で、全期間変わらないものとしています。
管理費と修繕積立金だけで、平均すると月2万4千円ほどです。しかも修繕積立金は新築時に低めに設定され、10年・15年といった節目で上がる例が少なくありません。購入前に長期修繕計画を見せてもらい、将来いくらまで上がる想定かを聞いておくことを強くおすすめします。
マンションのタイプや間取りによる違いは、新築マンションのタイプ選びと住宅ローンの考え方でも紹介しています。
いまの金利は上がる局面にある
少し前まで、住宅ローンは「マイナス金利で史上最低の水準」と言われていました。その前提は、もう変わっています。 日本銀行は2024年3月にマイナス金利政策をやめ、その後は段階的に利上げを進めてきました。2026年9月の金融政策決定会合では、政策金利(無担保コールレート・オーバーナイト物)を1.25%程度へ引き上げています。 固定金利も上がりました。全期間固定の【フラット35】は、2026年10月の借入金利が年3.830%〜5.840%です(返済期間21年以上35年以下・融資率9割以下・新機構団信付き、住宅金融支援機構の公表資料より)。数年前の1%台の固定金利を思い浮かべていると、返済計画は大きくずれてしまいます。 【用語ミニ解説】政策金利は、日本銀行が誘導する短期の金利です。変動金利の基準になる短期プライムレートは、この政策金利に合わせて動きます。固定金利は長期国債の利回り(長期金利)が基準なので、動く理由もタイミングも別です。 金利が今後上がるか下がるかを当てる必要はありません。見ておきたいのは、いまの金利で借りても無理なく返し続けられるかどうかです。変動と固定の違いは変動金利と固定金利の選び方で詳しく説明しています。返済しても元金が減らない、は本当?
毎月きちんと返しているのに、残高がなかなか減らない。住宅ローンでよく聞く感想です。半分は当たっていて、半分は誤解です。
当たっているのは、最初のうちは元金の減り方がゆっくりだという点です。多くの住宅ローンは元利均等返済で、毎月の返済額が一定になるように組まれています。中身は元金と利息で、残高が大きい返済初期ほど利息の割合が大きくなります。
たとえば3,000万円を年1.0%・35年で借りると、毎月の返済は約84,700円です。最初の月はそのうち2万5千円ほどが利息で、元金に回るのは6万円弱になります。返した金額のわりに残高が減った実感が湧きにくいのは、このためです。
一方で、元利均等返済で残高が借りた額より増えることはありません。毎月の返済に必ず元金が含まれるので、残高は初回から少しずつ減っていきます。
では、利息は全部でどれくらいかかるのでしょうか。3,000万円・35年・元利均等(ボーナス返済なし)で、金利だけを変えて計算すると次のグラフのようになります。
余裕資金は繰上返済にまわすべき?
手元にお金ができたとき、投資にまわすか繰上返済にあてるかで迷う方は多いと思います。 繰上返済したお金は全額が元金の返済にあてられ、その後にかかるはずだった利息を確実に減らせます。返済の早い時期に行うほど効果が大きく、金利が上がっている時期はこの確実さに価値があります。 とはいえ、いつでも繰上返済が正解というわけではありません。判断する前に、次の3つを考えてみてください。- 手元資金を残せているか。繰上返済したお金は原則として戻ってきません。生活防衛資金まで使うと、いざというときに金利の高いローンを借りることになりかねません。
- 住宅ローン控除を受けている期間かどうか。控除は償還期間10年以上の借入金が要件です。国税庁は、当初の最初の返済月から繰上返済後の最終返済月までが10年以上なら適用を続けられると説明しています。期間短縮型で短くしすぎると、控除を受けられなくなることがあります。
- どの借入から減らすか。住宅ローンより金利の高い自動車ローンやカードローンがあれば、ふつうはそちらを先に返したほうが利息は減ります。
毎月の支払いは、ローンだけではありません
マンションを買うと、管理費と修繕積立金は住んでいる限り毎月払い続けます。さらに固定資産税・都市計画税も毎年かかります。家賃と同じくらいの返済額だから大丈夫、と考えると家計が苦しくなりがちです。 相場は、国土交通省の令和5年度マンション総合調査で確認できます。| 毎月・毎年かかるもの | 金額の目安 | 見るときの注意 |
|---|---|---|
| 管理費 | 月11,503円(1戸あたり平均) | 駐車場使用料等からの充当額を除いた平均。共用部の清掃・点検・管理会社への委託費など |
| 修繕積立金 | 月13,054円(1戸あたり平均) | 同じく充当額を除いた平均。長期修繕計画にもとづき、段階的に引き上げられることが多い |
| 固定資産税・都市計画税 | 毎年(物件により異なる) | 市町村へ納付。新築住宅には一定期間の税額軽減措置がある(要件・期限は変わるため自治体で確認) |
| 駐車場・駐輪場の使用料など | 物件により異なる | 管理組合の収入源にもなっている。募集条件は物件ごとに違う |
売ればいい、が通じないこともある
返せなくなったら売ればいい、と考える方もいます。この出口が使えるのは、売却価格がローン残高を上回っているときだけです。 たとえば4,000万円で買った物件の相場が2,500万円に下がり、ローンが3,000万円残っていたとします。売っても500万円の借金が残り、住まいもなくなります。抵当権を外すには残りを一括で返す必要があるため、残高が売却価格を上回っていると、売ること自体が難しくなります。 この差が出やすいのは、頭金をほとんど入れず、まだ元金が減っていない返済初期です。一般に、駅から離れた郊外の物件は、駅に近い物件より価格が下がりやすいとも言われます。購入時に、無理なく返せるかと頭金をどこまで入れられるかを考えておくことが、そのまま出口の備えになります。契約前のチェックリストとよくある質問
新築マンションで住宅ローンを組む前に、次の5つをチェックしてください。- 毎月の返済額に、管理費・修繕積立金・駐車場代を足しても家計が回るか
- 長期修繕計画で、修繕積立金が将来いくらまで上がる想定か
- 固定資産税・都市計画税のおおよその年額(不動産会社に目安を聞けます)
- 金利タイプごとの総返済額の違い(変動・当初固定・全期間固定)
- 事務手数料・保証料・登記費用などの諸費用を、どこから払うか
よくある質問
Q. 変動金利と全期間固定、どちらを選べばよいですか?
A. どちらが正解とは言い切れません。変動金利は当初の返済額を抑えられますが、金利が上がれば返済額も見直されます。見直しのルールは金融機関ごとに違い、5年ルールや125%ルールがないところもあります。全期間固定は返済額が動かない代わりに、当初の金利は高めです。返済額が上がっても耐えられるかを基準にすると選びやすくなります。Q. 頭金はどれくらい入れるべきでしょうか?
A. 一律の正解はありません。頭金を入れると借入額が減り、利息の総額を抑えられます。売るときに残高が上回る心配も減ります。【フラット35】のように、融資率(物件価格に対する借入の割合)が9割以下かどうかで金利が変わる商品もあるので、そこを目安にする考え方もあります。ただ、手元の現金を使い切るのは避けてください。Q. 新築マンションは引き渡しまで時間があります。金利はいつのものが適用されますか?
A. 多くの金融機関では、融資実行日(引き渡し・決済の日)の金利が適用されます。契約から引き渡しまでの期間が長くなりやすい新築マンションでは、その間に金利が動くかもしれません。申込時の金利を適用できる商品もあるので、気になる場合は早めに金融機関へ相談してください。Q. 諸費用も借りられますか?
A. 金融機関や商品によって扱いが違います。借りられる場合も、借入額が増えればそのぶん利息も増えます。自己資金で払える部分は現金で払うほうが、総額は抑えられます。諸費用と頭金の考え方は住宅ローンを組む前のポイントでも整理しています。まとめ
新築マンションは、金額も期間も人生でいちばん大きな買い物になりやすいものです。金利の水準と返済の仕組みを知り、ローン以外に毎月かかるお金まで含めて家計を組み立ててから契約すると、住み始めてからの不安がぐっと減ります。 金融機関を選ぶときは、金利だけでなく、事務手数料や保証料などの諸費用、団信の保障内容も同じ条件で並べて比べてください。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
新築一戸建て・マンションの購入関連記事
-
- 2026.11.07
- 3207view
-
- 2026.11.07
- 3563view
-

大光銀行の住宅ローン金利|定率タイプと定額タイプの違いと選び方
- 2026.11.07
- 3460view
-
九州ひぜん信用金庫の住宅ローン|無担保ローンとフラット35の金利
- 2026.11.07
- 5767view
-
- 2026.11.07
- 3482view
-
- 2026.11.07
- 3557view