
北越銀行の住宅ローンは第四北越銀行へ|2026年9月の金利

北越銀行は、2021年1月1日に第四銀行と合併し、「第四北越銀行」となりました。これにより「北越銀行」は単独の銀行としては存在しておらず、本記事で紹介していた住宅ローンも、現在は第四北越銀行(新潟県新潟市中央区に本店を置く地方銀行)の商品として引き継がれています。店名・店番号は合併時に変更されていませんが、金融機関コードは新しいもの(0140)に変わっています。
「北越銀行で借りるつもりだったけれど、いまはどうなっているの?」という方に向けて、現在の第四北越銀行の住宅ローンを、2026年9月の公式金利をもとにやさしく整理します。
※住宅ローンの適用金利・手数料・保証料・団信や各種保障の内容、優遇の条件はたびたび改定されます。申込前の最新の数値・条件は必ず第四北越銀行の公式サイト(dhbk.co.jp)でご確認ください。
引き継がれた住宅ローンの特徴
旧・北越銀行の住宅ローンは、住宅の新築・増改築のほか、住み替えや建て替えにも利用でき、その場合は新規住宅の取得費用と旧住宅のローン完済費用を合算して借り入れられる仕組みがありました。こうした「まとめて借りられる」という考え方は、現在の第四北越銀行の住宅ローンにも引き継がれています。
第四北越銀行の住宅ローン(手数料定率タイプ)の主な内容は次のとおりです(2026年9月時点・公式サイトにて確認)。
- お借入期間は最長50年/ご融資金額は最大1億円
- 諸費用やマイカーローンなど既存の借入も最大1,000万円までおまとめ可能(有担保型・第四北越信用保証(株)の場合)
- 保証会社は審査により第四北越信用保証(株)または全国保証(株)(無担保型は第四北越信用保証(株)のみ)
- 他行からのお借り換えにも対応(借換で年▲0.050%の金利引き下げ項目あり)
- 申し込みは24時間365日、スマートフォン・パソコンから受付。土日はコンサルティングプラザで相談可
「新潟県外の物件でも借りられるの?」という疑問も多いところですが、公式サイトのよくある質問にも項目が用意されています。物件の所在地や種類によっては取り扱えない場合があるため、県外物件を検討している方は早めに窓口・コールセンターへ確認しておくと安心です。
2026年9月の金利(変動・固定・フラット35)
まず変動金利型(手数料定率タイプ)です。2026年9月1日現在の金利は通常 年0.900%~年1.800%、金利引き下げ項目に該当する場合の最優遇金利は 年0.700%~年1.600%です。金利は所定の審査で決まり、保証料は金利に含まれます(保証料を別途前払いする必要がないタイプ)。
引き下げは合計で最大年▲0.200%で、次のような項目の組み合わせで決まります。
- 借入金額が物件価格の90%以内(年▲0.050%)
- 給与振込口座の指定(年▲0.050%~▲0.100%)
- NISA口座の開設・保有(年▲0.050%~▲0.100%)
- 定期預金・投資信託などの資産運用商品の保有(年▲0.050%~▲0.100%)
- 積立投信・ファンドラップ・iDeCoの契約、他行からの借り換え など(各 年▲0.050%)
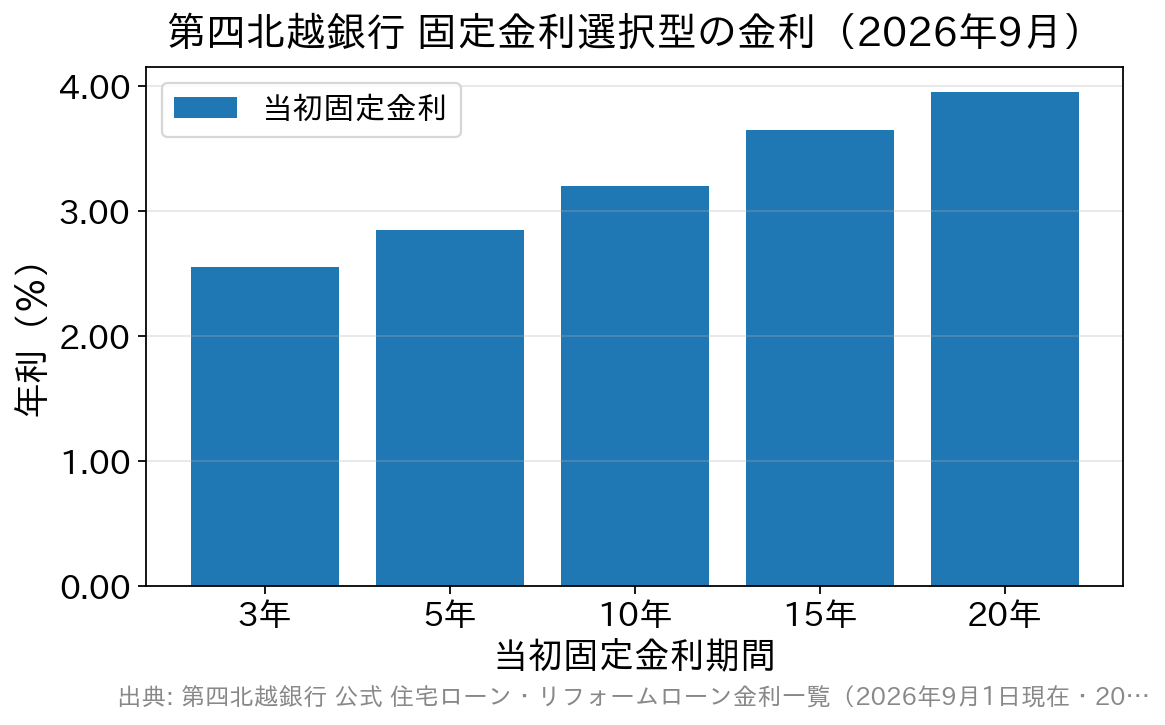
次に固定金利選択型(手数料定額タイプ・保証料前払型)です。当初固定金利期間ごとの金利は次のとおりで、期間が長いほど金利は高くなります。
| 当初固定金利期間 | 2026年9月の金利 | 備考 |
|---|---|---|
| 3年 | 年2.550% | 期間終了後は変動へ自動切替(再度3・5・10年固定の選択も可) |
| 5年 | 年2.850% | 同上 |
| 10年 | 年3.200% | 同上 |
| 15年 | 年3.650% | 400億円限定ファンド(総額到達で受付終了) |
| 20年 | 年3.950% | 400億円限定ファンド(総額到達で受付終了) |
固定金利選択型は当初期間が終わったあとの金利が要注意です。第四北越銀行の場合、給与振込の指定や県産材(越後杉)使用住宅、子育て支援プランなどの項目を満たすと、当初期間終了後に住宅ローン基準金利から最大 年▲1.000%の引き下げが受けられます。参考として、2026年9月の住宅ローン基準金利は変動金利型 年3.375%、3年固定 年3.900%、5年固定 年4.150%、10年固定 年4.700%です。「当初の金利」だけでなく「終わったあとの金利」まで確認するのが、固定金利選択型を選ぶときのコツです。
全期間固定を希望する場合は【フラット35】という選択肢もあります。第四北越銀行のフラット35は、2026年9月資金受取分で借入金利 年3.630%(融資率9割以下・新機構団信付き)、融資手数料 33,000円(税込)です。全国でいちばん多い金利は年3.460%なので、金利だけを見ると少し高めですが、定額の手数料が3万3,000円と低いため、借入額によっては総支払額で有利になることもあります。金利と手数料はセットで比べましょう。
金利タイプの選び方とミックス金利
旧・北越銀行では、1つのローン契約で2種類の金利タイプを組み合わせる「ミックス金利」を選べました。変動と固定を組み合わせて金利上昇リスクを一部だけ抑える考え方ですが、一部繰上返済のときに片方の金利タイプだけを減らせないといった制約もあります。現在の取扱いの有無は公式サイトの商品概要や窓口でご確認ください。
はじめて借りる方が押さえておきたいのは、変動金利は「借りたあとも金利が見直される」という点です。第四北越銀行の変動金利型は、借入後の金利を毎年2回(4月1日・10月1日)の住宅ローン基準金利をもとに見直し、新しい金利はそれぞれ6月・12月の約定返済日の翌日から適用されます。また、適用金利は「申し込み時」ではなく「借り入れ時」の金利です。申し込みから実行までに数か月かかる新築では、この違いが効いてきます。
変動金利には返済額の急変を抑える「5年ルール」「125%ルール」といった仕組みもあり、第四北越銀行は公式サイトで解説資料を公開しています。仕組みを理解しないまま「いまいちばん低いから」で選ばないことが、金利が動く局面ではとくに大切です。
団体信用生命保険と疾病保障
第四北越銀行の住宅ローンは、一般団信は上乗せ金利なし(不要)で、保障を手厚くしたい場合は金利を上乗せして選ぶ形です。2026年9月時点の上乗せ金利は次のとおりです。
| 団信の種類 | 上乗せ金利 | 夫婦連生プラン |
|---|---|---|
| 一般団体信用生命保険 | 不要 | 年0.100% |
| ガン保障付団体信用生命保険 | 年0.100% | 年0.300% |
| 8疾病保障付団体信用生命保険 | 年0.150% | 年0.500% |
| 全疾病保障付団体信用生命保険 | 年0.200% | 年0.600% |
| がん保障特約付リビング・ニーズ特約付団信 | 年0.100% | ― |
| ライフサポート団体信用生命保険 | 年0.300% | ― |
夫婦連生プランは、ご夫婦で一緒に借りて団信にも一緒に加入し、どちらかに万一のことがあった場合にローン残高がゼロになるタイプです(第四北越信用保証(株)の場合のみ)。共働きで収入を合算して借りる方には心強い仕組みですが、その分だけ上乗せ金利がかかります。保障範囲と上乗せ幅のバランスを、返済額に置き換えて確認してください。
住宅ローン選びでチェックしたいポイント
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 金利タイプ | 変動・固定(◯年固定)・全期間固定のどれが自分の返済計画に合うか | 固定選択型は当初期間終了後の金利まで確認する |
| 手数料タイプ | 定率タイプか定額タイプか | 第四北越銀行は変動=定率タイプ、固定選択型=定額タイプ |
| 諸費用 | 保証料・事務手数料・印紙代などの初期費用 | 保証料が金利に含まれるか、前払いかで見え方が変わる |
| 団信・疾病保障 | 一般団信の負担、がん・8疾病・全疾病保障の上乗せ幅 | 上乗せ幅と保障範囲のバランスを確認 |
| 優遇の条件 | 給与振込・NISA・資産運用商品など、引き下げを受けるための要件 | 条件を満たせるかで実際の適用金利が変わる |
よくある質問(FAQ)
Q. 北越銀行の住宅ローンは今も申し込めますか?
A. 北越銀行は2021年1月に第四銀行と合併して第四北越銀行になりました。現在は第四北越銀行の住宅ローンとして申し込みます。スマートフォン・パソコンから24時間365日受け付けています。
Q. これまでの北越銀行の口座やローンはどうなりますか?
A. 合併後も支店名・口座番号は引き継がれていますが、金融機関コードは0140に変更されています。振込先の登録など、手続き上の変更点は第四北越銀行の案内をご確認ください。
Q. 変動金利はいつ・どのように見直されますか?
A. 借入後の金利は毎年2回、4月1日・10月1日の住宅ローン基準金利をもとに見直され、新しい金利はそれぞれ6月・12月の約定返済日の翌日から適用されます。また、適用金利は申し込み時ではなく借り入れ時のものになります。
Q. 保証料は別に払うのですか?
A. 手数料定率タイプ(変動金利型)は保証料が金利に含まれます。固定金利選択型の保証料前払型では、第四北越信用保証(株)の保証料率は年0.100%~年0.400%の6段階(審査により決定)、全国保証(株)は一律年0.200%です。
Q. 当初10年固定を選んだら、11年目からはどうなりますか?
A. 自動的に変動金利へ切り替わりますが、あらためて3年・5年・10年固定を選ぶこともできます(15年・20年固定は選べません)。切替後はその時点の住宅ローン基準金利が基準となり、条件を満たしていれば最大年▲1.000%の引き下げが適用されます。
地域の金融機関は対面での相談のしやすさや地元事情への理解が強みです。一方で、新潟県内で借り入れる場合も、金利や諸費用の水準は金融機関ごとに差があるため、比較の選択肢を地元の金融機関だけに限定せず、全国で申し込めるネット系・大手の住宅ローンもあわせて見比べると判断しやすくなります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円で一般団信の保険料が金利に含まれるなど諸費用面が分かりやすく、融資事務手数料は借入金額×2.20%(税込)の定率型です。がん診断保障付団信や全疾病保障付団信といった保障の選択肢があり、店舗相談とオンライン手続きの両方に対応している点も検討材料になります。地元金融機関の安心感と、こうした全国型の条件面を見比べたうえで、ご自身の返済計画に合うものを選ぶとよいでしょう。最新の適用金利・手数料は各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

すまい給付金は終了|2026年に使える住宅ローン減税と補助金
- 2026.09.14
- 1836view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.09.14
- 2737view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.09.14
- 2853view
-
山形銀行の住宅ローン|団信が選べる「オーダーメイド」の金利と諸費用
- 2026.09.14
- 2858view
-
- 2026.09.14
- 2761view
-
きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.09.14
- 2776view




