飯塚信用金庫の住宅ローン|金利・特別金利の条件と団信
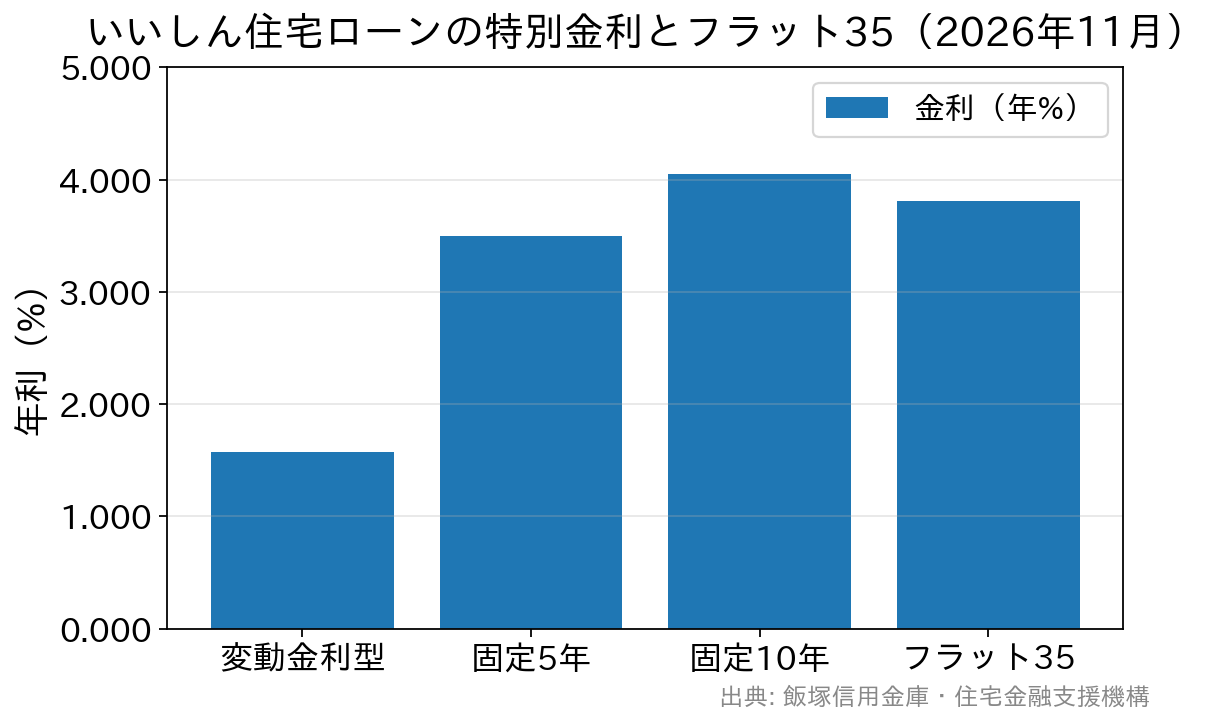
飯塚信用金庫(いいしん)の住宅ローンは、2026年11月時点で変動金利の特別金利が年1.575%です。この金利は、給与振込の指定など4つの条件をすべて満たした人に使われます。
条件が1つ欠けるだけで金利が上がる仕組みなので、表の数字だけで返済額を見積もるとずれてしまいます。まずは自分がいくつの条件を満たせるかを数えるところから始めてください。
いいしん住宅ローンは営業区域に住むか勤める人が使える
いいしん住宅ローンは、福岡県飯塚市に本店を置く飯塚信用金庫の住宅ローンです。新築や中古住宅の購入、マンションや土地の購入、増改築・リフォーム、他の金融機関からの借換えに使えます。
申し込めるのは、飯塚信用金庫の営業区域に住んでいるか、勤めている人です。全国から申し込めるネット銀行とはここが大きく違います。自分の住所や勤務先が区域に入るかは、最初に窓口で聞いておいてください。
申込みの条件は、どちらの保証会社を使うかで少し変わります。主な違いは次のとおりです(公式サイトの商品概要より)。
| 項目 | しんきん保証基金 | 全国保証株式会社 |
|---|---|---|
| 申込時の年齢 | 満18歳以上満70歳未満 | 満18歳以上満65歳未満(団信の種類により異なる場合あり) |
| 最終返済時の年齢 | 満80歳以下 | 満80歳以下 |
| 勤続年数 | 1年以上(法人役員・自営業は3期以上) | 1年以上(法人役員・自営業は2期以上、契約社員・派遣社員・嘱託社員は2年以上) |
| 年収 | 前年年収100万円以上 | 前年年収100万円以上 |
| 融資金額・期間 | 2億円以内・50年以内 | 2億円以内・50年以内 |
契約社員や派遣社員の人は、全国保証を使うと勤続2年以上が必要です。勤め始めて間もない人は、どちらの保証会社なら申し込めるかを先に聞いておくと、申込みの準備を無駄なく進められます。
2026年11月の金利は変動年1.575%・固定10年年4.050%
飯塚信用金庫は、公式サイトの金利一覧で住宅ローンの金利を公表しています。2026年10月1日から11月30日までに適用される金利は、下の表のようになっています。
| 金利タイプ | 特別金利(当初の借入金利) | 基準金利 |
|---|---|---|
| 変動金利 | 年1.575% | 年3.525% |
| 5年固定 | 年3.500% | 年5.300% |
| 10年固定 | 年4.050% | 年5.850% |
2026年10月の見直しで、変動金利も固定金利も引き上げられました。金利は定期的に見直され、市場金利の動きによっては適用期間の途中で変わることもあります。
基準金利は、お店でいえば定価にあたる金利です。実際に多くの人が借りるのは、そこから引き下げた特別金利のほうです。とはいえ特別金利は、次の4つをすべて満たした人だけが対象になります。
- ①飯塚信用金庫の住宅ローンだけで住宅を建てる・買う(借換えを含む)、または住宅ローンでリフォームする
- ②給与振込か年金振込を指定し、カードローンを契約している(60歳以上の人はカードローンの契約は不要)
- ③保証会社(しんきん保証基金・全国保証)の保証を受けられる
- ④保証料を借入時にまとめて払う(一括払い)
①を満たさないと、特別金利ではなく基準金利がそのまま使われます。②を満たさないと年0.300%、③を満たさない場合は年0.200%が上乗せされます。
固定金利選択型は、固定期間が終わると、その時点の基準金利から年1.000%を引いた金利に切り替わります。固定期間が終わった後の返済額は、そのときの基準金利しだいで決まります。
全期間固定のフラット35は、2026年11月の金利が年3.810%でした(借入期間21年以上35年以下・融資率9割以下・新機構団信付きで最も多い金利、住宅金融支援機構の金利情報)。
いいしんの10年固定(年4.050%)より低い金利です。しかもフラット35は完済まで金利が変わりませんが、いいしんの10年固定は10年後に金利が切り替わります。同じ固定という名前でも、金利が続く期間が違う点に注意が必要です。
保証会社を使わないと金利が年0.200%上がる
いいしん住宅ローンは、しんきん保証基金か全国保証の保証を受けることが前提です。保証会社を使うと原則として保証人は要らず、そのかわりに保証料という費用がかかります。
収入を合算する人や担保を提供する人は、保証会社を使う場合でも連帯保証人になる必要があります。夫婦で収入を合わせて借りるときは、この点も覚えておいてください。
金利一覧には、保証会社を利用しない人は年0.200%を上乗せすると書かれています。保証会社なしで借りられるかどうかや、そのときの保証人の扱いは、窓口で個別に確認してください。
保証料がかからなくても、総額が安くなるとは限りません。例えば3,000万円を35年、年1.575%で借りると、毎月の返済額は約9.30万円です。
年1.775%になると約9.59万円で、毎月約3,000円、35年で約125万円増えます(金利が変わらないと仮定した元利均等返済の試算)。一括で払う保証料がこの差より少なければ、保証会社を使う方が総額を抑えられます。
団信は保証会社によって選べる種類と上乗せが違う
団信(団体信用生命保険)とは、借りた人が亡くなったり所定の高度障害になったりしたときに、残りのローンが保険で返される仕組みのことです。住宅ローンでは、ほとんどの場合で加入が前提になります。
飯塚信用金庫では、どちらの保証会社を使うかで選べる団信と上乗せ金利が変わります。2026年11月時点の内容は次のとおりです。
| 団信の種類 | しんきん保証基金 | 全国保証株式会社 |
|---|---|---|
| 一般団信 | 貸出金利に含む | 貸出金利に含む |
| 一般就業不能団信 | 取扱なし | 年0.150% |
| がん団信 | 貸出金利に含む | 年0.150% |
| 3大疾病団信 | 年0.300% | 年0.300% |
| 3大疾病団信+就業不能団信 | 年0.400% | 年0.400% |
| 夫婦連生(一般団信) | 年0.300% | 取扱なし |
| 夫婦連生(がん団信) | 年0.300% | 取扱なし |
しんきん保証基金を使う場合は、がん団信を上乗せなしで付けられます。公式サイトには、がん団信の保険料率が一般団信を上回ったときは上乗せ幅が変わる可能性がある、との注記もあります。
夫婦連生団信は、夫婦のどちらかに万一のことがあったときに残りのローンが返される団信です。扱いはしんきん保証基金だけで、上乗せは年0.300%です。
申し込む前に窓口で聞いておく3つのこと
はじめて住宅ローンを借りる人は、仮審査の前に次の3つを窓口で聞いておくと、見積もりの数字がぶれにくくなります。
- 住所か勤務先が営業区域に入るか、どちらの保証会社を使えるか
- 特別金利の4つの条件のうち、自分がいくつ満たせるか
- 保証料の一括払いの金額と、団信の上乗せを含めた毎月の返済額
3つ目は、借入額と期間を伝えれば試算してもらえます。この数字がそろうと、他の金融機関の見積もりと同じ条件で比べられます。
他の住宅ローンと比べるときの項目
| 項目 | ポイント | 目安 |
|---|---|---|
| 保証料 | 一括払いの金額 | 保証会社なしの年0.200%上乗せと比べる |
| 金利タイプ | 変動・期間固定・全期間固定 | 固定期間が終わった後の金利の決まり方 |
| 団信 | がん・3大疾病・夫婦連生の上乗せ | 上乗せなしで付く保障があるか |
| 使い道 | 購入・借換え・リフォーム | 自分の使い道が対象に入っているか |
| 取引条件 | 給与振込・カードローン | 満たせないと年0.300%上がる |
毎月の負担を決めるのは、金利だけではありません。保証料・事務手数料・団信の上乗せを合わせた総額で比べると、地域の信用金庫とネット銀行の違いが数字で分かります。
信用金庫ごとの保証料や団信の扱いは、世田谷信用金庫の住宅ローンや朝日信用金庫の団信と金利の記事でも紹介しています。
金利や条件は見直しのたびに変わるので、申し込む前に飯塚信用金庫の金利一覧や窓口で最新の内容を確かめてください。

住宅ローン商品について関連記事
-
- 2026.11.07
- 3207view
-
- 2026.11.07
- 3563view
-

大光銀行の住宅ローン金利|定率タイプと定額タイプの違いと選び方
- 2026.11.07
- 3460view
-
九州ひぜん信用金庫の住宅ローン|無担保ローンとフラット35の金利
- 2026.11.07
- 5767view
-
- 2026.11.07
- 3482view
-
- 2026.11.07
- 3557view