
宮崎太陽銀行の住宅ローン|商品3種と団信・諸費用を解説

宮崎太陽銀行の住宅ローンは、「太陽住宅ローン」「いきいき住宅ローン」「住まいるいちばんネクストⅤ」の3商品から選ぶ形になっています。年収の条件と保証料の扱いが商品ごとに違うため、まずどれに当てはまるかを確かめるのが最初の一歩です(2026年9月時点・公式サイト)。
宮崎県に本店を置く第二地方銀行で、団信(団体信用生命保険)は一般団信のほか、がん・3大疾病・8大疾病の特約付きから選べます。一般団信の保険料は銀行が負担するので、追加の保険料はかかりません。
ここでは、初めて住宅ローンを借りる方に向けて、3商品の違い・団信の選び方・見落としやすい諸費用を順番にかみ砕いてお伝えします。
住宅ローンは3商品|年収と保証料で選び方が変わる
宮崎太陽銀行の住宅ローンで、いちばん最初に分かれ道になるのが「保証会社を使うかどうか」です。保証会社を使わない商品なら保証料がかからず、使う商品なら保証料が金利に上乗せされます。
太陽住宅ローンは、保証会社を使わないタイプです。保証料はありませんが、そのぶん条件が厳しく、原則として前年度の年収500万円以上、借入時の年齢は満25歳以上66歳未満とされています(一般団信の場合)。
いきいき住宅ローンは九州総合信用の保証を受けるタイプで、前年度年収150万円以上・勤続1年以上から申し込めます。保証料は分割保証料型なら年0.10〜0.40%が金利に上乗せされる形です(一括保証料型もあります)。
住まいるいちばんネクストⅤは全国保証の保証を受けるタイプで、前年度年収100万円以上から。返済がきびしい時期に返済額を軽減できる「ファミリーライフサポート」が用意されているのが特徴です。
| 比べる観点 | 太陽住宅ローン | いきいき住宅ローン | 住まいるいちばんネクストⅤ |
|---|---|---|---|
| 前年度の年収 | 原則500万円以上 | 150万円以上 | 100万円以上 |
| 保証会社・保証料 | なし(保証料0円) | 九州総合信用/分割0.10〜0.40% | 全国保証/分割0.08〜0.40% |
| 借入限度額 | 200万〜5,000万円 | 100万〜2億円 | 100万〜1億円 |
| 借入期間 | 1年以上40年以内 | 1年以上40年以内 | 2年以上40年以内 |
| 保証人 | 配偶者など必要 | 原則不要 | 原則不要 |
数字だけ見ると太陽住宅ローンが有利に思えますが、保証料がない代わりに保証人が必要です。年収条件も高いため、多くの方は「いきいき住宅ローン」か「住まいるいちばんネクストⅤ」が現実的な候補になります。
金利タイプはいずれも固定金利選択型で、変動金利・2年固定・5年固定・10年固定から選びます。変動金利は年2回(4月1日・10月1日)の長期プライムレートを基準に見直され、返済額の見直しは5年ごと・増額は前回の125%が上限です。
なお、借入期間が最長40年という点は地方銀行としては長めです。金利や手数料の考え方を他行と比べたい方は、ネット銀行の住宅ローンの金利・手数料・団信の見方もあわせてご覧ください。
団信は一般団信+3つの特約から選べる
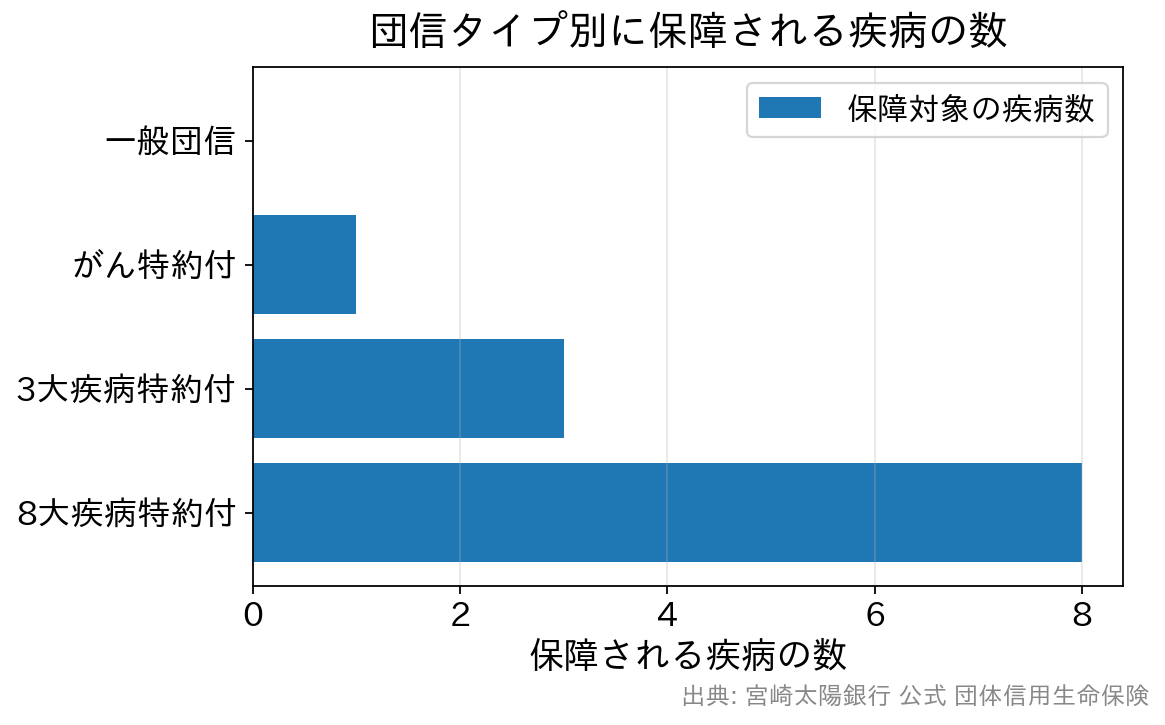
団信は、契約者が亡くなったり高度障害になったりしたときに、保険金で住宅ローン残高が0円になる保険です。宮崎太陽銀行では、次の4タイプのいずれかに加入します。
- 一般団信…死亡・高度障害を保障。保険料は銀行が負担(無料)です。
- がん特約付団信…死亡・高度障害に加えて、がんも保障します。
- 3大疾病特約付団信…がん・脳卒中・急性心筋梗塞まで広がります。
- 8大疾病特約付団信…3大疾病に高血圧疾患・慢性腎不全・慢性膵炎・肝疾患・糖尿病を加えた8つを保障します。
特約付きの保険料は融資金利に含まれる形で、一定の金利が上乗せになる場合があると公式サイトで案内されています。上乗せ幅は商品や時期で変わるため、申込時に必ず確認しておきましょう。
注意したいのが年齢条件です。一般団信なら完済時満82歳未満まで申し込めますが、がん・3大疾病・8大疾病・全疾病団信を選ぶ場合は借入時の年齢が満51歳未満に制限されます(太陽住宅ローン・いきいき住宅ローンの商品概要説明書より)。
健康上の理由で一般団信に入りにくい方向けには、引受範囲を広げたワイド団信も商品概要説明書に記載があります。取扱の有無や条件は商品ごとに異なるため、窓口で相談してみてください。
団信の手厚さで各行を比べたい方は、足利銀行の住宅ローンと8疾病保障の内容も参考になります。なお、上乗せ0円で全疾病保障付団信を選べるSBI新生銀行のように、保障の厚さを金利負担なしで確保できる銀行もあります。保障の条件はそれぞれ違うので、内容まで見比べるのが大切です。
特別優遇金利と「選べる団信付き」
宮崎太陽銀行は、公式サイトの住宅ローンページで住宅ローンの特別優遇金利を案内しています(2026年4月1日のお申し込みより適用)。
この特別優遇金利は「選べる団信付き」となっていて、公表されている6タイプの団信のうち3タイプは金利の上乗せなし、残りは年0.05〜0.30%の上乗せという案内になっています(いきいき住宅ローンの場合・2026年4月1日現在)。
どのタイプが上乗せなしの対象になるかは商品と時期で変わるため、申込時点の一覧を窓口で確かめるのが確実です。手厚い保障を検討している方ほど、この差は見逃せません。
優遇の条件はポイント制です。給与振込・年金振込などの取引をポイントに換算し、固定金利なら合計4ポイント、変動金利なら合計3ポイントで最優遇の特別金利が適用されます(「選択必須」項目から1項目以上の取引が必要)。
もうひとつ知っておきたいのが、金利の決まり方です。宮崎太陽銀行ではいちばん初めに住宅ローンを申し込んだ時点の金利が適用され、その有効期間は本申込から1年間(1年後の月末まで)とされています。ただし基準金利の変更があれば見直される点には注意が必要です。
見落としやすい諸費用|事務手数料と繰上返済手数料
金利ばかり見ていると見落としがちなのが、借入時と借入後にかかる手数料です。宮崎太陽銀行の事務手数料は、定額型と定率型から選ぶ形になっています。
- 定額手数料…建築業者や不動産会社が同行の提携先なら55,000円(税込)、非提携先なら77,000円(税込)。
- 定率手数料…借入額×2.20%(税込)。
初心者の方がとくに確認しておきたいのが、繰上返済に手数料がかかる点です。ネット銀行では無料のことが多いため、ここは条件をしっかり見比べたいところです。
- 繰上返済額500万円未満…22,000円(税込)
- 繰上返済額500万円以上1,000万円未満…33,000円(税込)
- 繰上返済額1,000万円以上…44,000円(税込)
- 一部繰上返済(変動金利期間中)…5,500円(税込)
- 返済条件変更手数料…5,500円(税込)
繰り上げ返済を何度も細かく行う予定なら、1回あたりの手数料が総額にどう効くかを試算しておくと安心です。まとめて返す回数を減らす、という考え方もあります。
県外から宮崎へ移住する方は申込条件が緩和される
宮崎太陽銀行ならではの取り組みが、県外からの移住者向けの条件緩和です。宮崎県への移住を考えている方には、かなり心強い内容になっています。
対象は「5年以内に県外から転入された方」かつ「給与所得者で転入後の勤務先が決まっている方」。この両方を満たすと、次の緩和が受けられます。
- 勤続年数を問わない(一般のお客さまは勤続1年以上から)
- 前年度年収を問わない(一般のお客さまは前年度年収100万円以上から)
- さらに住宅ローン金利を新規実行基準金利から0.1%引き下げ
転職や転居の直後は勤続年数や年収がネックになりやすいもの。その最大のハードルを外してくれる制度なので、移住とマイホームを同時に考えている方は候補に入れる価値があります。
ただし引き下げ幅には上限があるとされています。実際にいくらの金利になるかは、窓口かローンプラザで見積もってもらいましょう。
相談はローンプラザへ|土日も窓口が開く
住宅ローンの相談は、宮崎・延岡・都城の3か所にあるローンプラザで受け付けています。平日は午前9時〜午後5時、土日は午前10時〜午後5時です。
土日に営業しているのは宮崎ローンプラザのみで、正月・GWの銀行休業日と祝日は休業となります。平日に時間が取れない方は、土曜・日曜に宮崎ローンプラザを予約するのが現実的です。
また、希望すれば自宅まで訪問してもらうこともできると公式サイトで案内されています。小さなお子さんがいて外出しづらい方にはありがたい選択肢です。
申込時には本人確認資料、源泉徴収票などの所得確認資料、売買契約書や工事請負契約書といった物件の資料が必要です。自営業・会社役員の方は公的所得証明書2年分と確定申告書・決算書2期分が求められます。
よくある質問(FAQ)
Q. 年収が少なくても宮崎太陽銀行の住宅ローンに申し込めますか?
A. 申し込めます。住まいるいちばんネクストⅤは前年度年収100万円以上、いきいき住宅ローンは150万円以上が条件です。ただし勤続年数などの条件もあり、審査結果によってはご希望に沿えない場合があります。
Q. 保証料がかからないのはどの商品ですか?
A. 太陽住宅ローンです。保証会社を使わないため保証料は0円ですが、原則として前年度年収500万円以上が必要で、配偶者などの保証人を立てる必要があります。
Q. がん団信を付けると必ず金利が上がりますか?
A. 商品と時期によります。2026年4月1日からの特別優遇金利では、公表された6タイプのうち3タイプが上乗せなしと案内されています。申込時点でどのタイプが対象かを窓口で確認してください。
Q. 申し込んだときの金利は、いつまで有効ですか?
A. いちばん初めに申し込んだ時点の金利が適用され、有効期間は本申込から1年間(1年後の月末まで)とされています。ただし基準金利が変更された場合は、申込中でも優遇金利が見直されます。
まとめ
宮崎太陽銀行の住宅ローンは、年収条件と保証料の扱いが異なる3商品から選ぶ形です。年収500万円以上なら保証料0円の太陽住宅ローン、そうでなければいきいき住宅ローンか住まいるいちばんネクストⅤが候補になります。
団信は一般団信が無料で、がん・3大疾病・8大疾病まで保障を広げられます。特別優遇金利では一部の団信が上乗せなしで選べるため、保障を厚くしたい方ほど申込時点の条件を確認する価値があります。
一方で、繰上返済に手数料がかかる点は事前に押さえておきたいところ。金利・保証料・手数料をあわせた総額で比べたうえで、宮崎への移住を考えている方は条件緩和も活用してみてください。適用金利やキャンペーンの内容は改定されるため、最終的な条件は公式サイトや窓口でご確認ください。

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3264view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



