住宅ローンは変動金利と固定金利どっち?金利上昇局面の選び方
気に入った物件が見つかり、さあ住宅ローンを申し込むというとき、必ず決めることになるのが金利タイプです。低い金利が魅力の「変動」と、多少金利が高くても長期間返済額が確定している「固定」では、返済計画に大きな違いが出てきます。
そしていま、この選択の意味は数年前とはまったく変わりました。かつては「金利はこれ以上下がりようがない」と言われた時代が長く続きましたが、現在は金利が上がる方向で動いている局面だからです。今回は、その前提を最初に押さえたうえで、固定と変動どちらを選ぶべきかを整理していきます。
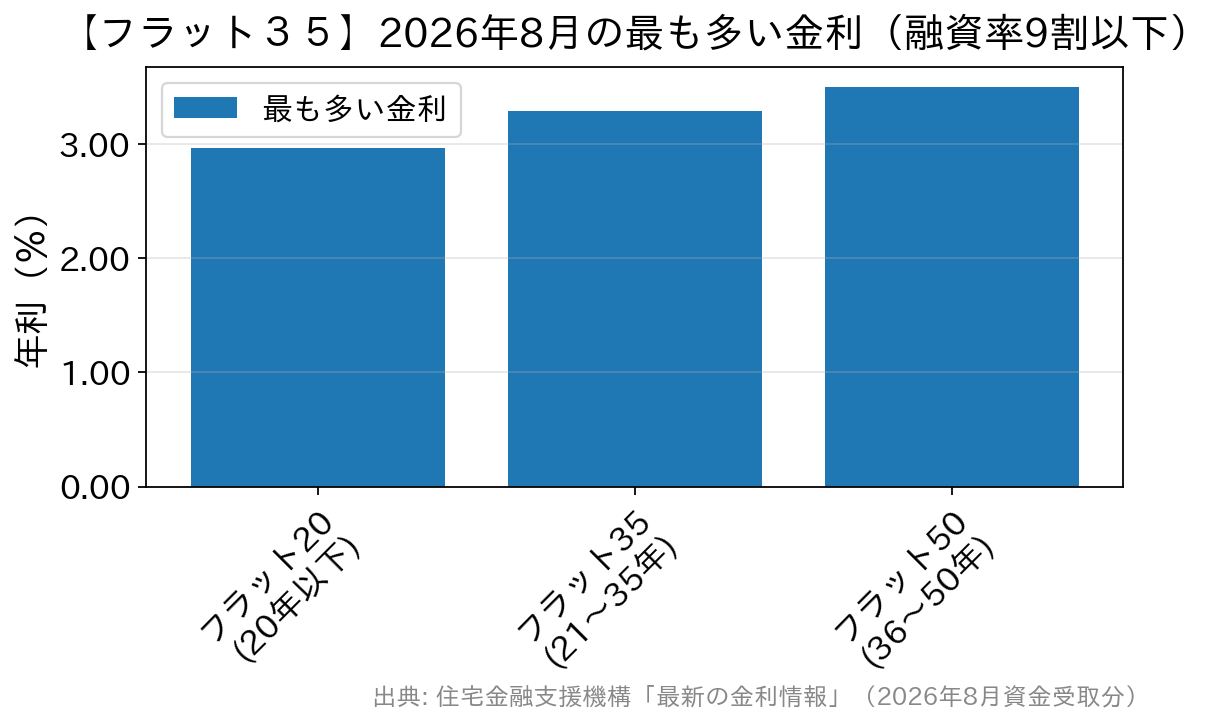
いずれも新機構団信付き・融資率9割以下・2026年8月資金受取分。返済期間が長いほど固定金利は高くなる傾向があります。取扱金融機関により金利は異なります。
そしてもうひとつ大切なのが、変動金利の改定時期は銀行ごとに違うということです。多くの銀行は年2回(4月・10月適用など)の見直しですが、それより早く動く銀行もあります。ニュースで「変動金利が上がった」と聞いても、すべての銀行が同時に同じ幅で動いているわけではありません。ご自身が検討している銀行の改定ルールを、公式サイトで確認しておきましょう。
まず、いまの金利環境を正しくつかむ
日本銀行は2026年7月30日・31日の金融政策決定会合で、政策金利を1.0%程度に据え置くことを決めました。ただし、2026年8月10日に公表されたこの会合の「主な意見」には、「引き続き政策金利を引き上げ、金融緩和の度合いを調整していくことが適当である」「利上げのペースが市場の想定より早まることも考えられる」といった、利上げに前向きな意見が並んでいます。 ここで大事なのは、「主な意見」は個々の政策委員の意見であって、決定ではないという点です。会合そのものは据え置きを決めています。先の金利を言い当てることは誰にもできませんので、「上がると決まった」という前提で判断しないようにしてください。 一方、全期間固定金利の【フラット35】は、実際に金利が上がっています。2026年8月資金受取分(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.290%でした。固定金利のメリット・デメリット
固定金利型(全期間固定)を選択すると、借り入れの段階で全期間の総返済額が分かります。さらに、将来的に金利が上がったとしても借入金利・返済金額とも変わらないという「安定」のメリットがあります。 家計にとっての本当の価値は、教育費のピークや老後の見通しを、金利という不確定要素なしで立てられることです。返済額が動かないので、ほかの支出を計画しやすくなります。 デメリットは、スタート時点の金利が変動より高いこと。もし今後、金利が思ったほど上がらなければ、「保険料を払いすぎた」という結果になり得ます。【用語ミニ解説】全期間固定金利……借入時から完済まで金利が変わらないタイプ。【フラット35】が代表例です。金利は資金を受け取る時点のものが適用され、申込時点ではない点に注意してください。
変動金利のメリット・デメリット
変動金利型のメリットは、何と言ってもスタート時点の金利の低さです。固定金利型よりも金利が低く、銀行によっては優遇キャンペーンなどで店頭金利よりさらに低い金利で借りられる場合もあります。 デメリットは、市場金利が上昇すれば借入金利も連動し、返済額が増えること。金利変動のリスクを、銀行ではなく借りる側が負う仕組みです。 ここで、多くの方が混同しやすいポイントをひとつ。「長期プライムレート」と「短期プライムレート」は別物です
ニュースで「◯◯銀行が長期プライムレートを引き上げ」と報じられることがあります。しかし、住宅ローンの変動金利の基準になっているのは、長期プライムレートではなく「短期プライムレート」です。| 用語 | 何の金利か | 住宅ローンとの関係 |
|---|---|---|
| 短期プライムレート(短プラ) | 金融機関が信用力の高い企業に短期で貸すときの最優遇金利 | 変動金利の基準として使われるのが一般的。日銀の政策金利の動きを受けて変わります |
| 長期プライムレート(長プラ) | 主に大企業向けの1年超の融資の最優遇金利 | 長期金利などを反映して毎月見直されます。これが上がっても、そのまま変動金利が上がるわけではありません |
変動を選ぶなら知っておきたい「5年ルール」と「125%ルール」
変動金利には、返済額の急増を和らげる仕組みがあります。ただし、これは「返済総額が増えない仕組み」ではありません。ここを誤解している方が非常に多いので、丁寧に説明します。- 5年ルール……金利は半年ごとに見直されるのに、毎月の返済額の見直しは5年ごとという仕組み。返済額が据え置かれている間も、利息は新しい金利で計算されています。つまり返済額に占める利息の割合が増え、元金の減り方が遅くなります。
- 125%ルール……返済額の見直し時に、それまでの返済額の125%までしか引き上げないという上限。5年ルールを採用する銀行は、通常こちらも採用しています。
固定と変動以外の選択も
金利タイプは二択ではありません。実際には、次のような選び方もあります。固定金利期間選択型(当初固定金利)
3年・5年・10年といった一定期間だけ金利が固定されるタイプです。その期間の返済額が確定するので、返済計画が立てやすいというメリットがあります。固定期間が終了した後は、変動金利になるか、あらためて固定期間を選び直すのが一般的です。 ただし注意点があります。当初期間が終わると金利の引下げ幅が縮小することが多く、適用金利も返済額も上がるケースが少なくありません。しかも、この当初期間終了後の上昇には、通常125%ルールは適用されません。とくに当初期間が短いタイプは、期間終了時点で元金が多く残っているため、返済額が大きく増える可能性があります。預金連動型
預けている預金の残高と同じ額のローン残高分には、基本金利がかからないという仕組みの商品です。繰上返済に近い効果がありながら、預金の元本は手元に残る(引き出せる)のが特徴的なタイプです。まとまった預貯金があり、それを使い切らずに住宅を購入したい方に向いています。取扱っている金融機関は限られ、取扱状況も変わることがあるので、検討する場合は各金融機関の公式サイトで最新の内容をご確認ください。ミックス(組み合わせ)
借入額を分けて、一部を変動・一部を固定にする方法です。金利上昇の影響を半分に抑えつつ、変動の低金利も一部享受できます。「どちらか一方に決めきれない」という方の現実的な落としどころになることがあります。結局、どう選べばよいのでしょうか
正解はご家庭ごとに違いますが、判断の軸は次の3つに整理できます。- 金利が上がったとき、返済額の増加を家計で吸収できるか……ここが最重要です。借入額に対して収入に余裕があり、繰上返済もできる見込みがあるなら、変動のリスクは取りやすくなります。逆に、返済額がわずかに増えるだけで苦しいなら、固定の安心感には十分な価値があります。
- 返済期間はどれくらいか……期間が長いほど、金利が動く場面に多く出会います。短期で完済する見通しがあるなら、変動の低金利を生かしやすくなります。
- 金利を気にし続ける生活に耐えられるか……見落とされがちですが、これも立派な判断材料です。金利のニュースのたびに不安になるくらいなら、固定を選んで考えないほうが幸せかもしれません。
よくある質問(FAQ)
Q. 途中で変動から固定に変えられますか? 金融機関によっては、返済中に金利タイプを変更できる場合があります(手数料がかかることがあります)。ただし、変更する時点の金利が適用されるため、金利が上がってから固定へ移ると、その高い固定金利で借り続けることになります。「上がりそうになったら固定に変える」という作戦は、思ったほど機能しない点に注意してください。 Q. 変動金利が上がると、返済額はすぐに増えますか? 銀行によります。5年ルールがある銀行では返済額の見直しは5年ごとですが、5年ルールのない銀行では見直しのたびに返済額が変わります。「変動=どこも同じ」ではないので、契約前に確認しましょう。 Q. 全期間固定と当初固定(固定金利期間選択型)は何が違いますか? 全期間固定は完済まで金利が変わりません。当初固定は、決められた期間が終わると金利が見直され、多くの場合は引下げ幅が縮小します。「固定」という言葉が同じでも、リスクの性質はまったく違います。 Q. 迷ったらどうすればよいですか? ミックスという選択肢があります。また、複数の金融機関で仮の試算を出してもらい、同じ借入額・同じ期間で並べて比べるのが最も確実です。金利だけでなく、事務手数料・保証料・団信の内容・5年ルールの有無まで含めて比べてください。 Q. 金利が上がる前に急いで借りたほうがよいですか? 金利は上がることも下がることもあり、先を読むことはできません。あわてて予算を超える物件を買うほうが、金利差よりずっと大きなリスクになります。金利を理由に判断を急がないことをおすすめします。まとめ
かつては「金利はこれ以上下がらない」という前提で語られていた住宅ローンですが、いまは金利が動く前提で考える時代になりました。だからこそ、変動・固定・当初固定・ミックスという選択肢を、それぞれの性質を理解したうえで比べる意味があります。 金融機関選びの面では、たとえばSBI新生銀行は変動金利・当初固定金利・ミックスローンをそろえており、保証料と一部繰上返済手数料が0円、上乗せ0円の一般団信のほか全疾病保障付団信も用意されています。前述のとおり5年ルール・125%ルールを採用していないため、金利が上がれば返済額もすぐ反映されますが、未払利息が発生しにくいという違いがあります。店舗での相談とオンライン手続きの両方に対応しているので、金利タイプの選び方から相談したい方にも向いています。 金利・手数料・団信の内容は変わることがあります。最新の情報は各金融機関の公式サイトでご確認のうえ、「金利が上がっても返していける形」を軸に選んでみてください。
住宅ローンの注意点関連記事
-
- 2026.09.20
- 1862view
-
不動産会社を通さず売り主から直接購入できる?仕組みと注意点を解説
- 2026.09.20
- 1896view
-
- 2026.09.20
- 1915view
-
一戸建て・マンションの寿命は何年?築年数の誤解と長く住むコツ
- 2026.09.20
- 1929view
-
- 2026.09.20
- 1929view
-
- 2026.09.20
- 1947view