
栃木信用金庫(とちしん)の住宅ローン|金利と保証会社3社

栃木信用金庫(とちしん)の住宅ローンは、当初期間重視プランで変動金利なら年0.700%、当初3年固定なら年1.100%から利用できます(2026年9月22日 公式サイトにて確認)。借入期間は最長50年と長く、保証会社を3社から選べるのが大きな特徴です。
栃木信用金庫は栃木県栃木市に本店を置く信用金庫で、栃木市を中心に宇都宮市・小山市・佐野市などに店舗を持っています。地元で対面相談しながら住宅ローンを組みたい方にとって、身近な選択肢です。
ここでは初めて住宅ローンを借りる方に向けて、金利の引下げの仕組み・保証会社3社の違い・団信の上乗せ・無担保型の使いどころを、順番にかみ砕いてお伝えします。
まず金利を確認|当初期間重視プランの引下げ幅
とちしん住宅ローンの金利は「当初期間重視プラン」と呼ばれ、金利優遇の適用条件を満たすと、借入当初から店頭金利より引き下げられます。
初心者の方がつまずきやすいのが、変動金利と固定金利で引下げ幅の仕組みがまったく違う点です。ここを押さえると、数字の意味が一気に分かりやすくなります。
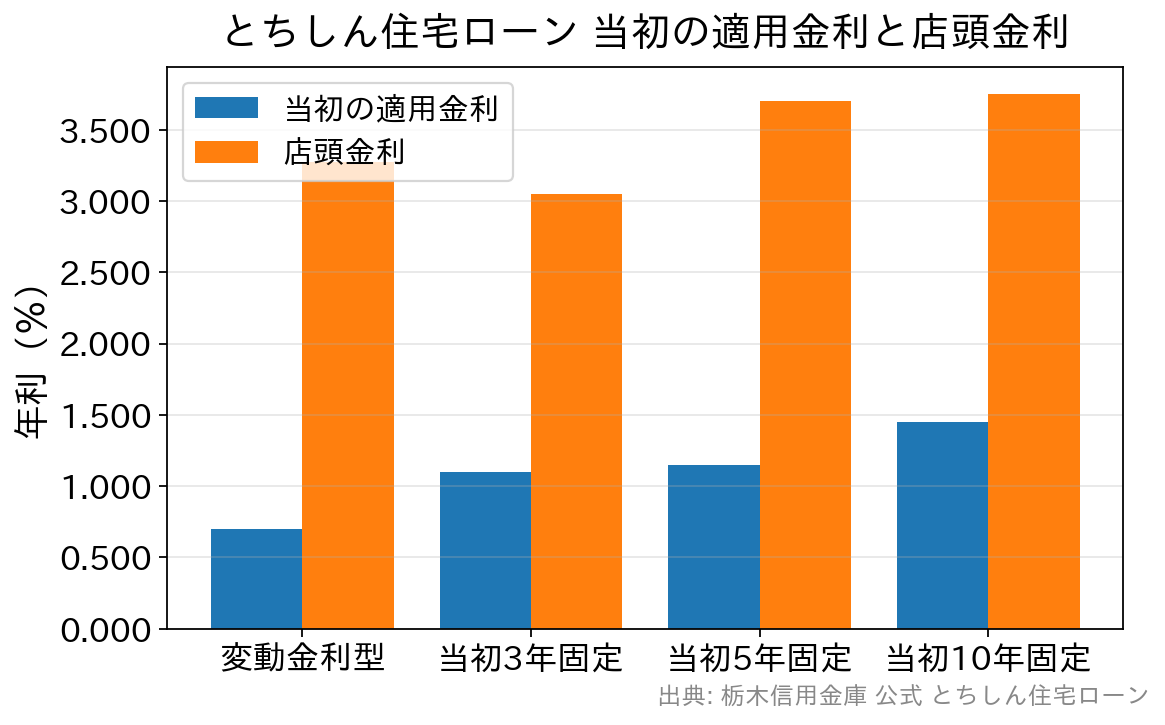
| 金利タイプ | 当初の適用金利 | 店頭金利 |
|---|---|---|
| 変動金利型 | 年0.700% | 年3.275% |
| 当初3年固定 | 年1.100% | 年3.050% |
| 当初5年固定 | 年1.150% | 年3.700% |
| 当初10年固定 | 年1.450% | 年3.750% |
変動金利型を選んだ場合は、借入当初から全期間にわたって店頭金利より年▲2.575%引き下げられます。ずっと同じ引下げ幅が続くのが安心材料です。
ただし注意点があります。途中で固定金利に切り替えると、引下げ幅が年▲1.300%に変わり、その後もその幅が適用されます。切り替えによって優遇が小さくなる点は、必ず頭に入れておきましょう。
固定金利選択型は当初の金利が大きく引き下げられる代わりに、当初の固定期間が終わったあとの引下げ幅は年▲1.300%になります。当初の低さだけで判断せず、期間終了後の水準まで試算するのが大切です。
この金利プランは2026年7月1日から2026年9月30日までに申込受付し、2027年9月30日までに融資実行された方が対象と、栃木信用金庫 公式のとちしん住宅ローンのページで案内されています。金利情勢によっては申込期間中でも見直される場合があります。
保証会社は3社|年齢・融資額・期間が変わる
とちしん住宅ローンで特徴的なのが、保証会社をしんきん保証基金・全国保証・クレディセゾンの3社から選べる点です。どれを使うかで、申込年齢や借りられる金額の上限が変わります。
| 保証会社 | 申込・完済時の年齢 | 融資金額の上限 | 融資期間 |
|---|---|---|---|
| しんきん保証基金 | 満20歳以上70歳未満/完済時満80歳以下 | 2億円(50万円以上) | 1年以上50年以内 |
| 全国保証 | 満20歳以上65歳未満/完済時満80歳未満(一部85歳未満) | 2億円(100万円以上) | 2年以上50年以内 |
| クレディセゾン | 満20歳以上80歳未満/完済時満85歳未満 | 3億円(100万円以上) | 1年以上50年以内 |
たとえば年齢が高めで申し込みたい方はクレディセゾン、少額から借りたい方はしんきん保証基金というように、条件によって向き不向きが出ます。窓口では3社を比べて提案してもらうとよいでしょう。
借入期間が最長50年という点も見逃せません。返済期間を長く取れば毎月の負担は軽くなりますが、そのぶん総支払額は増えます。完済時の年齢と合わせて考えたいところです。
保証会社が保証するため、原則として連帯保証人は不要です。担保は対象の土地・建物に第1順位の抵当権を設定し、火災保険への加入が必要になります。
使いみちは土地・住宅の購入、新築・増改築、他金融機関からの借り換え、そして保証料・火災保険料・登記費用などの諸費用まで対象です。返済は毎月元利均等で、ボーナス併用も選べます(ボーナス部分の元金は融資額の50%以内)。
団信の上乗せ金利は保証会社ごとに違う
ここが、とちしん住宅ローンでもっとも分かりにくいところかもしれません。保証会社によって選べる団信と上乗せ金利が変わります。
- しんきん保証基金…一般団信(明治安田・SBI)は上乗せなし、全疾病(SBI)も上乗せなし、3大疾病(明治安田)は年0.300%、ワイド団信(SBI)は年0.300%。
- 全国保証…一般団信(富国生命)は上乗せなし、ガン団信(明治安田)は年0.200%、3大疾病(明治安田)は年0.300%。
- クレディセゾン…一般団信(カーディフ)と一般団信+ガン特約は上乗せなし、ガン団信+ガン特約は年0.200%、3大疾病は年0.300%、全疾病は年0.400%。
注目したいのは、しんきん保証基金なら全疾病保障が上乗せなしで付けられる点です。保障を厚くしたい方にとっては、保証会社選びがそのまま保障の条件を決めることになります。
また、3社に共通して8大疾病(損保ジャパン)が年0.100%の上乗せで用意されています。こちらは団信ではなく生命保険として案内されています。
持病があって一般団信に不安がある方は、ワイド団信を扱うしんきん保証基金が選択肢になります。同じ信用金庫でも保障の組み方は違うので、桐生信用金庫の住宅ローン「えらび名人」と団信と見比べてみるのもおすすめです。
諸費用|事務手数料と保証料の目安
金利と同じくらい大切なのが、借入時にかかるお金です。とちしんの場合、信用金庫に払う手数料と保証会社に払う手数料・保証料の両方がかかります。
- 当金庫 不動産担保事務取扱手数料…融資額1,000万円以上で33,000円(税込)、1,000万円未満で22,000円(税込)
- 当金庫 融資実行手数料…5,500円(税込)
- 全国保証・クレディセゾンを使う場合…各社の事務取扱手数料が1件につき55,000円(税込)
保証料は融資額と期間、そして審査結果で決まります。適用金利とあわせて公式のローン金利一覧でも確認できます。公式サイトでは融資1,000万円・期間35年の例として、次の目安が示されています。
- しんきん保証基金…住宅プランA 108,000円/B 189,000円/C 232,000円/D 378,000円/E 464,000円
- 全国保証…通常保証料 99,760円〜427,560円
- クレディセゾン…通常保証料 63,000円〜856,000円
同じ1,000万円・35年でも、プランや審査結果で10万円台から80万円台まで開きがあります。金利の差だけで比べると判断を誤るので、保証料の見積もりも必ず出してもらいましょう。
とちしん無担保住宅ローン|空き家の解体費用にも使える
とちしんには、不動産を担保に入れなくてよい「とちしん無担保住宅ローン」もあります。抵当権の設定がいらないぶん、手続きの負担が軽いのが利点です。
- 融資金額…2,000万円以内(空き家解体費用の場合は500万円以内)
- 返済期間…3ヵ月以上20年以内
- 融資利率…固定金利 年3.250%(10年以内)/変動金利 年2.625%
- 保証料…融資利率に含まれます(一般社団法人しんきん保証基金の保証が必要)
- 団信…一般団信に加入でき、1,000万円超では原則必須
変動金利は毎年4月1日と10月1日に、金庫所定の住宅ローン貸出最優遇金利を基準として年2回見直されます。有担保の住宅ローンより金利は高めなので、使いどころを絞って考えるのがコツです。
使いみちの幅は広く、購入・新築・建て替え・リフォームに加えて、空き家の解体費用(滅失登記費用等を含む)も対象になっています。実家の空き家をどうするか悩んでいる方には、現実的な選択肢になります。
インテリアや家電の購入資金も、主な資金使途と合わせた申し込みで100万円まで対象です。ただし住宅ローンの不足分を補う使い方は対象外とされている点に注意してください。
無担保型の使い分けをもう少し知りたい方は、水沢信用金庫の無担保住宅ローンとしんきん住宅ローンもあわせてご覧ください。
よくある質問(FAQ)
Q. 栃木信用金庫の住宅ローン金利はいくらですか?
A. 当初期間重視プランで、変動金利型が年0.700%、当初3年固定が年1.100%、当初5年固定が年1.150%、当初10年固定が年1.450%です(2026年9月22日確認)。適用には金利優遇の条件を満たす必要があります。
Q. 保証会社が3社ありますが、どう選べばよいですか?
A. 年齢・融資額・団信の条件で選びます。年齢が高めならクレディセゾン、全疾病保障を上乗せなしで付けたいならしんきん保証基金というように、優先したい条件から絞るのがおすすめです。
Q. 変動金利で借りて、あとから固定金利に変えられますか?
A. 変えられます。ただし切り替えると金利の引下げ幅が年▲2.575%から年▲1.300%に変更され、以後もその幅が適用されます。切り替えのタイミングは慎重に判断しましょう。
Q. 空き家の解体費用にも住宅ローンは使えますか?
A. とちしん無担保住宅ローンなら500万円以内で対象になります。申込人またはその親族が所有し、事業専用で使っていなかった建物であることが条件です。
まとめ
栃木信用金庫の住宅ローンは、最長50年という長い借入期間と、保証会社を3社から選べる柔軟さが持ち味です。年齢や希望額に合わせて条件を組み立てられるので、まずは窓口で3社を比べてもらうところから始めるとよいでしょう。
団信の上乗せ金利が保証会社ごとに違う点は、他ではあまり見ない仕組みです。とくに全疾病保障を上乗せなしで付けられる組み合わせがある点は、保障を重視する方にとって大きな判断材料になります。
一方で、保証料は同じ条件でも開きが大きく、諸費用込みの総額で比べる姿勢が欠かせません。全国で申し込める住宅ローンも並べてみると、判断の軸がはっきりします。たとえばSBI新生銀行は保証料がかからず、事務手数料は借入金額×2.20%(税込)の定率型に一本化されているので、初期費用の見積もりがシンプルです。
地元での相談のしやすさと、全国型の条件面。両方を並べたうえで、ご自身の返済計画に合う1本を選んでみてください。金利・保証料・団信の上乗せ幅は改定されるため、申込前の最新の内容は必ず栃木信用金庫の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3264view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



