
住宅ローン借り換えで金利が下がるのはどのタイプ?損得の見分け方
「毎月の返済がじわじわ重い」「もっと条件のよい住宅ローンがあるらしい」——そう感じて借り換えを考えはじめる方は少なくありません。とはいえ、本当に返済がラクになるのか、かえって損をしないのかは気になるところですよね。
ここでは、借り換えで金利が下がりやすいのはどのタイプなのか、そして2026年のいまの金利情勢では何に気をつけて考えればよいのかを、はじめての方にもわかるように順を追ってご説明します。
まず知っておきたい「いまは金利が上がっている局面」
借り換えの話に入る前に、いまがどんな時期なのかを押さえておきましょう。ここを取り違えると判断を誤ってしまうからです。
日本銀行は2026年6月16日の金融政策決定会合で政策金利を0.75%程度から1.0%程度へ引き上げ、7月30日・31日の会合では据え置きました。長期金利(新発10年国債の利回り)も2026年8月に入って2.8%台〜2.9%台で推移しています。
その結果、全期間固定の代表である【フラット35】(買取型・借入期間21年以上35年以下・融資率9割以下)の最頻金利は、2026年8月資金受取分で年3.290%(新機構団信付き)となりました。住宅金融支援機構の公式サイトで確認できる数字です。
つまり、「金利は下がる一方だから、待てば待つほど有利」という時代ではなくなっているということです。かつての借り換え記事によくあった「いま借り換えれば必ずお得」という前提は、そのままでは通用しません。大切なのは相場の予想ではなく、ご自身の残高・残り期間・費用で計算してみることです。
固定金利から別の固定金利に借り換えする場合
いま固定金利で返済中の方が、別の全期間固定や固定期間選択型に乗り換えるパターンです。
ポイントは、比べる相手が「いまのご自身の金利」だということ。何年も前に借りた住宅ローンの金利が、現在の商品より高いままなら、下げられる余地があります。逆に、金利が低かった時期に長期の固定で借りている方は、いま借り換えると金利が上がってしまう可能性のほうが高いと考えたほうが自然です。
この判断は「金利差が何%あるか」を見るのがいちばん手っ取り早い方法です。あわせて、住宅ローンの残高が多く、残り期間が長いほど、同じ金利差でも軽くなる金額が大きくなるという関係も覚えておいてください。残り数年・残高が少額という段階では、金利差があっても後述の費用に負けてしまうことがあります。
固定金利から変動金利に借り換えする場合
もうひとつが、固定から変動へ移るパターンです。表面の金利だけを見れば、変動金利のほうが低いのが一般的なので、毎月の返済額は下がりやすくなります。
実際、これから住宅ローンを借りる人の多くも変動を選んでいます。住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査」(2026年1月調査/2025年4月〜9月に借り入れた方1,237件)では、選ばれた金利タイプは次のようになっています。
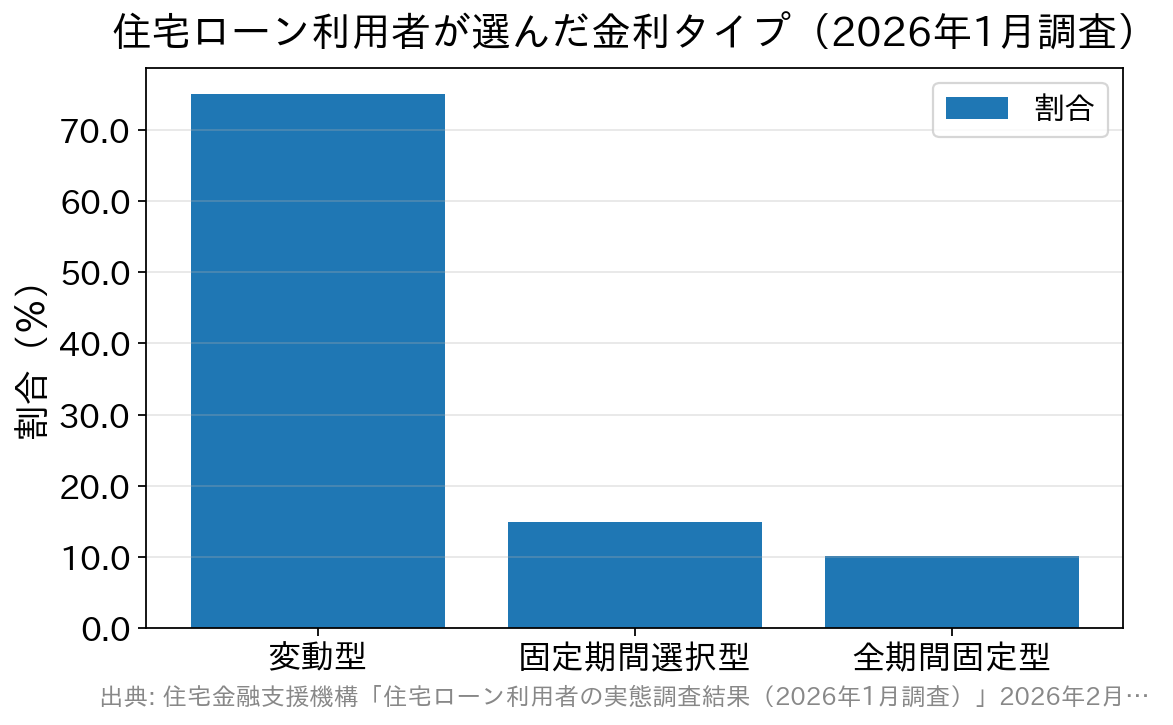
変動型が75.0%と最も多いものの、2025年4月調査より4.0ポイント減り、固定期間選択型(14.9%)と全期間固定型(10.1%)がそれぞれ増えているのが、いまの局面らしい変化です。同じ調査で、今後1年間の金利見通しを「現状よりも上昇する」と答えた方は73.7%にのぼりました。
ここが固定→変動を考えるときのいちばんの注意点です。変動金利は半年ごとに金利が見直される仕組みで、いまは基準となる短期金利が上がっている局面にあります。「下がったまま完済できる」ことを前提に借り換えると、想定が崩れたときに家計が苦しくなります。
それでも変動が向きやすいのは、残り期間が短い方、繰り上げ返済の余力がある方、金利が上がったときに返済額の増加を吸収できる方です。逆に、返済額が一定であることの安心を優先したい方は、無理に変動へ移す必要はありません。
借り換えには費用がかかる。「必ず得」とは限りません
借り換えは「新しい住宅ローンを借りて、いまのローンを一括で返す」手続きです。そのため、最初に借りたときと同じようにまとまった諸費用がかかります。ここを入れずに金利だけで比べると、判断を間違えます。
| かかる費用 | 目安・考え方 | 備考 |
|---|---|---|
| 融資事務手数料(新しい銀行へ) | 定率型なら借入金額×2.20%(税込)が代表的 | 定額型を採用する金融機関もあります |
| 保証料 | 金利に含める方式と、一括で払う方式がある | 方式は商品ごとに異なります |
| 抵当権の設定登記(登録免許税) | 債権金額×0.4% | 住宅取得時の軽減税率(0.1%)は借り換えでは原則使えません |
| 抵当権の抹消登記(登録免許税) | 不動産1個につき1,000円 | 土地と建物なら2,000円 |
| 司法書士への報酬 | 登記手続きの依頼費用 | 金額は事務所により異なります |
| いまの銀行への全額繰上返済手数料 | 無料の場合と有料の場合がある | 手続き方法(ネット/窓口)で差が出ることがあります |
| 印紙税 | 契約書に貼付 | 電子契約なら不要になる場合があります |
登録免許税の税率は法務局・国税庁が公表しているとおりで、抵当権の設定は債権金額の0.4%、抹消は不動産1個につき1,000円です。事務手数料は数十万円単位になることもあるため、「毎月いくら減るか」ではなく「費用を回収できるか」で見るのが正しい順番です。
損得を確かめる3つのステップ
むずかしい計算は要りません。次の3つを順番に確かめてください。
ステップ1:いまの住宅ローンの条件を書き出す
返済予定表(償還予定表)を用意して、残高・残り期間・現在の適用金利・金利タイプをメモします。ここが出発点です。
ステップ2:借り換え先の候補で総返済額を出す
各金融機関のシミュレーションで、同じ残り期間の総返済額を計算します。このとき必ず「事務手数料などの諸費用を含めた金額」で比べます。
ステップ3:差額と費用を見比べる
「いまのまま完済した場合の総額」と「借り換えた場合の総額+諸費用」を並べます。差がわずかなら、手間とリスクを取ってまで動く必要はありません。迷ったら、いまの金融機関に金利引き下げの相談をしてみるのもひとつの手です。
借り換えでよくある疑問(FAQ)
Q. 金利差が1%なければ借り換えても意味がない、と聞きました。
A. 昔からよく言われる目安ですが、絶対的な基準ではありません。残高が大きく残り期間が長ければ、金利差が1%未満でも費用を回収できることがあります。逆に残高が少なければ、1%以上の差でも回収できないことがあります。目安ではなく、ステップ2・3の実額で判断してください。
Q. 同じ銀行の中で金利タイプを変えるのも「借り換え」ですか。
A. いいえ、別のものです。いまの銀行で変動から固定へ変えるのは「金利種類の変更」で、登記のやり直しは不要な代わりに所定の手数料がかかることがあります。他行への借り換えは新しい契約なので、上の表の費用が一式かかります。まずは自分の銀行で変更できるかを確認するとよいでしょう。
Q. 借り換えの審査は、最初に借りたときより厳しいですか。
A. 借り換えでもあらためて審査があります。収入や勤務先が当時と変わっていたり、他の借入が増えていたりすると、希望どおりにならないこともあります。健康状態によっては団体信用生命保険に加入できない場合もあるため、「借り換えできる前提」で今のローンを解約する手続きを先に進めないことが大切です。
Q. 住宅ローン控除は借り換えても受けられますか。
A. 借り換え後のローンが当初の住宅ローンを返すためのものであるなど、一定の条件を満たせば引き続き対象になります。ただし要件は細かいので、国税庁の案内やお近くの税務署で必ず確認してください。
まとめ:借り換えは「相場の予想」ではなく「自分の数字」で決める
2017年ごろまでのように、金利が下がり続ける前提で「借り換えれば損はしない」と言い切れる時期ではなくなりました。いまは、借り換えて条件がよくなる方と、動かないほうがよい方がはっきり分かれる局面です。
それでも、何年も前の高い金利のまま返済を続けている方にとって、借り換えは家計を軽くする有力な手段です。まずは返済予定表を開いて、残高と残り期間、いまの金利を確かめるところから始めてみてください。
借り換え先を比べるときは、金利の低さだけでなく諸費用と保障までを合わせた総額で見ることをおすすめします。たとえばSBI新生銀行の住宅ローンは、融資事務手数料が借入金額×2.20%(税込)の定率型で、保証料や一部繰上返済手数料がかからず、団体信用生命保険も一般団信・全疾病保障付団信を上乗せ金利なしで選べる点が分かりやすく、店舗での相談とオンライン手続きの両方に対応しているため、はじめて借り換えを検討する方にも比較しやすい選択肢のひとつです。条件は変わることがありますので、最新の内容は必ず各金融機関の公式サイトでご確認ください。
※本文中の金利・手数料は2026年8月時点で公式サイト等にて確認した内容です。最新の適用金利や取り扱い状況は、必ず各金融機関の公式サイトをご確認ください。

借り換えの方へ関連記事
-

- 2026.09.19
- 2017view
-

SBIアルヒの住宅ローン|フラット35とスーパーフラットの金利
- 2026.09.19
- 2124view
-

- 2026.09.19
- 2031view
-

にいかわ信用金庫の住宅ローン|やらんまい家Ⅱの金利と疾病保障
- 2026.09.19
- 2065view
-

- 2026.09.19
- 2074view
-

- 2026.09.19
- 2071view




