
住宅ローンと教育費は両立できる?借入額の決め方と必要額
住宅ローンと教育費は、借入額を「借りられる上限」ではなく「教育費の積み立てを続けられる額」で決めれば両立できます。子ども1人にかかる教育費は、幼稚園から大学まで自宅通学でもおおむね900万円台から2,500万円ほどになり、住宅の購入費と同じ桁のお金です。
返済が20年・30年と続くあいだに、教育費がいちばん重くなる時期が必ず重なります。
子どもの教育費は幼稚園から大学で900万円台〜2,500万円ほど
文部科学省の令和5年度子供の学習費調査(2026年1月16日公表)によると、幼稚園3歳から高校3年生までの15年間にかかる学習費の合計は、進路の組み合わせで大きく変わります。
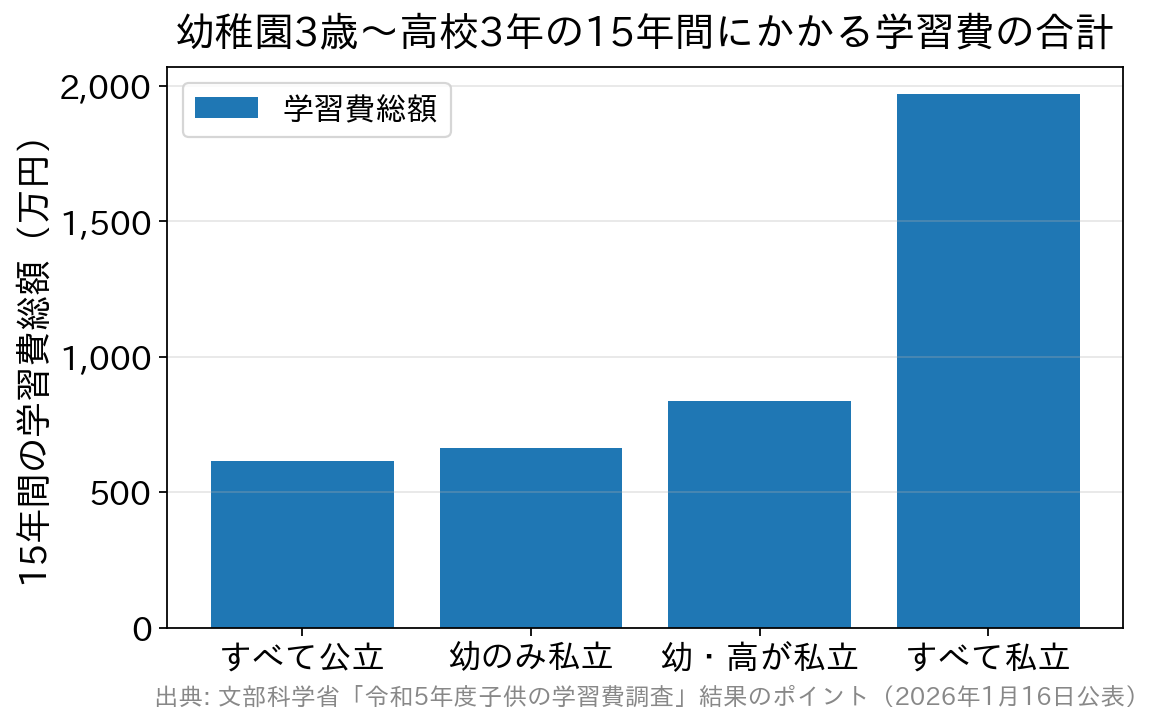
- すべて公立に通った場合は約614万円
- 幼稚園だけ私立で、小中高は公立なら約665万円
- 幼稚園と高校が私立で、小中は公立なら約838万円
- すべて私立に通った場合は約1,969万円
この学習費には、授業料だけでなく給食費や塾・習い事の費用も含まれます。家計から実際に出ていくお金に近い数字です。
大学の費用は、これとは別にかかります。文部科学省が公表している金額で、自宅から通う4年制大学の学費を比べると次のようになります。
| 区分 | 入学料 | 年間の費用 |
|---|---|---|
| 国立大学(国が示す標準額) | 282,000円 | 授業料 535,800円 |
| 私立大学(学部・令和7年度入学者の平均) | 240,365円 | 授業料 968,069円+施設設備費 172,550円 ほか |
※国立大学は平成17年度から据え置かれている標準額で、大学ごとに異なる場合があります。私立大学は文部科学省の調査による平均額で、学部の系統によって大きな差があります。
4年分を単純に足すと、国立大学で約243万円、私立大学(学部の平均)で約530万円です。自宅を離れて通う場合は、家賃や生活費がさらに上乗せされます。
高校までと大学を合わせると、自宅通学でおおむね900万円台から2,500万円ほどです。医歯薬系など学費の高い学部や下宿を伴う進学では、もっと多くなります。
教育費は私立に進む前提で多めに見積もっておく
すべて公立とすべて私立では、15年間で3倍以上の差があります。住宅ローンを考える段階では、私立に進んでも払えるだけの教育費を見込んで返済計画を立てます。
公立に行かせるつもりでも、受験の結果や子ども自身の希望で私立や専門的な学校に進むことは珍しくありません。後から足りなくなるより、多めに見積もって余った分を繰上返済に回すほうが家計は崩れません。
教育費は、かかる時期にも偏りがあります。同じ調査で学年別に見ると、塾や習い事などの学校外活動費は、公立では中学3年生(約44万6千円)、私立では小学6年生(約89万1千円)で最も多くなります。
この後に高校・大学の受験費用と入学金が続きます。子どもが小さいうちは教育費が軽く、住宅ローンの返済に余裕があるように見えますが、判断の基準は10年後・15年後の家計です。
借入額は教育費の積立が残る額から逆算する
教育費を準備するなら、住宅ローンは借りすぎないことが何より大事です。
返済比率(返済負担率)とは、年収に占める年間返済額の割合のことです。審査ではこれを使い、年収の30〜35%程度までを上限とする金融機関が多くあります。とはいえ、これは銀行が貸せる上限で、家計が無理なく返せる額とは別物です。
借入額は、次の順番で考えると決めやすくなります。
- 手取り収入から住宅ローンの返済額を引く
- そこから生活費・保険料・車の費用などを引く
- 残った金額から、毎月いくら教育資金を積み立てられるかを出す
- 積立額が目標に届かなければ、借入額そのものを見直す
たとえば、子どもが0歳で大学入学までの18年間に1,000万円を用意するなら、毎月およそ4万6千円の積み立てが必要です(運用益を考えない場合)。この4万6千円を残せる返済額かどうかを、借りる前に計算しておくと、借入額の上限がはっきりします。
年収ごとの返済額の目安は年収別の住宅ローン返済額の目安の記事で紹介しています。教育費の時期と返済が重なって家計が苦しくなる仕組みは、収入は同じなのに家計が苦しい理由も参考になります。
金利の前提も、数年前とは変わっています。
日本銀行は、2026年9月の金融政策決定会合で政策金利を1.25%程度に引き上げ、10月30日の会合では据え置きました。会合の結果は日本銀行の金融政策決定会合のページで公表されています。
住宅ローンの金利も動いています。三菱UFJ銀行の2026年11月の新規借入金利は、最も優遇された場合で変動金利が年1.195%、10年固定が年3.890%、全期間固定(31〜35年)が年4.500%です。
この先の金利を当てることは誰にもできません。変動金利を選ぶなら、返済額が月1〜2万円増えたと仮定しても教育費の積み立てを続けられるかを、先に家計で試算しておいてください。
教育資金の置き場所は使うまでの年数で変える
返済後に残ったお金のうち、教育費の分ははっきり取り分けておきます。そのうえで、使うまでの年数に合わせて置き場所を変えます。
使うまで10年以上あるなら、急な出費に備える生活防衛資金を別に確保したうえで、値動きのある商品も候補に入ります。
2024年から始まった新しいNISAは、つみたて投資枠と成長投資枠を併用でき、生涯の非課税保有限度額は1,800万円(うち成長投資枠1,200万円)です。制度の詳細は金融庁のNISA特設ウェブサイトで確認できます。
使うまで5年を切ったら、元本割れの可能性がある商品は避けるのが基本です。入学金を払う直前に相場が下がっていると、損を出したまま売るしかなくなるからです。普通預金・定期預金・個人向け国債など、元本が確保されるところに移しておきます。
教育資金を全部投資に回すと、いざというときに金利の高いローンに頼ることになりかねません。使い道が決まっている分は預貯金、上乗せを狙う分だけ投資と、分けて考えると安全です。
教育費の負担を軽くする公的な支援制度
全額を自力でためる前提で計画すると、住宅の予算を必要以上に削ることになります。国の支援制度も一緒に見ておくと、予算の組み方が変わります。
- 幼児教育・保育の無償化により、2019年10月から3〜5歳児クラスの幼稚園・保育所・認定こども園などの利用料が無償化されています(幼稚園は月額の上限あり)。
- 高等学校等就学支援金は、2026年4月1日施行の改正で所得制限がなくなり、支給上限額(年額)は公立高校が11万8,800円、私立高校(全日制)が45万7,200円になりました。私立の通信制課程は33万7,200円、国立は11万5,200円です。
- 高等教育の修学支援新制度は、大学・短大・高専・専門学校の授業料・入学金の減免と、返済のいらない給付型奨学金を組み合わせた制度です。2025年4月からは、扶養する子どもが3人以上いる世帯なら所得制限なく、授業料・入学金が一定額まで減免されます。
どの制度も要件や金額は改正されることがあります。子どもが対象になるかは、文部科学省や学校、住んでいる都道府県の案内で確認してください。
繰上返済・ボーナス返済・ペアローンとの付き合い方
繰上返済と教育資金の積み立てで迷ったら、教育費を払う時期が近いほど手元にお金を残すほうを優先します。繰上返済に回したお金は戻ってこないため、その後に金利の高い教育ローンを借りると、かえって負担が増えるからです。
ボーナス返済を組み込むと毎月の返済額は下がります。ただし、ボーナスが減ったり出なかったりした年は、一度に大きなお金が足りなくなります。入学金の支払いとボーナス月が重なることもあるので、頼りすぎない額にとどめてください。
共働きでペアローンを組むと借りられる額は増えますが、返す額も同じだけ増えます。育児や介護で片方が働き方を変える可能性まで考えて、今の世帯年収の上限まで借りないことが、教育費のピークを乗り切る備えになります。
教育費が足りなくなったときは、日本政策金融公庫の国の教育ローンや、日本学生支援機構(JASSO)の奨学金などの方法があります。奨学金は申込の時期が決まっているものが多いため、高校生のうちに一度調べておくと慌てずに済みます。
借りる前に決めておきたい3つのこと
住宅ローンと教育費を両立させるために、借りる前に次の3つを決めておいてください。
- 子ども1人あたりの教育費の総額と、いちばん重くなる時期を見積もる
- 借入額は、教育費の積み立てを続けられる額から逆算する
- 金利が上がっても積み立てを止めずに済むかを、借りる前に試算する
金融機関を比べるときは、金利だけでなく保証料や事務手数料、団信の内容まで含めた総額で見ると、手元に残せるお金がはっきりします。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を確かめてください。

新規借入の方へ関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




