
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
個人版民事再生は、住宅を手放さずに住宅ローン以外の借金を減らせる、裁判所を通じた手続きです。利用できるのは、住宅ローンなど担保付きの借金を除いた債務の総額が5,000万円以下で、この先も継続的・反復的に収入を得られる見込みがある方。ただし減らせるのは住宅ローン以外の借金だけで、住宅ローンそのものは契約どおり返し続けます。逆にいえば、住宅ローンの返済自体が重すぎる場合は、この手続きだけでは家計が楽にならないこともあります。
住宅ローンを返しながら、カードローンや自動車ローンなど複数の借入を抱えている方は少なくありません。返済が行き詰まったとき、真っ先に思い浮かぶ自己破産では原則として持ち家を手放すことになりますが、「家だけは残したい」という方の受け皿になるのがこの制度です。
 よく比較される「自己破産」は、一定の財産を処分するかわりに、借金の支払い義務そのものを免除してもらう手続きです。持ち家は原則として手放すことになりますが、返済の負担はなくなります。
個人版民事再生は、この逆の発想です。借金はゼロになりませんが、住宅ローン以外の債務を大きく圧縮したうえで、住み慣れた家に住み続けられます。圧縮された金額は、原則3年間かけて分割で返していきます。
ここで必ず押さえておきたいのが、個人版民事再生をしても、住宅ローンの返済額や金利は変わらないということです。手続き後も、契約どおりの返済を続けることが前提になります。減るのはあくまで「住宅ローン以外の借金」だと理解しておいてください。
どちらを選ぶべきかは、家を残す価値と、圧縮後の返済を3年間続けられるかの見合いで決まります。判断材料は個人版民事再生のメリットとデメリットでも整理していますので、あわせてご覧ください。家を維持するより売却して仕切り直したほうが身軽になるケースもあり、その場合は住宅を売却する流れも知っておくと選択肢が広がります。
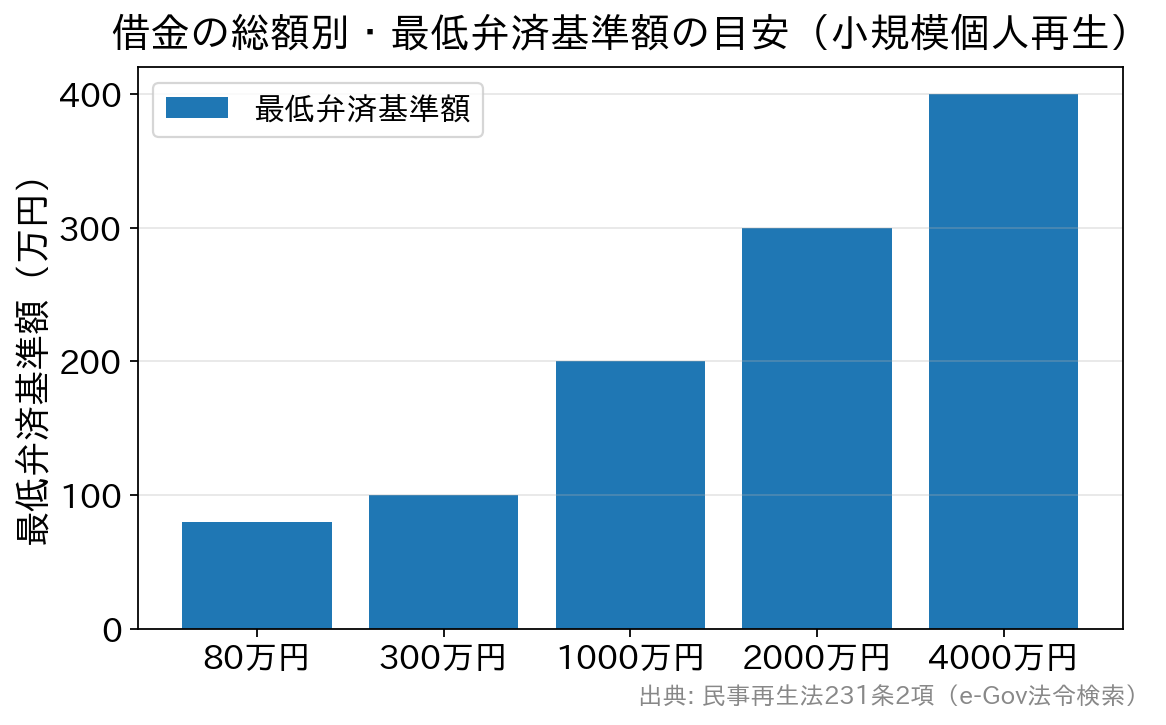
民事再生法231条2項の基準にもとづく目安。実際は財産の価値(清算価値)を下回る計画は認められないため、この額より高くなることがあります。
ただし、この表の額まで必ず下がるとは限りません。自分の財産を処分したと仮定したときの価値(清算価値)を下回る返済計画は認められないという決まりがあるためです(清算価値保障の原則)。たとえば借金600万円で表の基準では120万円でも、解約返戻金や車などを合わせた財産が250万円あれば、返す額は250万円になります。裁判所も「返済総額が、財産を処分して返済に充てる場合の額(清算価値)を上回らなければならない」と説明しています。
給与所得者等再生を選ぶ場合は、これに可処分所得(手取りから生活に必要な費用を差し引いた額)の2年分以上という基準が加わります。この金額が最も高くなることが多く、同じ状況でも小規模個人再生より返済総額が膨らみやすい点に注意してください。
返済期間は原則3年ですが、3年では払いきれない事情があると裁判所に認められれば、最長5年まで延ばせます(民事再生法229条2項2号)。「毎月◯万円までしか出せない」という現実から逆算して期間を決められる、という理解でかまいません。
個人版民事再生とは、住宅を手放さずに生活を立て直す手続き
個人版民事再生(個人再生)とは、住宅ローンや自動車ローン、カードローンなど複数の借入を抱えて返済が難しくなった個人が、裁判所に申し立てて借金を圧縮し、残りを分割で返していく手続きです。民事再生というと企業が経営に行き詰まったときの手続きというイメージが強いかもしれませんが、個人向けに手続きを簡素化したものが用意されています。 個人が使えるタイプは、大きく2つに分かれます。 ・小規模個人再生……個人事業主・自営業者を含め、継続的に収入を得る見込みがある方が広く使えるタイプ。会社員が選ぶことも多く、実務ではこちらが主流です。 ・給与所得者等再生……会社員・公務員など、将来の収入を確実かつ簡単に見込める方が使えるタイプ。債権者の反対(不同意)で手続きが止まらない代わりに、返す総額が小規模個人再生より高くなりやすい仕組みです。 どちらも共通しているのは、借金がすべてゼロになるわけではなく、「これから返していける収入の見込みがあること」が出発点だという点です。裁判所も、申立てができる人の要件として「将来において継続的に収入を得る見込みがあること」と「無担保債務の総額が5,000万円以下であること」を挙げています(裁判所「個人再生」)。自己破産との違いは「財産を残せる代わりに、借金はゼロにならない」こと
よく比較される「自己破産」は、一定の財産を処分するかわりに、借金の支払い義務そのものを免除してもらう手続きです。持ち家は原則として手放すことになりますが、返済の負担はなくなります。
個人版民事再生は、この逆の発想です。借金はゼロになりませんが、住宅ローン以外の債務を大きく圧縮したうえで、住み慣れた家に住み続けられます。圧縮された金額は、原則3年間かけて分割で返していきます。
ここで必ず押さえておきたいのが、個人版民事再生をしても、住宅ローンの返済額や金利は変わらないということです。手続き後も、契約どおりの返済を続けることが前提になります。減るのはあくまで「住宅ローン以外の借金」だと理解しておいてください。
どちらを選ぶべきかは、家を残す価値と、圧縮後の返済を3年間続けられるかの見合いで決まります。判断材料は個人版民事再生のメリットとデメリットでも整理していますので、あわせてご覧ください。家を維持するより売却して仕切り直したほうが身軽になるケースもあり、その場合は住宅を売却する流れも知っておくと選択肢が広がります。
減額後にいくら返すかは「最低弁済基準」と「清算価値」で決まる
「どこまで減るのか」は感覚ではなく、法律で決まっています。小規模個人再生では、住宅ローンなどを除いた借金の総額に応じて、これ以上は下げられない金額(最低弁済基準額)が次のように定められています(民事再生法231条2項)。| 住宅ローン等を除く借金の総額 | 最低弁済基準額 | ひとこと |
|---|---|---|
| 100万円未満 | 全額(圧縮なし) | もともと少額のため減額の対象外 |
| 100万円以上 500万円以下 | 100万円 | 500万円なら5分の1まで下がる計算 |
| 500万円超 1,500万円以下 | 総額の5分の1 | 例:1,000万円 → 200万円 |
| 1,500万円超 3,000万円以下 | 300万円 | この範囲は一律300万円 |
| 3,000万円超 5,000万円以下 | 総額の10分の1 | 例:4,000万円 → 400万円 |
家を残す鍵は「住宅資金特別条項」。使うには条件がある
個人版民事再生で家を残せるのは、住宅資金特別条項(住宅ローン特則)という仕組みがあるからです。これを再生計画に盛り込むと、住宅ローンだけは圧縮せず今までどおり返し続け、その代わり抵当権を実行されない(=競売にかけられない)状態を保てます。 ただし、誰でも使えるわけではありません。法律が定めている主な条件は次のとおりです(民事再生法196条・198条)。 ・本人(再生債務者)が所有し、自分が住んでいる建物であること。投資用のアパートや別荘、セカンドハウスは対象外です。 ・床面積の2分の1以上が自分の居住用であること。店舗兼住宅や二世帯住宅でも、居住部分が半分以上あれば使えます。 ・対象の借入が「住宅資金貸付債権」であること。住宅の建設・購入・改良のために分割払いで借り、その住宅に抵当権が設定されているものを指します。一般的な住宅ローンはほぼ当てはまります。 ・住宅や敷地に、住宅ローン以外の借入のための担保(後順位の抵当権・根抵当権など)が付いていないこと。事業資金などで自宅を担保に入れていると、ここでつまずきます。 ・保証会社が代位弁済している場合は、その日から6か月以内に申し立てること。滞納が続くと保証会社が代わりに返済し、債権者が入れ替わります。6か月を過ぎると、いわゆる「巻戻し」ができなくなります。 最後の1つが、実務でいちばん時間との勝負になるポイントです。督促や代位弁済の通知が届いた段階で、早めに弁護士・司法書士に相談しておくかどうかで、家を残せるかどうかが分かれます。条文そのものはe-Gov法令検索の民事再生法で確認できます。利用状況と、住宅ローンを借りすぎないための目安
個人版民事再生は、特殊な人だけの制度ではありません。最高裁判所の司法統計によると、個人再生(小規模個人再生と給与所得者等再生の合計)の新受件数は近年おおむね年間1万件台で推移しています(最新の数値は最高裁判所の司法統計年報でご確認ください)。 背景として語られるのは、超低金利が続いた時期に余力を超えた借入をしてしまったことや、カードローン・消費者金融の利用が重なった多重債務です。なお、日銀がマイナス金利政策を導入したのは2016年2月で、この政策は2024年3月に解除され、現在は利上げ局面に移っています。変動金利で借りている方は「反映のしかた」も知っておく
利上げ局面といっても、政策金利が動いたその月から返済額が上がるわけではありません。政策金利 → 短期プライムレート → 各行の基準金利 → 自分の適用金利 → 毎月の返済額、と何段階もあり、それぞれにタイムラグがあります。 さらに、元利均等返済の変動金利型には、金利が見直されても毎月の返済額を5年間据え置く「5年ルール」と、見直し時の増額を直前の125%までに抑える「125%ルール」を設けている金融機関があります。据え置かれている間は返済額こそ変わりませんが、返済額に占める利息の割合が増え、元金が減りにくくなります(多摩信用金庫の解説)。 このルールは全行共通ではありません。たとえばSBI新生銀行は、元利均等返済でも5年ルール・125%ルールを設けていないと公式に説明しています(SBI新生銀行 住宅ローンコラム)。金利が上がればその分早く返済額に表れますが、未払利息が積み上がりにくいという裏返しの利点があります。自分の契約がどちらなのかは、契約書と返済予定表で必ず確認してください。借りるときは「返せる額」から逆算する
こうした事態を避ける最初の一歩は、借入額を「借りられる額」ではなく「返せる額」から決めることです。頭金の考え方でも触れていますが、年間の返済額が年収の25%程度に収まるかを一つの目安にし、教育費や車の買い替え、収入が一時的に減る局面まで織り込んだうえで頭金を用意しておくと、家計の余白が残ります。 すでに返済が苦しいと感じているなら、延滞する前に金融機関へ相談するのが最優先です。返済期間の延長や一定期間の元金据置といった条件変更に応じてもらえることもあり、それで乗り切れれば法的な手続きを取らずに済みます。よくある質問(FAQ)
Q. 個人版民事再生を申し立てると、住宅はどうなりますか?
A. 住宅資金特別条項(住宅ローン特則)を使えば、住宅ローンの返済を続けることを条件に、自宅を手放さずに済みます。住宅ローン以外の債務だけを圧縮し、住宅ローンはこれまでどおり返していくイメージです。ただし自宅に住宅ローン以外の担保が付いていない、保証会社の代位弁済から6か月以内である、といった条件があるため、早めに弁護士・司法書士へ相談してください。Q. 個人版民事再生と自己破産はどう違いますか?
A. 最大の違いは「財産を手放すかどうか」です。自己破産は一定の財産を処分するかわりに支払い義務が免除され、個人版民事再生は財産を残しながら債務を圧縮して返済を続けます。個人版民事再生は借金がゼロになるわけではなく、圧縮後の金額を原則3年(事情があれば最長5年)で返す必要があり、返せる収入の見込みがあることが条件です。Q. 借金がいくらまでなら個人版民事再生を使えますか?
A. 住宅ローンなど担保付きの借金を除いた債務の総額が5,000万円以下であることが要件です。これを超えると小規模個人再生も給与所得者等再生も利用できず、通常の民事再生や自己破産などを検討することになります。あわせて、継続的・反復的に収入を得る見込みがあることも求められます。Q. 借金は具体的にいくらまで減りますか?
A. 借金の総額に応じた最低弁済基準額(上の表)と、財産の価値(清算価値)を比べ、高いほうが返済額になります。たとえば借金1,000万円なら基準額は200万円ですが、財産が300万円あれば300万円です。給与所得者等再生ではさらに可処分所得の2年分という基準が加わり、返済額が上がることがあります。Q. 住宅ローンの返済額も減らせますか?
A. 減らせません。住宅資金特別条項は「住宅ローンを契約どおり返し続けること」と引き換えに家を守る仕組みなので、金利や返済額そのものは変わりません。滞納分を分割で払う、一定期間は元金の支払いを猶予するといった支払い方の調整は計画に盛り込める場合がありますが、総額が圧縮されるわけではない点に注意してください。Q. 個人版民事再生をすると信用情報はどうなりますか?
A. 信用情報機関に事故情報として登録され、一般に5〜10年程度は新たなローンやクレジットカードの契約が難しくなります。住宅ローンの返済は続けられますが、その間の新規借入や借り換えは制限されると考えておきましょう。登録期間は機関ごとに異なるため、詳細はCIC・JICCなど各信用情報機関の公式サイトでご確認ください。 ※本記事は制度の概要をまとめたものです。実際に利用できるかどうかは個々の事情によって変わります。最新の要件や手続きの詳細は裁判所の案内を確認のうえ、弁護士・司法書士にご相談ください。
住宅ローンの注意点関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3528view
-
- 2026.09.25
- 5190view
-

- 2026.09.25
- 7341view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 4002view
-
- 2026.09.25
- 3399view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3498view



