投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
投資信託で住宅資金を準備するときの基本は、いつ・いくら必要かを先に決めて、使う時期が近いお金ほど値動きのおだやかな運用に寄せることです。そのうえで、利益に税金がかからないNISAのつみたて投資枠で積み立てると、初めての方でも進めやすくなります。
ただし、投資信託は元本が保証される商品ではありません。頭金として使う予定の時期に相場が下がっていると、目標額に届かないこともあります。目標額の決め方は、頭金の平均的な割合と決め方を説明した記事で紹介しています。
投資信託とは、専門家がまとめて運用する詰め合わせの商品
投資信託とは、株式や債券など、複数の銘柄や資産を組み合わせて運用する投資商品のことです。ひとつ買うだけで中身は何十〜何百もの銘柄に分散されている、いわば詰め合わせパックのような商品です。
投資というと、画面の株価とにらめっこして売買を繰り返す姿を思い浮かべる方も多いかもしれません。投資信託なら、銘柄選びや売買は運用の専門家(運用会社)に任せられます。
投資信託は、まとまった金額を一度に投資する方法のほか、預貯金のように毎月一定額をコツコツ積み立てる方法も選べます。少額から始められるため、投資が初めての方にも取り組みやすい商品です。
まずはいつまでにいくら必要かを数字にする
投資信託で住宅資金を準備するには、まずいつまでに、いくら必要かをはっきりさせます。ここが決まらないと、毎月いくら積み立てればよいのかも、どんな商品を選べばよいのかも決められません。
必要な金額は、購入する物件の種類によって大きく変わります。住宅金融支援機構の2025年度フラット35利用者調査(2026年7月24日公表)によると、所要資金(物件価格+諸費用)の全国平均は次のとおりです。
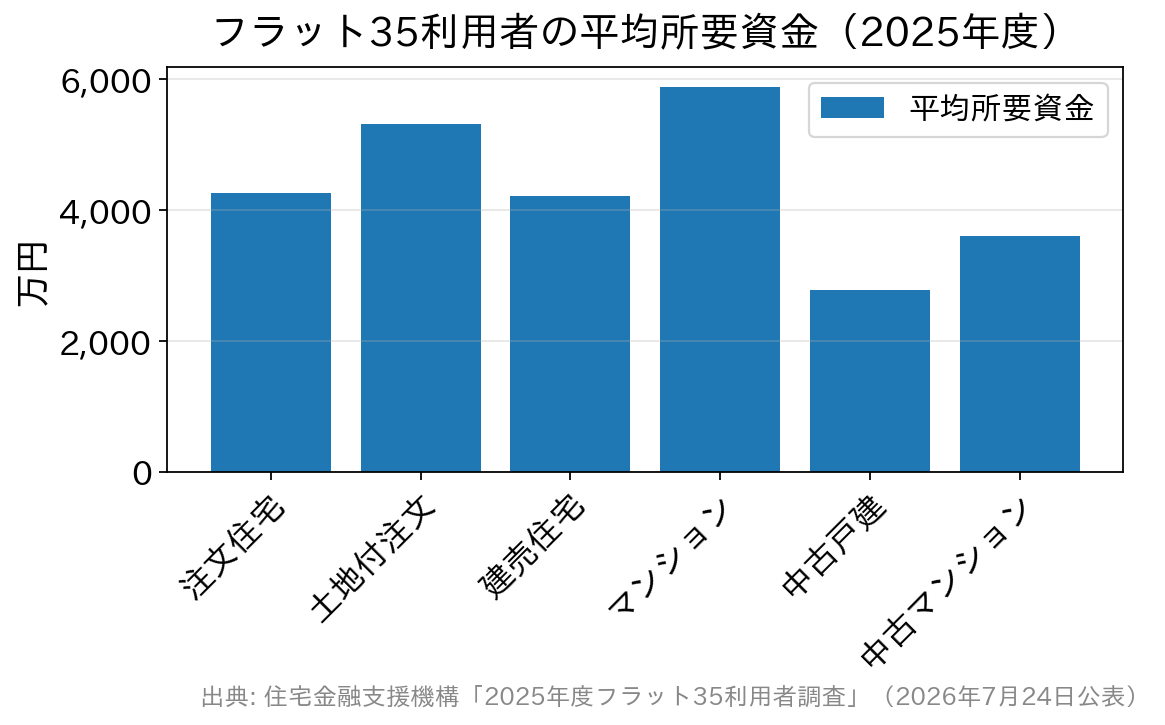
金額でいうと、マンションが5,882万円、土地付注文住宅が5,313万円、注文住宅が4,262万円、中古戸建が2,783万円です。いずれの区分も前年度より増えています。地域や物件によって差が大きいので、あくまで目安です。
買うのが5年後か10年後かによって、選ぶ投資信託の中身も変わります。購入時期が近いほど値動きの大きい資産は避け、元本を減らさないことを優先します。
投資に回してよいのは当面使わないお金だけ
運用を始める前に、お金を目的別に分けておきます。具体的には、(1)住宅資金として運用に回すお金、(2)毎日の生活費、(3)病気や失業など万一に備える生活防衛資金、に分けて確保します。
このうち、生活費と緊急時の資金は、いつでも引き出せる銀行預金で確保しておきます。生活防衛資金は、生活費の数か月分が目安です。ここまで投資に回すと、急な出費のときに値下がりした投資信託を売るしかなくなります。
住宅資金については、たとえば5〜10年後の購入を目指すなら、値動きが比較的おだやかな債券を中心に組み入れた投資信託が選択肢になります。使う時期までの長さに合わせて、リスクの取り方を変えます。
| 置き場所 | 値動きの大きさ | 向いている使いみち |
|---|---|---|
| 普通預金・定期預金 | なし(元本が減らない) | 生活費、生活防衛資金、1〜2年以内に使う頭金 |
| 債券中心の投資信託 | 小さめ(ただし元本保証はない) | 数年以上先に使う予定の住宅資金 |
| 株式中心の投資信託 | 大きい | 使う時期を決めていない長期の資産形成 |
⚠使う時期が決まっているお金は、株式の割合を高くしすぎない
投資信託は株式を多く組み入れることもできますが、購入時期が決まっている資金の場合、いざ使うタイミングで相場が下がっていると、必要な額に届かないおそれがあります。購入時期が近い住宅資金ほど、リスクは小さく抑えます(時間に余裕がある場合は、株式などのリスク資産を一部組み入れる考え方もあります)。
毎月の積立額はシミュレーションで逆算する
購入時期と目標額、運用に回せる金額が決まったら、毎月いくら積み立てれば目標に届くかを試算してください。証券会社のツールや、金融庁のNISA特設ウェブサイトにあるつみたてシミュレーターを使うと、誰でも手軽に計算できます。
たとえば年率1%で運用できた場合、毎月5万円を10年間積み立てると約630万円になります。元本600万円に対して、30万円ほどの運用益が上乗せされます。実際の結果は相場によって上下します。
投資信託を選ぶときは、購入時手数料の有無と運用コスト(信託報酬)も確認してください。信託報酬は保有している間ずっとかかる費用なので、長く積み立てるほど負担の差が大きくなります。
NISAを使えば運用益にかかる約20%の税金がゼロになる
投資信託で得た利益には、通常20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税金がかかります。10万円の利益なら、約2万円が税金として差し引かれます。NISA(少額投資非課税制度)の口座で運用した分は、この税金がかかりません。
2024年1月に制度が大きく拡充され、非課税で保有できる期間は無期限になりました。2026年11月時点の枠は、下の表のようになっています。
| 項目 | 現在のNISAの内容 | ひとことメモ |
|---|---|---|
| つみたて投資枠 | 年間120万円まで | 金融庁が定めた基準を満たす長期・積立・分散向けの投資信託が対象 |
| 成長投資枠 | 年間240万円まで | 株式やETFなども対象。つみたて投資枠と併用可 |
| 生涯の非課税保有限度額 | 1,800万円(うち成長投資枠は1,200万円まで) | 非課税で保有できる期間は無期限 |
積み立てで住宅資金を準備するなら、まずはつみたて投資枠から使います。NISAで買った投資信託は、年齢や期間の制限なく、いつでも売って現金にできます。
売った投資信託の枠は、買ったときの金額(簿価)だけ翌年以降に復活します。たとえば100万円で買った分を頭金のために売れば、翌年以降に100万円分の枠を使い直せます。ただし、1年間に投資できる上限(つみたて投資枠120万円・成長投資枠240万円)は変わりません。
NISAは利益に税金がかからなくなる制度で、元本は保証されません。NISAを使う場合も、住宅資金は低リスクの商品を中心にし、使う時期が近づいたら現金に換えます。
積立を始めるまでの4ステップ
実際に動く順番は次のとおりです。1と2を飛ばして商品選びから入ると、生活費まで投資に回してしまうことがあります。
- ステップ1:目標を数字にする……何年後に、頭金と諸費用でいくら必要かを紙に書き出します。
- ステップ2:生活防衛資金を先に確保する……生活費の数か月分を預金で分けておきます。
- ステップ3:NISA口座を開く……証券会社や銀行(窓口・ネット)で開設します。NISA口座は1人1口座で、口座を開く金融機関は年単位で変更できます。
- ステップ4:商品を決めて自動積立を設定する……使う時期に合わせて配分を決め、毎月の自動引き落としにします。
使う時期が近づいたら少しずつ預金に移す
購入時期が近づいたら、投資信託を少しずつ預金に移します。目安は購入の1〜2年前からです。
たとえば頭金300万円を投資信託で持っていて、支払いの直前に相場が2割下がると、評価額は240万円になります。目標より60万円少ないまま、支払いの日を迎えます。
1年前から毎月少しずつ預金へ移していれば、直前に相場が下がっても影響を受けるのは残っている分だけです。すでに1年以内に使う予定のお金は、最初から預金で持っておいてください。短い期間では、相場の下落を取り戻す時間がないからです。
頭金は投資信託だけでなく、預金と合わせて目標額にする方法もあります。自己資金をどこまで用意するかは、頭金ゼロで住宅ローンを組むときの自己資金の記事で解説しています。
預金金利が上がってきたとはいえ、5年以上先の頭金なら投資信託で増やせる可能性があります。まずは購入時期と必要額を紙に書き出すところから始めてください。
NISAの制度や調査の数字は見直されることがあるので、始める前に金融庁や住宅金融支援機構のページで最新の内容を確かめてください。
住宅購入の基礎知識関連記事
-
住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.11.18
- 1368view
-
- 2026.11.18
- 2251view
-
住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.11.18
- 2273view
-
- 2026.11.18
- 1431view
-
- 2026.11.18
- 2378view
-
瀧野川信用金庫の住宅ローン|最大年2.425%優遇と金利を解説
- 2026.11.18
- 2881view