
住宅購入と消費税|いま使える支援策と年内の期限
住宅を買うときに消費税がかかるのは、建物の価格と一部の諸費用だけです。土地や、個人が売主の中古住宅の建物にはかかりません。
消費税率が10%になった2019年10月から、購入を支える制度は何度も入れ替わってきました。2026年10月時点で中心になっているのは、住宅ローン減税と省エネ住宅への補助です。
親から資金の援助を受ける予定がある方は、時期にも気をつけてください。贈与税がかからない特例の対象は、2026年12月31日までの贈与です。
住宅購入で消費税がかかるもの・かからないもの
消費税率は2019年10月1日に10%へ上がりました。とはいえ、住宅の購入代金すべてに10%がかかるわけではありません。
消費税の対象は建物で、土地の売買には消費税がかかりません。土地の売買は、もともと消費税の対象外とされているためです。土地の価格が高い都市部ほど、代金全体に占める消費税の割合は小さくなります。
たとえば土地2,000万円、建物2,000万円(税抜)の新築一戸建てなら、消費税は建物分の200万円です。4,000万円全体に10%がかかるわけではないので、資金計画の数字も変わってきます。
売主が個人の中古住宅は、建物にも消費税がかかりません。消費税は事業者が商売として行う取引にかかる税金で、個人どうしの売買は対象外だからです。
ただし、不動産会社がいったん買い取って売り直す中古住宅(買取再販)は、売主が事業者になるので建物に消費税がかかります。同じ中古でも扱いが違うため、契約の前に売主が誰かを確認しておいてください。
諸費用も、かかるものとかからないものに分かれます。
| 費目 | 消費税 | ひとこと |
|---|---|---|
| 建物の価格 | かかる(10%) | 売主が不動産会社などの事業者の場合 |
| 土地の価格 | かからない | もともと消費税の対象外 |
| 個人が売主の中古住宅 | かからない | 買取再販(売主が事業者)は課税される |
| 仲介手数料・司法書士報酬 | かかる(10%) | サービスへの対価なので課税される |
| 住宅ローンの事務取扱手数料 | かかる(10%) | 「2.20%(税込)」などと税込で表示されることが多い |
| 住宅ローンの利息・保証料 | かからない | 金融取引・保証料は非課税 |
| 団体信用生命保険の保険料 | かからない | 保険料は非課税 |
| 印紙税・登録免許税・不動産取得税 | かからない | 税金そのものには消費税がかからない |
増税の前に契約できなかったからといって、住宅価格の10%をまるごと損したわけではありません。次の章から紹介する支援策を使い切るほうが、手元に残るお金への影響は大きくなります。
住宅ローン減税は2030年12月末の入居まで使える
金額がいちばん大きい支援は、住宅ローン減税(住宅借入金等特別控除)です。年末のローン残高の0.7%を、所得税から差し引ける制度です。
所得税から引ききれない分は、一部が翌年の住民税から差し引かれます。新築なら控除を受けられる期間は原則13年です。
令和8年度税制改正で適用期限が5年延び、2026年1月1日から2030年12月31日までに入居した方が対象になりました。関連する税制の法律は2026年3月31日に成立しています(国土交通省「住宅ローン減税」)。
控除の対象になるローン残高には上限(借入限度額)があり、住宅の省エネ性能で変わります。新築の場合は次の図のとおりです。
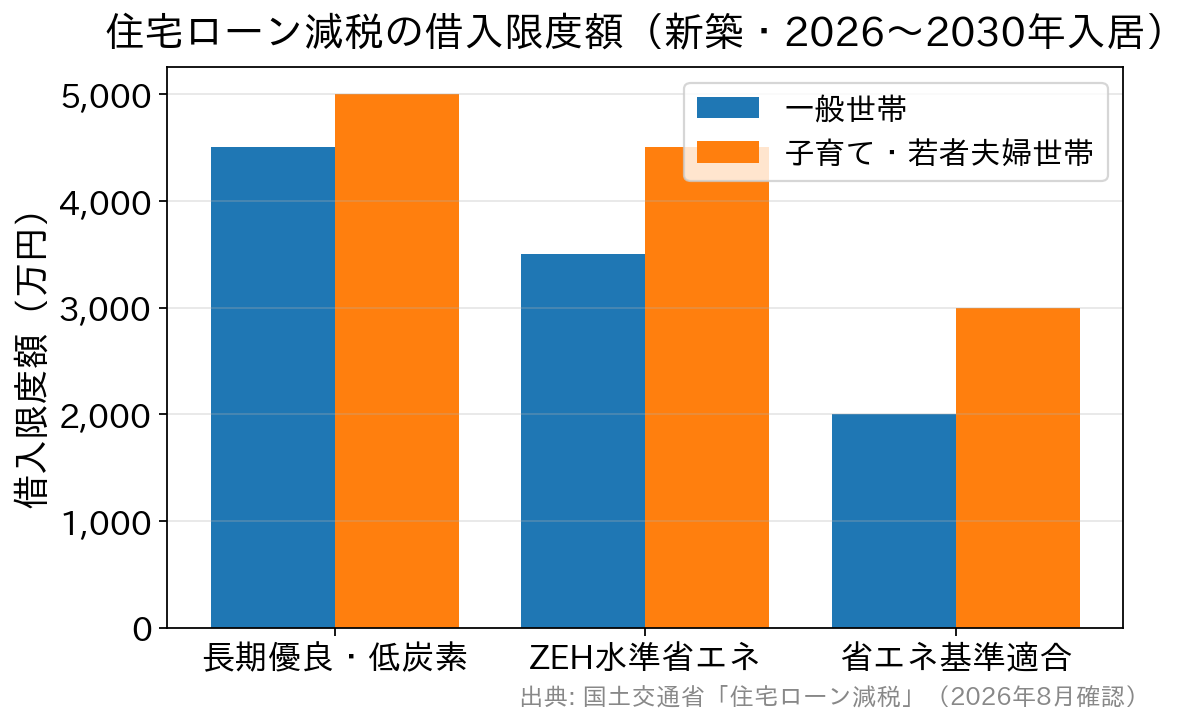
図の子育て世帯・若者夫婦世帯とは、19歳未満の扶養親族がいる世帯か、夫婦のどちらかが40歳未満の世帯のことです。同じ家を買っても、世帯の状況で上限が上乗せされます。
中古住宅(既存住宅)も、2026年以降の入居から手厚くなりました。長期優良住宅やZEH水準の省エネ住宅なら借入限度額は3,500万円(子育て世帯等は4,500万円)で、控除期間も13年です。
主な要件は次のとおりです。
- 自分が主に住む家であること(引き渡しまたは工事完了から6か月以内に入居)
- 合計所得金額が2,000万円以下であること
- 住宅ローンの返済期間が10年以上であること
- 床面積が新築・中古とも40㎡以上であること(合計所得金額1,000万円超の方と、子育て世帯等への上乗せを使う方は50㎡以上)
これから家を建てる方は、省エネ性能の経過措置にも気をつけてください。建築確認が2028年以降になる「省エネ基準適合住宅」の新築は、住宅ローン減税の対象外です(登記簿上の建築日が2028年6月30日までなら対象)。
2028年以降に入居する場合は、土砂災害特別警戒区域などの災害レッドゾーンに建てる新築住宅も対象外になります。着工が数年先になりそうな方は、性能と立地の条件を施工会社と早めに共有しておくと、計画のやり直しを防げます。
住宅ローン減税は、入居した年の分を自分で確定申告して初めて受けられます。会社員の方も2年目以降は年末調整で手続きできますが、1年目だけは申告が必要です。書類の集め方は会社員の確定申告と必要書類の記事で紹介しています。
すまい給付金と次世代住宅ポイント制度は受付を終えています
消費税率の引き上げにあわせて用意された次の2つの制度は、どちらも受付が終わっていて、これから申請することはできません。
- すまい給付金……収入に応じて現金が給付される制度でした。対象は2022年12月31日までに引き渡し・入居した住宅で、申請の受付は2024年3月に終わっています(国土交通省)。
- 次世代住宅ポイント制度……省エネ性や耐震性などの基準を満たす住宅の新築やリフォームにポイントを発行する制度でした。ポイント発行申請の受付は2020年3月31日で終わっています。
インターネットには当時の解説がそのまま残っているので、まだもらえる制度と思い込んでしまう方もいます。終了後に使える制度はすまい給付金の終了後に使える住宅購入の支援制度の記事でも紹介しています。
みらいエコ住宅2026事業は11月16日が予約の期限
国の補助制度の中心は、みらいエコ住宅2026事業です。国土交通省・経済産業省・環境省が連携する住宅省エネ2026キャンペーンの一つで、2025年度の子育てグリーン住宅支援事業を引き継いでいます。
対象は、省エネ性能の高い住宅の新築と、断熱改修などの省エネリフォームです。新築の補助額は、住宅の区分と地域の区分で決まります。
| 住宅の区分 | 1〜4地域 | 5〜8地域 |
|---|---|---|
| GX志向型住宅 | 125万円 | 110万円 |
| 長期優良住宅 | 80万円 | 75万円 |
| ZEH水準住宅 | 40万円 | 35万円 |
長期優良住宅とZEH水準住宅は、子育て世帯か若者夫婦世帯の住まいに限られます。古い家を取り壊して長期優良住宅に建て替える場合は、20万円が加算されます。
地域の区分は省エネ基準が定める気候の区分で、市区町村ごとに決まっています。
リフォームは、家が建った時期と工事の水準で上限が決まり、1戸あたり40万〜100万円です(みらいエコ住宅2026事業「事業概要」)。
期限は2段階あります。交付申請の予約は遅くとも2026年11月16日まで、交付申請は遅くとも12月31日までです。注文住宅をZEH水準住宅として申請する区分は、9月30日で受付を終えました。
2026年10月22日時点で、予算に対する申請額の割合はGX志向型住宅が67%、長期優良住宅・ZEH水準住宅が40%、リフォームが10%でした。予算の上限に達すると、期限の前でも受付が終わります。
初めて使う方がつまずきやすいのは、次の3つです。
- 自分では申請できません。事業に登録した住宅会社や工事会社(みらいエコ住宅事業者)が申請し、補助金は買主に還元されます。
- 新築は2025年11月28日以降に基礎工事に着手した住宅、リフォームは同じ日以降に着手した工事が対象です。
- 補助金を受け取ると、住宅ローン減税では住宅の取得価格から補助金の額を差し引いて控除を計算します。控除の対象額は少し減りますが、補助金そのものは受け取れます。
親からの資金援助は2026年12月31日までの贈与が対象
父母や祖父母から住宅資金の贈与を受けたときは、住宅取得等資金の贈与税の非課税措置を使えます。省エネ等住宅なら1,000万円、それ以外の住宅なら500万円まで贈与税がかかりません。
対象は、2024年1月1日から2026年12月31日までに受けた贈与です(国税庁 No.4508)。2026年10月時点の国税庁の案内も、この期限のままです。
使うには、贈与を受けた翌年の3月15日までに、受け取ったお金の全額で住宅を取得する必要があります。住み始めるのも、原則として同じ日までです。
たとえば2026年12月に援助を受けて完成済みのマンションを買うなら、2027年3月15日までの引き渡しと入居が目安になります。
受け取る方が贈与の年の1月1日に18歳以上で、合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満は1,000万円以下)であることも条件です。
非課税でも、贈与を受けた翌年の2月1日から3月15日までに贈与税の申告をしないと特例は使えません。
住宅ローン減税と一緒に使えますが、確定申告では贈与を受けたお金の額が分かる書類も求められます。非課税になる金額の考え方は住宅取得資金の贈与税はいくらまで非課税かの記事で紹介しています。
支援策を使うために契約前にしておくこと
支援策は、契約の後で気づいても間に合わないものがあります。初めて家を買う方は、次の順で進めると漏れが出にくくなります。
- 売主が個人か事業者かを確認する(建物に消費税がかかるかどうかが決まります)
- 依頼先がみらいエコ住宅事業者に登録しているかを聞く
- 省エネ性能や耐震性を証明する書類を、誰がいつ用意するかを決める
- 援助を受けるなら、贈与の時期と入居の時期を逆算する
- 住宅ローンの事前審査を受けて、借りられる額と毎月の返済額の目安をつかむ
中古住宅で住宅ローン減税を使うときは、耐震基準を満たしていることが前提です。1982年1月1日以降に建てられた住宅なら、この基準を満たすものとして扱われます。
まとめ:支援策と住宅ローンは同じ時期に比べる
消費税がかかるのは建物と一部の諸費用で、土地にはかかりません。2026年10月時点で使える主な支援は、住宅ローン減税、みらいエコ住宅2026事業、年内が期限の贈与税の非課税措置の3つです。
支援策で戻るお金と同じくらい、住宅ローンの金利や事務手数料、保証料の違いも総支払額を左右します。家の検討と同じ時期に、複数の金融機関の条件を比べておいてください。
制度の期限や予算の残り、金利や条件は月ごとに変わるので、契約や申込の前に国の制度のページや各金融機関のページで最新の内容を確かめてください。

住宅選びポイント関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1623view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




