住宅ローンは何歳まで?申込70歳・完済80歳の目安と注意点
住宅ローンは、多くの金融機関で申し込みは70歳前後まで、完済は80歳未満までが年齢の上限です。つまり60代でも借りることはできますが、80歳から逆算した年数しか借りられないため、年齢が上がるほど返済期間は短く、毎月の返済額は大きくなります。
「自分の年齢でも借りられるの?」と不安な方に向けて、申込時と完済時の年齢条件、年齢ごとに借りられる期間の目安、年齢が気になる人の備え方を順番に見ていきましょう。
住宅を購入する年齢も上がりつつある
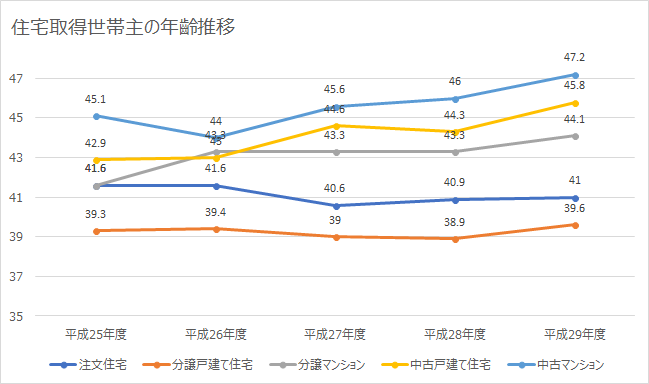
世帯主の年齢推移(国土交通省のデータを元に筆者作成)
住宅は人生の中で一番高い買い物と言われるほど高額なため、ある程度の自己資金と、ローンを返済できる期間・収入が必要になります。
国土交通省の住宅市場動向調査(平成29年度)によると、建て替えを除く注文住宅の世帯主の平均年齢は41歳、分譲戸建て住宅は39.6歳、分譲マンションは44.1歳、中古戸建て住宅は45.8歳、中古マンションは47.2歳でした。
平成25年度のデータ(注文住宅41.6歳、分譲戸建て39.3歳、分譲マンション41.6歳、中古戸建て42.9歳、中古マンション45.1歳)と比べると、全体的に住宅を購入する年齢は上がってきていることがわかります。特に中古住宅で年齢の上昇が目立ちました。
この傾向はその後も続いています。令和6年度住宅市場動向調査(2025年6月公表)でも、住宅を取得する世帯主は40代を中心に幅広い年代に広がっていました。調査は毎年行われており、最新版は令和7年度住宅市場動向調査(2026年7月公表)です。
背景には、自己資金の確保に時間がかかることや、定年延長・再雇用の広がりで「働き続けながら返す」という考え方が一般的になってきたことなどがあると考えられます。
多くの金融機関では完済時の年齢を80歳に設定
住宅ローンで年齢が問われるのは、定年退職後は収入が年金中心になり、返済が難しくなりやすいからです。そのため多くの金融機関は、完済時の年齢を「80歳未満」(80歳の誕生日まで)としています。ローン返済中の万一に備える団体信用生命保険(団信)の保障が、一般に80歳までとされていることとも関係しています。
一方で申し込みできる年齢の上限は、金融機関によって65歳前後から71歳未満までと幅があります。主な住宅ローンの年齢条件(2026年10月時点)をまとめると、次のとおりです。
| 金融機関 | 申込(借入)時の年齢 | 完済時の年齢 |
|---|---|---|
| フラット35(住宅金融支援機構) | 満70歳未満(親子リレー返済なら70歳以上も可) | 80歳未満 |
| 三菱UFJ銀行 | 18歳以上70歳の誕生日まで | 80歳の誕生日まで |
| 三井住友銀行 | 満18歳以上満70歳の誕生日まで | 満80歳の誕生日まで |
| みずほ銀行 | 満18歳以上満71歳未満 | 満81歳未満 |
| 楽天銀行(金利選択型) | 65歳6ヶ月未満 | 満80歳未満 |
| ソニー銀行 | 申込時満20歳以上・借入時満65歳未満 | 満85歳未満(ワイド団信は満81歳未満) |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 満18歳以上満65歳以下 | 満80歳未満(借入期間は最長50年) |
※2026年10月時点・各金融機関の公式サイトにて確認。ドコモSMTBネット銀行の「WEB申込コース」は2026年10月30日(金)17時で仮審査申込の受付を終了し、以降の申し込みは銀行代理業者が窓口の「対面相談コース」になります。条件は変更される場合があるため、最新の内容は各金融機関の公式サイトでご確認ください。
かつては都市銀行の申込下限が「20歳以上」とされていましたが、2022年の成年年齢引き下げを受け、現在は満18歳から申し込める銀行が多くなっています(ソニー銀行のように満20歳以上のままの銀行もあります)。
完済時の条件にも差があり、ソニー銀行は満85歳未満、みずほ銀行は満81歳未満と、80歳より少し長く設定している銀行もあります。ただしソニー銀行は、完済時75歳以上で借入額が物件価格の90%を超えると金利が上乗せされるなど、年齢と借入割合で条件が変わる点に注意が必要です。
つまり完済時80歳を目安に考えると、その年齢まで返済が可能と認められれば、60代でも住宅ローンの契約はできることになります。ただし申込時の年齢が高いほど借入期間は短くなり、毎月の返済額は大きくなりがちです。
年齢別・借りられる期間の目安
実際に何年借りられるかは、「完済時の上限年齢 − 借入時の年齢」と、商品ごとの最長期間(多くは35年)の短いほうで決まります。完済時80歳未満の銀行で考えると、目安は次のとおりです。
| 借入時の年齢 | 借りられる期間の目安 | 考え方のポイント |
|---|---|---|
| 45歳 | 35年 | 35年返済を組める上限の目安 |
| 50歳 | 30年 | 定年後の返済が長くなりやすい |
| 55歳 | 25年 | 退職金の使い道も含めて計画 |
| 60歳 | 20年 | 毎月の返済額が大きくなりやすい |
| 65歳 | 15年 | 自己資金を厚くして借入額を抑えたい |
※年齢の数え方(誕生日まで/1年未満切上げ等)や最長期間は金融機関ごとに異なります。フラット35は「80歳−申込時の年齢(1年未満切上げ)」と35年の短いほうが上限です。
ここで大切なのは、「借りられる期間」と「無理なく返せる期間」は別ということです。50歳で30年ローンを組むと、65歳以降の15年間は年金や再雇用の収入で返すことになります。定年時点でいくら残高が残るかを、先に確認しておきましょう。
住宅購入が遅くなる場合は自己資金を多めに用意する
若い世代であれば、自己資金が少なくても今後の収入が見込めるため審査は通りやすい傾向にあります。一方、定年退職が近いなど住宅の購入が遅くなる場合は、将来的な収入の減少や、病気のリスクなどが考慮され、審査が厳しくなりやすいといえます。
そのため、住宅購入が遅くなりそうな場合は、あらかじめ自己資金を多めに用意しておくことが有効です。自己資金が多ければ借入額を抑えられ、毎月の返済額を小さくできますし、万一収入が大きく減ったときの備えにもなります。
あわせて意識しておきたいのが金利の動きです。日本銀行は2026年9月の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(6月に続く追加利上げ)。長く続いた超低金利からは局面が変わっています。
年齢が高めでローンを組む場合は、変動金利か固定金利かも含め、金利が上がっても返済を続けられる余裕のある計画にしておくと安心です。金利の決まり方は住宅ローン金利の仕組み(変動・固定の決まり方)でやさしく解説しています。
住宅購入までに十分な期間がある場合は、自己資金を増やすための資金運用も選択肢になります。期間に余裕があるなら株式と債券を組み合わせた投資信託、期間が短いなら元本割れリスクの小さい債券中心の運用、というように、購入時期との距離に応じて考えるとよいでしょう。くわしくは住宅購入に向けた資金運用の考え方もあわせてご覧ください。
中古住宅の購入も視野に入れる
自己資金の確保に時間をかけられない、どうしても自己資金に限界がある、という方は、新築より取得費用を抑えやすい中古住宅を検討してみるのも一つの方法です。借入額を抑えられれば、結果として年齢による借入期間の制約も和らげやすくなります。
近年は空き家問題を背景に、政府も中古住宅市場の活性化に力を入れています。住宅の状態を専門家が調べるホームインスペクション(建物状況調査)の普及など、安心して中古住宅を選べる仕組みも広がってきました。取り組みの内容は空き家問題と中古住宅市場の取り組みで詳しく解説しています。
よくある質問(FAQ)
Q. 住宅ローンは何歳まで申し込めますか?
A. 申込時は65歳前後〜70歳前後まで、完済時は80歳未満を上限とする金融機関が一般的です。みずほ銀行は借入時満71歳未満・完済時満81歳未満、ソニー銀行は完済時満85歳未満など、上限が長めの銀行もあります。
Q. 50代・60代でも住宅ローンは借りられますか?
A. 借りられます。ただし完済時80歳から逆算するため、60歳なら最長20年程度と期間は短くなり、毎月の返済額は大きくなりがちです。自己資金を厚くする、団信に加入できる健康状態かを確認する、といった準備が大切です。
Q. 申込時の年齢と完済時の年齢、どちらが重要ですか?
A. 実際の借入期間を左右するのは完済時の年齢です。完済時80歳未満の銀行なら「80歳−借入時の年齢」が期間の目安になり、35年返済を組めるのはおおむね45歳までです。
Q. 年齢で借入期間が足りないときの対処法はありますか?
A. 配偶者や親子で収入を合わせる「収入合算」や、親子で返済を引き継ぐ「親子リレー返済」を使うと、借入期間に余裕が出る場合があります。フラット35は親子リレー返済なら満70歳以上でも申し込めます。収入合算の仕組みは収入合算と連帯債務・連帯保証の違いで解説しています。
Q. 定年後もローンが残る計画は避けるべきですか?
A. 必ずしも避ける必要はありませんが、定年時の残高と、それを退職金や年金でどう返すかを先に決めておくことが大切です。将来、金利や収入の状況が変わったときの選択肢として借り換えのメリットも知っておくと安心です。
住宅ローンは「何歳まで借りられるか」だけでなく、「何歳までに無理なく返し終えられるか」を軸に考えることが大切です。年齢や返済計画に不安がある場合は、店舗やオンラインで担当者に相談しながら進められる窓口を使うのも一つの方法です。たとえばドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで対面相談ができます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
住宅ローンQ&A関連記事
-

- 2026.10.05
- 1477view
-
- 2026.10.05
- 1497view
-
現金一括と住宅ローンの総費用はいくら違う?3,000万円で比較
- 2026.10.05
- 1503view
-

- 2026.10.05
- 1501view
-
- 2026.10.05
- 1518view
-
- 2026.10.05
- 1528view