住宅ローンを組みたいのですが、貯金があまりありません……という人は多いものです。家の購入をするとき、頭金は必要なのでしょうか?
頭金を貯めてから住宅ローンを申し込んだ方がいいのでしょうか?
先に結論をお伝えすると、
頭金がゼロでも住宅ローンは申し込めます 。ただし、頭金を入れられるかどうかで
適用される金利が変わる商品がある ため、同じ物件を買っても総返済額に差が出ることがあります。ここでは、はじめて住宅ローンを検討する方に向けて、頭金の考え方を一つずつ整理していきます。
頭金がなくても住宅ローンは申し込める
住宅ローンを組むにあたって、頭金があると審査で有利になることは確かです。よく「購入金額の2割~3割」が目安として紹介されますが、これは
必ず用意しなければならない金額ではありません 。
実際の商品のしくみから見ると、初心者の方にまず意識していただきたいのは
「物件価格の1割」というライン です。あとで詳しく見ますが、【フラット35】もSBI新生銀行も、
借入額が物件価格の9割以内におさまるかどうか で金利が変わる設計になっているためです。つまり「2割~3割を貯めきってから」ではなく、「1割を用意できるか」が最初のひとつの分かれ目になります。
では、そもそも家を買うのにいくらかかるのでしょうか。住宅金融支援機構が2026年7月24日に公表した「2025年度【フラット35】利用者調査」(借換えを除く35,553件を集計)によると、住宅の取得にかかった費用(所要資金)の平均は次のとおりでした。
住宅の種類 平均所要資金 前年度からの増減
マンション 5,882万円 +290万円 土地付注文住宅 5,313万円 +306万円 注文住宅 4,262万円 +326万円 建売住宅 4,215万円 +389万円 中古マンション 3,602万円 +569万円 中古戸建 2,783万円 +210万円
出典:住宅金融支援機構「2025年度【フラット35】利用者調査」(2026年7月24日公表)。同調査では利用者の平均世帯年収は716万円、平均年齢は43.3歳でした。
なお、
「頭金の平均額」は調査によって定義や集計対象が異なる ため、金額の平均値だけを目安にするのはおすすめしません。それよりも「自分が買いたい価格帯の物件で、1割はいくらになるのか」を先に計算してみるほうが、行動に結びつきます。たとえば4,000万円の物件なら1割は400万円、3,000万円なら300万円です。
住宅ローンを組もうと考えたときにこの金額の貯金がある方はいいのですが、これから貯めようという方はどうしたらいいでしょうか。頭金を貯めてから申し込んだ方がいいのか、それとも頭金なしで申し込んでしまった方がいいのか、迷いますね。
頭金ゼロでも住宅ローンを組むことは可能なので、全額借りてしまって早く返済し終わった方がいい、と言う人もいます。しかし、家庭環境も家計状況も人それぞれです。どれが正しいという唯一の答えはありません。頭金がある場合とない場合のメリット・デメリットをよく比べたうえで決めましょう。
頭金ありと頭金ゼロの比較
現在貯金がないという方が頭金を貯めるには時間がかかります。しかし、貯めることで得られるメリットは小さくありません。
やはり一番は借入金額が少なくなるので、住宅ローン返済の負担が減ることです。また、頭金があることで金利の優遇を受けられたり、審査で有利になったりします。
年収が少ない・勤続年数が短い・支払いを遅延したことがあるなど、審査で不利になりそうな状況の方は、頭金を用意してマイナス部分をカバーした方がいいですね。貯金をしてしっかりお金の管理をしてきていると分かれば、審査で評価されやすくなります。
一方、頭金ゼロで借りた場合は、借入額が大きくなるぶん総返済額も月々の返済額も増えます。ただし、貯めている間の家賃を払い続けなくてよい、欲しい物件を逃さずに買える、といった別のメリットもあります。
両者の違いを、初心者の方が迷いやすい観点で並べてみましょう。
比較の観点 頭金あり(物件価格の1割以上) 頭金ゼロ(全額借り入れ)
借入額と利息 借入額が減り、利息の総額も抑えられる 借入額が大きく、利息の総額も増える 金利 融資率9割以下向けの低い金利や自己資金優遇を受けられる商品がある 融資率9割超の金利が適用される商品がある 審査 返済負担率が下がるため、有利に働きやすい 借入額が大きいぶん、返済負担率は上がりやすい 手元資金 使いすぎると入居後の急な出費に対応しにくい 手元にお金を残しておける 購入のタイミング 貯めるまで時間がかかる(その間の家賃も続く) 希望の物件が出たときにすぐ動ける
※商品によって条件は異なります。適用される金利・条件は必ず各金融機関の公式サイトでご確認ください。
低い金利で住宅ローンを申し込みたい、どうしても欲しい物件があるから今すぐ申し込みたい――頭金がないのにそう思っているというのであれば、
入居後にコツコツ貯金をして、繰り上げ返済の資金にする という進め方もあります。
頭金を入れると金利が下がることがある
「頭金があると金利で優遇される」と言われても、実際にどのくらい違うのかピンとこないですよね。ここは具体的な商品で見たほうが早いので、2つ例を挙げます。
【フラット35】は融資率9割以下かどうかで金利が変わる
全期間固定金利の【フラット35】では、
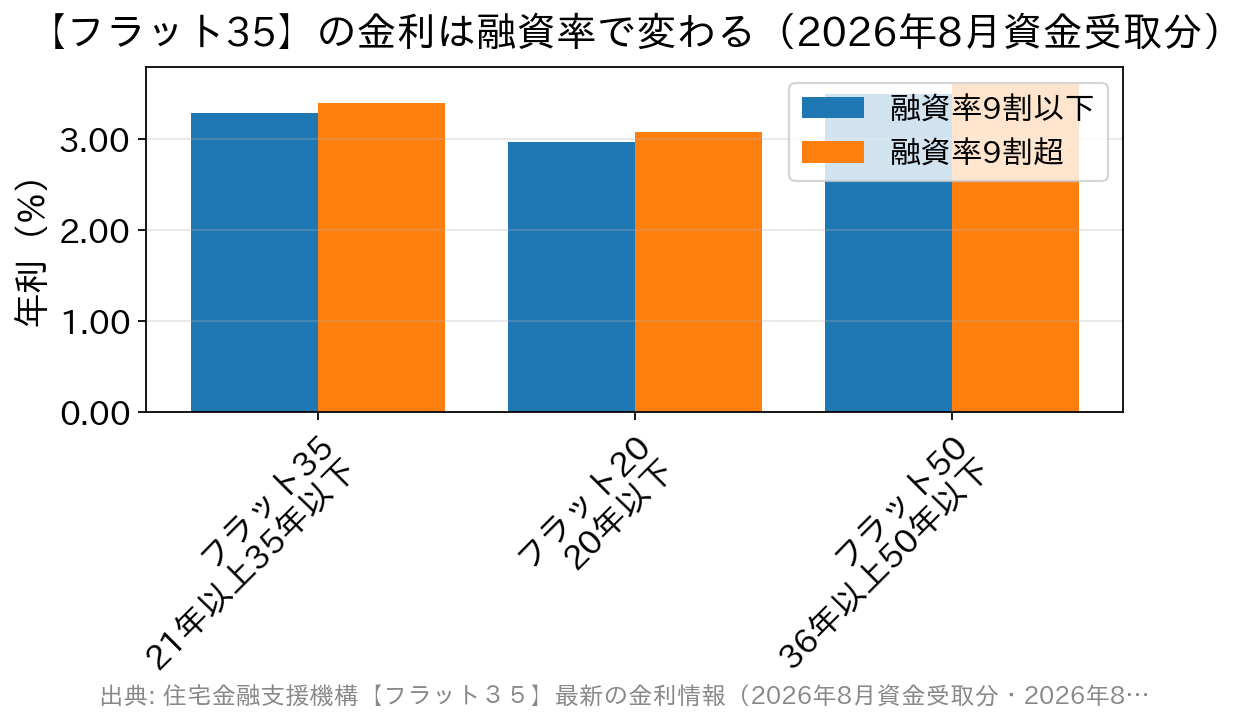
融資率(住宅の建設費・購入価額に対する借入額の割合)が9割以下か9割超か で金利が分かれています。2026年8月に資金を受け取る場合の金利(新機構団体信用生命保険付き・最も多い金利)は次のとおりです。
借入額が物件価格の9割以内におさまるかどうかで、適用される金利が変わります(新機構団信付き・最も多い金利)。
返済期間 融資率9割以下 融資率9割超
21年以上35年以下(フラット35) 年3.290% 年3.400% 20年以下(フラット20) 年2.970% 年3.080% 36年以上50年以下(フラット50) 年3.500% 年3.610%
出典:住宅金融支援機構【フラット35】最新の金利情報(2026年8月資金受取分・最も多い金利/2026年8月20日確認)。夫婦連生の「デュエット」は掲載金利+年0.180%、3大疾病付機構団信は+年0.240%となります。
差は年0.110%です。数字だけ見ると小さく感じるかもしれませんが、
返済期間が長い住宅ローンでは、わずかな金利差が長い年月にわたって効いてきます 。「物件価格の1割を用意できるか」を意識していただきたいのは、このためです。
SBI新生銀行には「自己資金優遇金利」がある
民間の住宅ローンにも、頭金を入れた方向けの金利があります。たとえば
SBI新生銀行 は、
借入金額が物件購入価格および建築請負価格の合計額の90%以内であるお客さま を対象に「自己資金優遇金利」を用意しています(新規購入が対象で、借り換えは対象外)。2026年8月1日現在の金利は次のとおりです。
金利タイプ 通常金利 自己資金優遇金利
変動金利(半年型) 年1.080% 年1.060% 当初固定金利10年 年3.050% 年3.030% 長期固定金利31~35年 年4.050% 年4.030%
出典:SBI新生銀行 公式「住宅ローンの金利一覧(新規でお借り入れの方)」2026年8月1日現在(2026年8月20日確認)。
この優遇のうれしいところは、
当初借入期間が終了したあとも基準金利からの引下げ幅の優遇が続く と案内されている点です。加えてSBI新生銀行は、保証料や一部繰上返済手数料がかからず、一般団信の保険料も上乗せ0円で付帯します。事務取扱手数料は借入金額×2.20%(税込)の定率型で、諸費用のしくみが分かりやすいのも、はじめて住宅ローンを組む方には安心材料になるでしょう。店舗での相談とオンライン手続きの両方に対応しているので、
「頭金をいくら入れるか」を含めて相談したい方の選択肢としても検討に値します 。
なお、
住宅ローンの金利は毎月見直されます 。ここで挙げた金利も2026年8月時点のものですので、実際に申し込む際は必ず各金融機関の公式サイトで最新の金利と適用条件をご確認ください。
購入後も色々と費用はかかる
賃貸の家賃ぐらいなら支払っていけると甘く考えてはいけません。家を購入した後には、固定資産税や管理費・修繕積立金など、住宅ローンとは別の支払いが発生します。
さらに見落としやすいのが、
契約時にかかる諸費用 です。たとえばSBI新生銀行の場合、事務取扱手数料(借入金額×2.20%・税込)のほかに、抵当権設定登録免許税・印紙税・司法書士報酬・火災保険料などがかかると案内されています(電子契約サービスを利用すると印紙税は不要になりますが、別途、電子契約利用手数料5,500円(税込)が必要です)。金額は金融機関や物件によって変わりますので、
「頭金」と「諸費用」は分けて考え、諸費用のぶんも別に見積もっておく ことが大切です。
また、引越しや各種手続きにもお金がかかるため、
頭金ゼロで住宅ローンを申し込むという方も、ある程度の貯金は残しておかなければなりません。
戸建の方は、マンションのように修繕積立金を毎月払わないぶん、自分で修繕のための費用を貯金しておく必要もあります。
頭金がなくても住宅ローンを組むことはできますが、借入額が多いとその分だけ利息も多くなってしまいます。だからこそ「頭金・諸費用・入居後に残す生活費」の3つに分けて資金計画を立てておくと、入居後に慌てずにすみます。
「貯めてから」か「今借りるか」の考え方
ここまで読んで、「では結局、貯めてから申し込むべきなのか」と思われたかもしれません。判断のヒントになる視点を3つ挙げます。
①貯めている間もコストは発生している
頭金を貯めている期間も、賃貸なら家賃を払い続けることになります。「あと2年貯める」なら、その2年分の家賃も含めて比べる必要があります。
②金利や物件価格は、上にも下にも動く
「金利が低いうちに借りたほうがいい」という説明を目にすることがありますが、
これは書かれた時点の金利水準を前提にした話 です。実際、【フラット35】の金利は毎月見直されており、2026年8月資金受取分は年3.290%(21年以上35年以下・融資率9割以下・最も多い金利)と、数年前とは水準が変わっています。金利は日々・月ごとに上下しますし、
今後どちらへ動くかを断定できる人はいません 。「今が絶対に得」「待てば必ず得」のどちらの決めつけも避け、ご自身が返せる金額から考えるのが安全です。
③手元資金をゼロにしない
頭金を入れることを優先しすぎて貯金を使い切ってしまうと、入居後の家電の買い替えや、病気・転職といった予定外の出来事に対応できなくなります。生活費の数か月分は必ず手元に残す、という前提で頭金の額を決めましょう。
初心者の方におすすめしたい進め方は、
「①買いたい価格帯を決める → ②その1割がいくらか計算する → ③諸費用と生活防衛資金を別に確保する → ④残りを頭金に回す」 という順番です。この順で考えると、「いくら貯めればいいのか分からない」という状態から抜け出せます。
頭金についてよくある質問
Q. 頭金は物件価格の何割あればいいですか?
A. 必ず用意しなければならない決まりはありません。ただし【フラット35】やSBI新生銀行のように、
借入額が物件価格の9割以内かどうかで金利が変わる商品がある ため、ひとつの目安として「1割」を意識するとよいでしょう。
Q. 頭金ゼロだと審査に落ちますか?
A. 頭金がないことだけを理由に必ず落ちるわけではありません。審査では年収・勤続年数・借入額・他の借り入れ・信用情報などが総合的に見られます。ただし借入額が大きくなると返済負担率が上がるため、頭金がある方に比べて条件面で不利になることはあります。
Q. 親から資金援助を受けた場合、頭金にできますか?
A. 頭金に充てること自体は可能です。ただし、一定額を超える資金の贈与には贈与税がかかる場合があり、住宅取得のための資金には非課税の特例も設けられています。適用の要件・限度額・期限は改正されることがあるため、実際に援助を受ける前に
国税庁の公式サイトや税務署でご確認ください 。
Q. 頭金に回すのと、借りてから繰り上げ返済するのは、どちらが得ですか?
A. 一概には言えません。頭金を入れると金利優遇の条件を満たせる場合があり、その効果は完済まで続くことがあります。一方で、手元にお金を残しておけば急な出費に備えられます。ご自身の貯蓄額と、検討している商品の優遇条件の両方を見て判断しましょう。
Q. 諸費用も住宅ローンで借りられますか?
A. 諸費用をまとめて借り入れできる商品もありますが、その分だけ借入額が増え、融資率が9割を超えて金利が上がる可能性もあります。
取り扱いの有無や条件は金融機関ごとに異なる ため、申し込みを検討している金融機関の公式サイトで必ずご確認ください。
まとめ
頭金がなくても住宅ローンは申し込めます。ですから「まず2割~3割を貯めなければ」と身構える必要はありません。ただし、
借入額が物件価格の9割以内におさまるかどうかで金利が変わる商品がある ことは、知っているかどうかで結果が変わるポイントです。
まずは買いたい価格帯を決め、その1割がいくらになるかを計算してみてください。そのうえで諸費用と生活防衛資金を確保し、残りを頭金に回す――この順番で考えれば、頭金の金額は自然と決まってきます。金利や条件は毎月変わりますので、最新の情報は各金融機関の公式サイトで確認しながら、無理のない資金計画を立てていきましょう。

 現在貯金がないという方が頭金を貯めるには時間がかかります。しかし、貯めることで得られるメリットは小さくありません。
やはり一番は借入金額が少なくなるので、住宅ローン返済の負担が減ることです。また、頭金があることで金利の優遇を受けられたり、審査で有利になったりします。
年収が少ない・勤続年数が短い・支払いを遅延したことがあるなど、審査で不利になりそうな状況の方は、頭金を用意してマイナス部分をカバーした方がいいですね。貯金をしてしっかりお金の管理をしてきていると分かれば、審査で評価されやすくなります。
一方、頭金ゼロで借りた場合は、借入額が大きくなるぶん総返済額も月々の返済額も増えます。ただし、貯めている間の家賃を払い続けなくてよい、欲しい物件を逃さずに買える、といった別のメリットもあります。
両者の違いを、初心者の方が迷いやすい観点で並べてみましょう。