但馬銀行の住宅ローン金利|基準金利と最優遇・諸費用を解説

但馬銀行の「たんぎん住宅ローン(変動金利型)」は、基準金利が年3.325%、条件を満たした場合の最優遇金利が年1.125%です(2026年9月1日現在・公式の金利一覧)。つまり2.200%もの引下げ幅があり、取引条件をどれだけ満たせるかで負担が大きく変わる住宅ローンです。
固定金利を選びたい方向けには「変動・固定金利選択型」も用意されています。こちらの最優遇固定金利は10年で年3.600%、20年で年4.350%です。
但馬銀行は兵庫県豊岡市に本店を置く銀行で、但馬地方を主力地域としながら神戸・阪神、播磨地区など兵庫県南部、京都府・大阪府にも店舗を展開しています。ここでは「たんぎん住宅ローン」の金利・条件・諸費用を、はじめて住宅ローンを組む方向けに整理します。
たんぎん住宅ローンの金利(2026年9月1日現在)
但馬銀行の住宅ローンは「変動金利型」と「変動・固定金利選択型」の2本立てです。公式の金利一覧に掲載されている数字を整理すると、次のようになります。
| 商品・金利タイプ | 基準金利(年) | 最優遇金利(年) |
|---|---|---|
| 変動金利型 | 3.325% | 1.125% |
| 変動・固定金利選択型/変動金利 | 3.325% | — |
| 同/固定3年 | 4.600% | — |
| 同/固定5年 | 5.150% | — |
| 同/固定10年 | 5.600% | 3.600% |
| 同/固定15年 | — | 4.050% |
| 同/固定20年 | — | 4.350% |
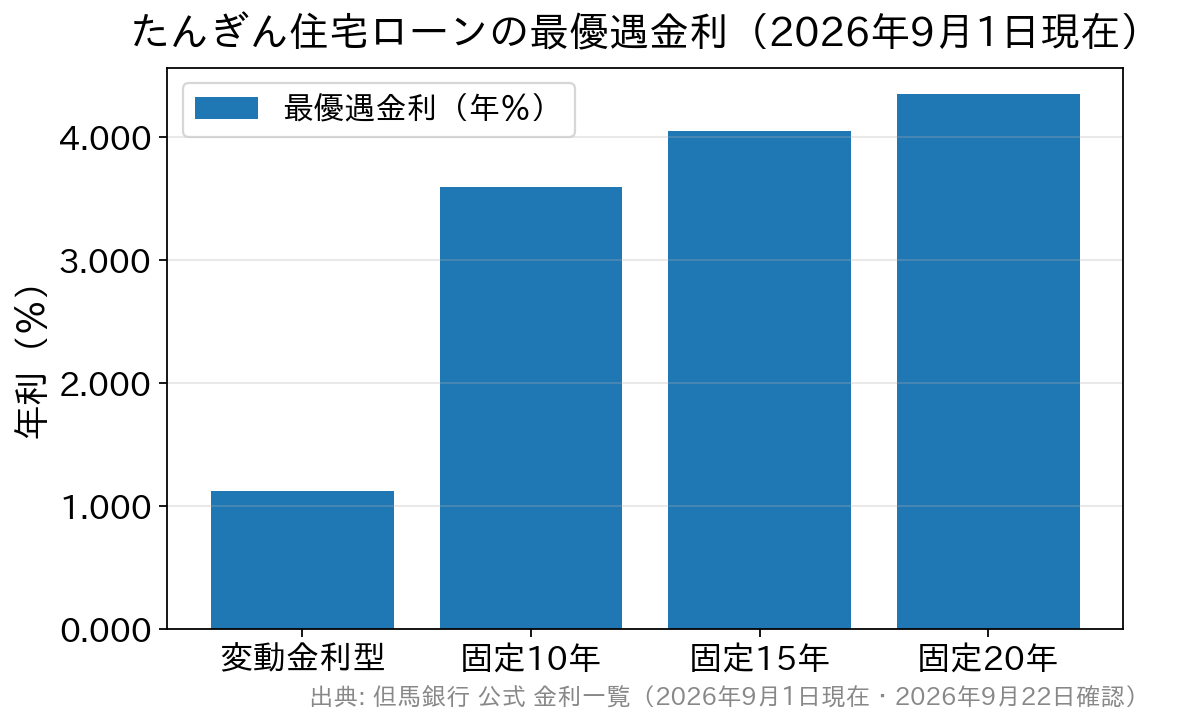
ここで大事なのが「基準金利」と「最優遇金利」の違いです。基準金利は誰にも共通の“定価”、最優遇金利は給与振込などの取引条件をすべて満たした方だけが届く“いちばん低い値”。実際の適用金利は、審査の結果とお取引の内容でこの2つの間のどこかに決まります。
変動金利型の引下げ幅は最大で年2.200%と大きく、どの条件を満たせるかを窓口で確認することが、自分の金利を知る一番の近道です。
なお、同じ金利一覧のページには、マイカープランや教育プランなど個人向けローンの金利もまとめて掲載されています。ほかのローンとあわせて検討している方はそちらも確認しておくとよいでしょう。
金利は情勢により見直されるため、申し込む前に必ず但馬銀行 公式の金利一覧で最新の数字をご確認ください。
金利はどう決まり、いつ変わるのか
「但馬銀行の住宅ローン金利は上がるのか」が気になる方も多いでしょう。仕組みは公式の商品概要説明書にはっきり書かれています。
まず基準金利そのものは、毎月下旬に翌月1か月分が見直されます。これから借りる方は、申込時ではなく実際に借りる日の金利が適用される点に注意してください。
すでに借りている方の適用金利は、毎年2回、4月1日と10月1日を基準日として見直され、変動があれば同じ幅だけ動きます。新しい利率が反映されるのはそれぞれ7月と翌年1月の返済分からです。
さらに、金利が動いても毎回の返済額は約5年間変わりません(元本分と利息分の割合で調整されます)。見直しで返済額が増える場合も、新しい返済額は旧返済額の1.25倍が上限です。
ただし、返済額が据え置かれている間は元金の減り方が遅くなります。「返済額が変わらない=負担が増えていない」ではないので、残高の推移は定期的に確認しておきたいところです。
前提となる政策金利も動いています。日本銀行は2026年9月18日の金融政策決定会合で無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針を決め、新方針は9月24日から適用されています。もっとも、各行の基準金利にいつ・どれだけ反映されるかは銀行ごとに異なります。ニュースの数字を追うより、返済予定表と契約書で自分の見直し時期を確かめるほうが確実です。
なお、変動・固定金利選択型には「変動から固定へはいつでも変更できるが、固定期間中に変動へ変更することはできない」というルールがあります。固定にする判断は片道切符だと考えておきましょう。
借りられる人の条件・金額・期間
たんぎん住宅ローンは、保証をどうするかで条件が変わります。公式の商品概要(2025年12月15日現在)をもとに整理します。
| 項目 | 銀行の連帯保証人方式 | 全国保証(株)の保証付 |
|---|---|---|
| 申込時・実行時の年齢 | 満20歳以上71歳未満 | 満20歳以上65歳未満 |
| 最終返済時の年齢 | 満81歳未満 | 満80歳未満 |
| 勤続年数(給与所得者) | 原則2年以上 | 1年以上・税込年収100万円以上 |
| 営業年数(事業主) | 3年以上 | 2年以上 |
| 融資期間 | 1年以上40年以内 | 2年以上40年以内 |
お借入金額はどちらも1億円以内。ただし返済比率の上限があり、前年度税込年収400万円未満なら30%、400万円以上なら35%までです(全国保証付はコースにより30〜40%)。あわせて総借入額が前年度税込年収の6倍を超えない範囲という目安もあります。
使いみちは、住宅の新築・購入・増改築・借換資金に加えて、近い将来に自宅を新築する土地の購入資金も対象です。「土地だけ先に押さえたい」という方にも使える設計になっています。
収入合算は、配偶者または同居家族のうち1名の年収の2分の1までが目安です。地方銀行の条件は銀行ごとに幅があるので、福島銀行の住宅ローンの金利と条件や筑邦銀行の住宅ローンの条件と見比べると、自分に合う水準が見えてきます。
保証は2通り/保証料の目安
たんぎん住宅ローンの保証は「連帯保証人を2名以上立てる」か「全国保証(株)の保証を使う」かの2択です。
連帯保証人を立てられるなら保証料はかかりません。一方、保証人を頼みにくい場合は保証料を払って全国保証を使います。融資100万円あたりの保証料の目安は次のとおりです。
| 返済期間 | 融資100万円あたりの保証料 |
|---|---|
| 10年 | 3,705円〜15,882円 |
| 20年 | 6,632円〜28,423円 |
| 30年 | 9,005円〜38,594円 |
| 35年 | 9,976円〜42,756円 |
| 40年 | 10,811円〜46,333円 |
幅が大きいのは、審査の結果でランクが変わるからです。3,000万円を35年で借りるなら、単純計算で約30万円〜約128万円。金利差だけで判断せず、保証料まで含めた総額で比べる必要があるのはこのためです。
諸費用と繰上返済の手数料
事務取扱手数料には定額方式と定率方式があり、どちらを選ぶかで負担の形が変わります。
| 費用の種類 | 金額 |
|---|---|
| 事務取扱手数料(定額) | 55,000円〜440,000円(税込) |
| 事務取扱手数料(定率) | 融資金額×2.20%(税込)〜融資金額×2.75%+220,000円(税込) |
| 一部繰上返済 | 店頭22,000円(税込)/郵送11,000円(税込)/インターネットバンキングは無料 |
| 全額繰上返済 | 33,000円(税込) |
| 固定金利特約手数料 | 11,000円(税込)※借入スタート時の選択は不要 |
注目したいのはインターネットバンキングからの一部繰上返済が無料という点です。店頭だと1回22,000円(税込)かかるので、こまめに繰上返済したい方はネットバンキングの利用を前提に考えると差が出ます。
ただし、固定金利を選んでいる期間中はインターネットバンキングでの繰上返済を取り扱っていません。繰上返済を重ねる計画なら、変動金利との相性も考えておきましょう。
担保は融資対象物件への第1順位の抵当権設定で、建物には融資期間以上の長期火災保険への加入が必要です。
団信の種類と上乗せ金利
団体信用生命保険は当行指定のものに加入し、一般の団信であれば保険料は銀行負担=上乗せ金利ゼロです。保障を厚くしたい場合は、年齢に応じて金利が上乗せされます。
| 団信の種類 | 申込時の年齢 | 上乗せ金利(年) |
|---|---|---|
| がん保障特約付団信 | 満40歳未満/満40〜51歳未満/満51〜56歳未満 | 0.100%/0.200%/0.300% |
| 3大疾病保障特約付団信 | 満50歳未満 | 0.300% |
| 8大疾病補償付債務返済支援保険 | 満40歳未満/満40〜51歳未満 | 0.100%/0.200% |
| ダブルサポート団信(がん・7大疾病保障) | 満40歳未満/満40〜51歳未満/満51〜56歳未満 | 0.200%/0.300%/0.400% |
| ダブルサポート団信(がん・全傷病保障) | 同上 | 0.400%/0.500%/0.600% |
| 夫婦連生団信 | 満40歳未満/満40〜71歳未満 | 0.300%/0.600% |
| 引受条件緩和団信 | 満71歳未満 | 0.400% |
注目したいのは夫婦連生団信です。共働きでペアローンや収入合算を考えているご家庭では、どちらか一方に万一があったときの備えになります。ただし上乗せは年0.300%〜0.600%と小さくないので、いま入っている生命保険と重なっていないかを確認してから決めましょう。
また、引受条件緩和団信(年0.400%上乗せ)があるのは、健康に不安がある方にとって心強い選択肢です。「団信に入れないかもしれない」と最初からあきらめる必要はありません。
全期間固定なら【フラット35】
返済額を最後まで動かしたくない方には、住宅金融支援機構と提携した【フラット35】も用意されています。2026年9月の実行適用金利は次のとおりです。
| 手数料タイプ | 20年型(融資率9割以下/9割超) | 35年型(融資率9割以下/9割超) |
|---|---|---|
| 定率方式(融資金額×2.20%(税込)) | 3.140%/3.250% | 3.460%/3.570% |
| 定額方式(55,000円(税込)) | 3.340%/3.450% | 3.660%/3.770% |
借入額が大きいほど定率方式の手数料は重くなり、逆に借入額が小さければ定額方式のほうが総額を抑えられることもあります。金利の差と手数料の差をセットで計算するのがコツです。
フラット35は保証料不要・保証人不要・繰上返済手数料も不要で、融資額は最高1億2,000万円(所要資金の10割)まで。自己資金を1割用意できれば金利が下がる点も覚えておきましょう。
よくある質問(FAQ)
Q. 但馬銀行の住宅ローン金利はいくらですか?
A. 公式の金利一覧(2026年9月1日現在)では、変動金利型の基準金利が年3.325%、最優遇金利が年1.125%です。最優遇固定金利は10年が年3.600%、15年が年4.050%、20年が年4.350%となっています。
Q. 借りたあと、金利が上がったら返済額はすぐ増えますか?
A. すぐには増えません。4月1日・10月1日を基準日に見直され、新しい利率はそれぞれ7月と翌年1月の返済分から適用されます。さらに返済額そのものは約5年間据え置かれ、増える場合も旧返済額の1.25倍が上限です。
Q. 連帯保証人方式と全国保証方式、どちらを選ぶべきですか?
A. 家族に保証人を2名以上頼めるなら保証料はかかりません。頼みにくい場合は全国保証を使い、融資100万円あたり35年で9,976円〜42,756円の保証料を一括で支払います。保証料の総額と家族の負担感を天秤にかけて選びましょう。
Q. 繰上返済に手数料はかかりますか?
A. 一部繰上返済はインターネットバンキングからなら無料です。店頭は22,000円(税込)、郵送は11,000円(税込)、全額繰上返済は33,000円(税込)かかります。ただし固定金利を選択している期間中はインターネットバンキングでの取扱いがありません。
Q. 何歳まで、何年借りられますか?
A. 申込時に満20歳以上71歳未満(全国保証付は65歳未満)で、最終返済時が満81歳未満(同80歳未満)が条件です。融資期間は最長40年ですが、加入する団信によって年齢の上限が変わる場合があります。
但馬銀行のたんぎん住宅ローンは、変動金利型の最優遇が年1.125%と基準金利から年2.200%の引下げ幅があること、保証の付け方を選べること、ネットバンキングからの一部繰上返済が無料であることが特長です(2026年9月1日現在)。兵庫県の営業エリアにお住まいなら、地元の相談先として有力な候補になります。
ただし、最優遇金利に届くかどうかは取引条件しだいです。比較の際は、保証料0円・Web繰上返済無料のSBI新生銀行のような全国型の銀行も並べて、諸費用込みの総返済額で見比べてみてください。金利・団信・手数料の組み合わせで結論が変わることは珍しくありません。
参考・出典:但馬銀行 金利一覧(2026年9月1日現在)/たんぎん住宅ローン/たんぎん住宅ローン(変動金利型)商品概要説明書/たんぎん固定金利住宅ローン フラット35/日本銀行 金融市場調節方針の変更について(2026年9月18日)

住宅ローン商品について関連記事
-

小浜信用金庫(はましん)の住宅ローン|金利の確認方法と3商品
- 2026.10.01
- 3116view
-
- 2026.10.01
- 1770view
-
- 2026.10.01
- 1987view
-
- 2026.10.01
- 4991view
-
- 2026.10.01
- 1795view
-
常陽銀行の住宅ローン|金利引き下げ・団信・手数料をやさしく解説
- 2026.10.01
- 2004view