
みずほ銀行の住宅ローンの魅力|金利・団信・選べるプランをやさしく解説
「住宅ローンなんてどこも同じでしょう」という方も、「銀行が多すぎて選べない」という方も、知っておいて損はないのがみずほ銀行の住宅ローンです。
メガバンクならではの相談体制に加えて、初期費用0円で借りられるプランや、夫婦で借りる方向けの手厚い団信など、他行にはない選択肢がそろっています。この記事では、はじめて住宅ローンを検討する方に向けて、みずほ銀行の住宅ローンの特徴を4つの視点から整理します。
※この記事の金利・条件は2026年8月1日現在、公式サイトで確認した内容です。金利は毎月見直されるため、お申し込みの際は必ず最新の情報をご確認ください。
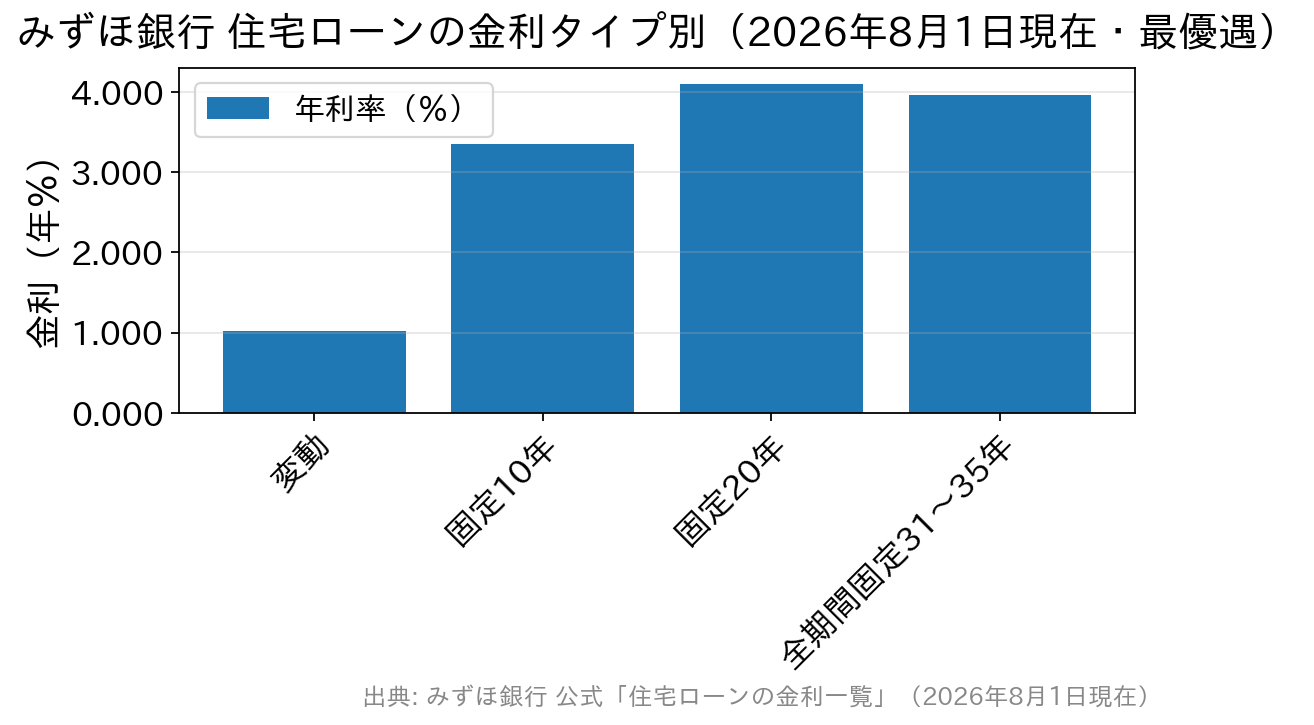
いずれもローン取扱手数料型・最優遇(引下げ幅が最大)を適用したときの下限です。固定20年(固定金利選択型)が全期間固定31〜35年より高いのは、両者が別の商品だからです。引下げ幅は申込内容や審査結果等によって決まります。
ローン取扱手数料型は、借入金額の2.20%の手数料がかかる代わりに金利が低いプランです。3,000万円を借りるなら66万円ほどの初期費用がかかります。
借入時負担ゼロ型は、その手数料が0円になる代わりに金利が0.2%ほど高くなります。公式サイトでは「8年程度で全額繰り上げ返済をするとトータルコストがおトクになる」と案内されており、住み替えの予定がある方に向いたプランです。
どちらが得かは「どのくらいの期間、借り続けるか」で変わります。長く借りるなら手数料型、早く完済する見込みならゼロ型、というのが基本の考え方です。ただし、どちらを選んでも抵当権設定関係の費用や印紙代などは別途かかります。
① 借入の相談のしやすさと金利設定
みずほ銀行の住宅ローンの大きなメリットが、相談のしやすさです。全国に店舗があるため対面で相談でき、住宅ローン専門の担当者に、返済計画から必要書類まで一つずつ確認しながら進められます。はじめての方にとって、この安心感は小さくありません。 一方で、来店せずに手続きを進めたい方向けの「ネット住宅ローン」も用意されています。公式サイトには「AI事前診断」も設けられており、本格的に申し込む前におおよその見通しを立てられます。同行は2026年5月に住宅ローン手続きのオンライン化についても案内しており、対面とオンラインの両方から選べるのが現在のかたちです。 気になる金利は、2026年8月1日現在で変動金利が年1.025%~、固定金利選択型は借入期間10年で年3.350%~となっています。② 初期費用0円という選択肢がある
みずほ銀行の特徴的な点が、金利プランを2つから選べることです。| 比較の観点 | ローン取扱手数料型 | 借入時負担ゼロ型 |
|---|---|---|
| 変動金利(2026年8月) | 年1.025%~1.475% | 年1.225%~1.675% |
| 固定10年(2026年8月) | 年3.350%~3.800% | 年3.550%~4.000% |
| ローン取扱手数料 | 借入金額の2.20% | 0円 |
| 全期間固定金利の選択 | 可能 | 選択できない |
③ 返済プラン・ライフイベントへの対応力
固定金利選択型では、金利を固定する期間を2年・3年・5年・7年・10年・15年・20年から選べます。「子どもが小学校を出るまでは固定にしたい」といった、家庭の事情に合わせた組み方ができます。 また、みずほ銀行にはライフイベントに合わせたプランがそろっています。- 分割融資…注文住宅で支払いが複数回に分かれる場合、そのタイミングに合わせて複数回の融資を受けられます(つなぎ融資を別途組まずに済むケースがあります)
- 買い先行…旧居を売る前に新居を購入したい場合、先に住宅ローンを契約できます
- リフォーム一体型…購入と同時のリフォーム資金も住宅ローンに含められるため、金利の高いリフォームローンを別に組む必要がありません
- みずほ リ・バース60…60歳以上の住み替え向けに、月々の支払いを利息のみにできる商品です
④ いざという時の保障の多さ
住宅ローンは長く、金額も大きい借り入れです。「返済期間中に万が一のことがあったら」という不安に応えるのが団体信用生命保険(団信)で、みずほ銀行は保障を段階的に選べるのが特徴です。 ステップ1:団信を選ぶ 一般団信(上乗せ金利なし)は、死亡・所定の高度障害状態になったときに残債が0円になります。がん団信(上乗せ年0.1%)は、所定のがんと診断確定されたときに残債が0円になります。 ステップ2:7大疾病・8大疾病の補償を付けるか選ぶ こちらはローン返済支援保険という別の保険で、対象の病気で働けない期間が1か月以上続くと月々の返済額が補償され、1年以上続いた場合は残債が0円になります。7大疾病とは脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性すい炎を指し、これにがんを加えたものが8大疾病です。 ステップ3:その他の病気やケガの補償を付けるか選ぶ がん・7大疾病以外の病気やケガで1か月以上働けない場合に、月々の返済額が補償されます。 さらに、夫婦などでペアローンを組む方向けにペア団信(ペアローン利用者向け連生団信)があります。どちらか一方に万が一があった場合、二人とも住宅ローン残高が0円になるプランで、上乗せ金利は年0.2%です。加入には借入日時点でペアとなるお二人とも満51歳未満であることが条件となります。 ここは必ず押さえてください。ペア団信で残債が免除された場合、支払事由に該当していない方の免除された債務は一時所得として所得税の課税対象になります。手厚い保障の裏側にある取り扱いなので、申し込み前に必ず確認しておきましょう。 なお、団信(一般団信・がん団信・ペア団信)の引受保険会社は第一生命保険、疾病に関する保険は損害保険ジャパンです。上乗せ金利や保険料は借入条件・年齢によって変わりますので、詳細は必ず「団体信用生命保険重要事項に関するご説明」でご確認ください。申し込む前に知っておきたい注意点
良い点だけでなく、確認しておきたい点もあります。- 保証料の支払方法が変わっています…公式サイトのお知らせで、2026年1月27日付で「保証料を一部前払いする方式」の新規受付停止が案内されています。保証料の扱いは総費用に効くため、最新の取り扱いを必ず確認してください。
- 表示金利は最優遇の下限です…実際に適用される金利は審査結果等によって決まります。
- 変動金利は返済額が動きます…5年ルール・125%ルールがありますが、元金均等返済は対象外である旨が公式サイトに明記されています。
- 諸費用は手数料だけではありません…どのプランでも抵当権設定関係費用・印紙代などは別途かかります。
よくある質問
Q. 表示されている「年1.025%~」は、誰でもこの金利になりますか? いいえ。引下げ幅が最大に適用された場合の下限です。公式サイトにも「金利引き下げ幅は、お申込内容や審査結果等によって決定いたします」と記載があります。まずは事前診断や事前審査で、ご自身の条件を確認しましょう。 Q. 「ローン取扱手数料型」と「借入時負担ゼロ型」、どちらを選べばよいですか? 判断の軸は借り続ける期間です。長く借りるなら金利の低い手数料型が有利になりやすく、数年〜8年程度で完済・住み替えの見込みがあるなら、初期費用0円のゼロ型が有利になり得ます。ただしゼロ型では全期間固定金利を選べませんので、金利タイプの希望とあわせて考えてください。 Q. がん団信の上乗せ0.1%は、実際いくらの負担になりますか? 借入額・期間・年齢によって変わります。公式サイトには借入4,000万円・35年・40歳・変動0.9%という条件での比較例が掲載されていますので、そちらを参考にしたうえで、ご自身の条件での金額は担当者に確認するのが確実です。 Q. 夫婦で借りるなら、ペア団信にしたほうがよいですか? 「どちらか一方に万が一のことがあれば二人とも残債0円」は非常に手厚い保障です。ただし上乗せ金利年0.2%の負担があり、免除分が一時所得として課税対象になる点、借入日時点で二人とも満51歳未満という加入条件もあります。ご夫婦の年齢と、加入中の生命保険の内容とあわせて検討してください。 Q. 注文住宅を建てる予定です。つなぎ融資は必要ですか? みずほ銀行には分割融資があり、支払いのタイミングに合わせて複数回の融資を受けられます。土地の購入・着工・上棟・引き渡しと支払いが分かれる注文住宅では、この仕組みが使えるかどうかで負担が変わります。利用条件は物件や契約内容によって異なるため、早い段階で相談しておきましょう。まとめ|「相談しながら選びたい」方に向いた一行
みずほ銀行の住宅ローンは、①対面とオンラインの両方から選べる相談体制、②初期費用0円という選択肢、③ライフイベントに対応するプランの幅、④段階的に選べる保障という4点に強みがあります。とくに注文住宅・住み替え・ペアローンを考えている方には、検討する価値のある選択肢です。 もちろん、住宅ローンは金利だけでも手数料だけでも決められません。金利・事務手数料・保証料・団信の保障内容をすべて含めた総額で、複数の金融機関を比べてみてください。そのうえで「相談しながら決めたい」と感じるなら、みずほ銀行は有力な候補になるはずです。 金利・手数料・保障の内容や取り扱いは変更されることがあります。最新の情報は必ずみずほ銀行の公式サイトでご確認ください。
住宅ローン商品について関連記事
-
auじぶん銀行の住宅ローン|2026年9月の金利と0円の団信を解説
- 2026.09.17
- 2283view
-
フラット50とは?最長50年固定の条件・金利とフラット35との違い
- 2026.09.17
- 2346view
-
第四北越銀行の住宅ローン|2026年9月の金利と団信の上乗せ
- 2026.09.17
- 2360view
-
- 2026.09.17
- 2370view
-
- 2026.09.17
- 2379view
-
親和銀行の住宅ローンは今?十八親和銀行の金利と優遇をやさしく解説
- 2026.09.17
- 2380view




