みずほ銀行の住宅ローンは来店不要?特徴・団信・手続きを解説
メガバンクの1つであるみずほ銀行も、住宅ローンを取り扱っています。「メガバンクは店舗に行かないと借りられないのでは?」と思っている方も多いのですが、みずほ銀行には来店不要でネットだけで手続きが完結するコースが用意されています。
はじめて住宅ローンを検討する方に向けて、みずほ銀行の住宅ローンがどんな仕組みで、どこがラクなのかを、なるべく専門用語をかみくだいて整理してみます。
※2026年8月時点、みずほ銀行公式サイトにて確認。最新の取扱内容は公式サイトでご確認ください。
 みずほ銀行の住宅ローンは、万一に備える保険の選択肢が幅広いことも特徴です。土台となるのは団体信用生命保険(団信)で、契約者が亡くなったり所定の高度障害状態になったりしたときに、保険金でローン残高が0円になります。
一般団信の保険料はみずほ銀行が負担するため、金利への上乗せはありません。そのうえで、必要に応じて次のような保障を選べます。
※2026年8月時点、みずほ銀行公式サイトにて確認。加入には健康状態などの告知が必要で、告知内容によっては加入できない場合があります。
団信とは別に、がん・7大疾病(脳卒中、急性心筋梗塞、高血圧症、糖尿病、慢性腎不全、肝硬変、慢性すい炎)に備えるローン返済支援保険も用意されています。働けない状態が30日を超えると毎月の返済額が補償され、その状態が1年間続いた場合は保険金でローン残高が0円に。プランによっては、それ以外の病気やケガも月額返済補償の対象になります。
この保険がユニークなのは、金利上乗せ方式ではなく、年齢に応じた保険料を毎月支払う方式だという点です。そのため借り入れたあとに途中で加入したり、逆に脱退したりできます。「子どもが小さいうちだけ手厚くしたい」といった調整がしやすいわけです。
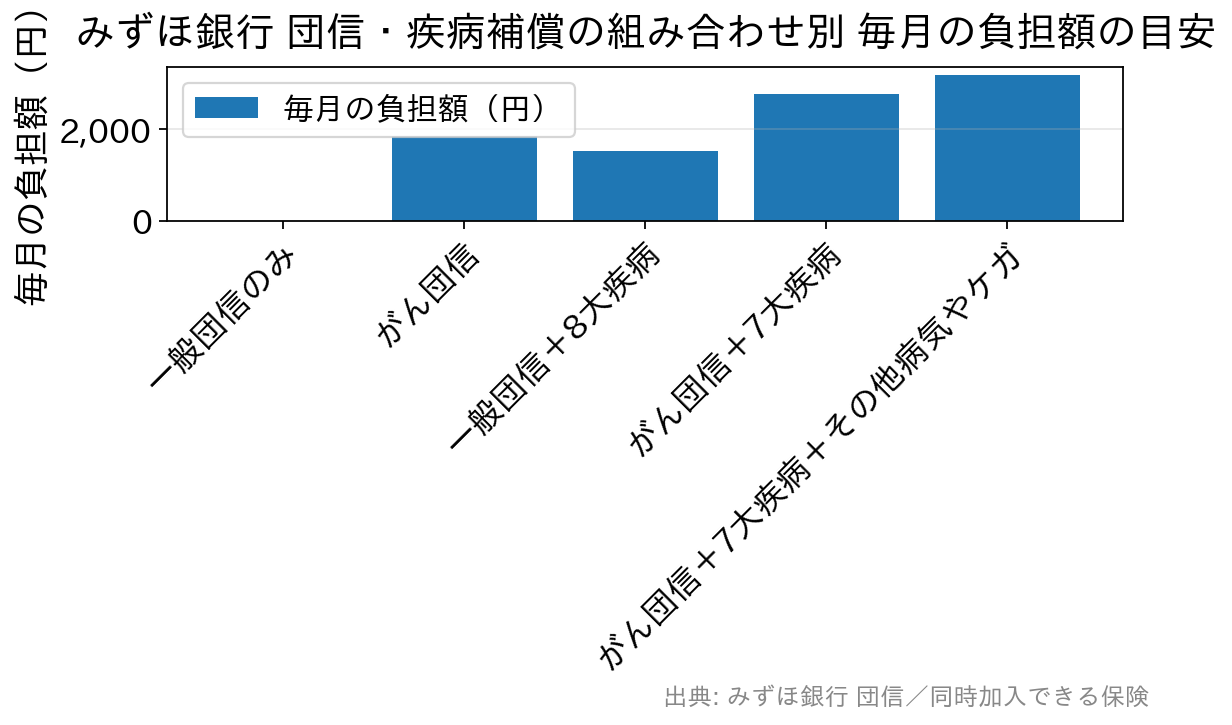
みずほ銀行公式サイトの試算例(変動金利0.900%・借入期間35年・借入金額4,000万円・元利均等返済・40歳)。がん団信は上乗せ金利0.100%分を月額換算した参考値です。
まず知っておきたい商品の全体像
みずほ銀行の住宅ローンは、「どこで申し込むか」と「どの金利タイプを選ぶか」を、それぞれ別々に決めるつくりになっています。ここを最初に分けて考えると、一気に分かりやすくなります。 まず申込方法は2つです。ローン専門拠点「ローンコンサルティングスクエア」などの店舗で担当者に相談しながら進めるみずほ住宅ローンと、来店せずにネットで完結するみずほネット住宅ローン。借り換えについても、それぞれ専用の商品が用意されています。 そのうえで金利タイプを、変動金利方式・固定金利選択方式・全期間固定金利方式の3つから選びます。固定金利選択方式なら2年・3年・5年・7年・10年・15年・20年の中から固定する期間を決められます。| 比較の観点 | みずほネット住宅ローン | みずほ住宅ローン(店舗) |
|---|---|---|
| 手続きの場所 | 来店不要。申込から借り入れまでネットで完結 | ローンコンサルティングスクエアなどの店舗 |
| 契約の方法 | 電子契約のため印紙代が不要 | 店舗で書面による契約 |
| 相談のしかた | 専任担当者にメッセージ機能・電話で相談 | 担当者と対面でじっくり相談 |
| 申込の受付 | インターネットで24時間 | 来店予約サービスを利用。平日のほか土日や仕事帰りの相談枠がある拠点も |
| 取扱いの注意 | 店舗・インターネット支店では取り扱いなし | ネットでは扱えないケースも相談できる場合あり |
返済時の特徴について
みずほ銀行の住宅ローンは、借りたあとの「返し方」にも選択肢が用意されています。 まず返済方法は、毎月元利均等返済と毎月元金均等返済のどちらかを選べます。元利均等返済は毎月の返済額(元金+利息)が一定になるタイプで、返済計画を立てやすいのが特徴。元金均等返済は元金部分が一定で、はじめは返済額が大きいものの、だんだん軽くなっていきます。借り入れたあとに元利均等と元金均等を入れ替えることはできないので、ここは申込前にしっかり考えたいところです。 そして、家計の変化に合わせて返済額を調整するしくみもあります。- ライフステージ応援プラン…産休・育休による収入減や、お子さまの進学で教育費が増えたときなど、ライフイベントに応じて返済額を増減できます。減額できる金額には下限があり、みずほ銀行所定の審査が必要です。変更手続き1回あたりのサービス手数料は5,500円。
- 返済額増額指定サービス…返済の途中で、一定期間だけ返済額を増やすよう指定できます。こちらも手続き1回あたり5,500円です。
不測の事態に対する内容について
みずほ銀行の住宅ローンは、万一に備える保険の選択肢が幅広いことも特徴です。土台となるのは団体信用生命保険(団信)で、契約者が亡くなったり所定の高度障害状態になったりしたときに、保険金でローン残高が0円になります。
一般団信の保険料はみずほ銀行が負担するため、金利への上乗せはありません。そのうえで、必要に応じて次のような保障を選べます。
| 保障の種類 | 内容 | 金利の上乗せ |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害状態で残高0円(基本の保障) | 上乗せなし |
| がん団信 | 所定のがんと診断確定で残高0円 | 年0.100% |
| ペアローン団信 | ペアローン利用者のどちらかに支払事由が生じたとき、お二人とも残高0円 | 年0.200%(お二人とも) |
| ワイド団信 | 健康上の理由で上記の団信に加入できない方でも幅広く加入できる | 年0.300% |
| 自然災害支援ローン | 被災の程度に応じて最長2年分の約定返済額が払い戻される | 年0.100% |
大きな特徴でもある来店不要について
はじめて住宅ローンを借りる方にとって、いちばんのハードルは「平日の日中に銀行へ行けない」ことかもしれません。みずほ銀行のネット住宅ローンなら、正式審査の申し込みから借り入れまで来店不要で進められます。 ネットで完結することのメリットは、時間の節約だけではありません。- 契約が電子契約なので印紙代が不要。書面契約でかかる印紙税がそのまま浮きます。
- インターネットから24時間いつでも申し込める。
- 専任の担当者が付き、申込ボードのメッセージ機能や電話でサポートを受けられる。ネット完結でも「誰にも聞けない」状態にはなりません。
申し込みから借り入れまでの流れと日数の目安
ネット住宅ローンの手続きは、大きく5つのステップに分かれています。- AI事前診断…申込ボードに登録してAI事前診断を実行します。
- 正式審査…申込ボードから正式に申し込みます。
- (電子)契約…電子契約サービス上で契約します。
- 司法書士との面談…みずほ銀行指定の司法書士と面談し、抵当権設定の書類に記入します。
- お借り入れ
借りられる金額・期間・年齢の条件
みずほネット住宅ローンの主な利用条件は次のとおりです(2026年8月時点、公式サイトにて確認)。- 利用できる方…満18歳以上71歳未満で、最終返済時の年齢が満81歳未満の方。安定した収入があり、団信に加入でき、保証会社の保証を受けられること。原則として日本国籍の方または永住許可を受けている外国人の方。
- お借入金額…50万円以上3億円以内(1万円単位)。
- お借入期間…1年以上35年以内。固定金利選択方式は2年以上、全期間固定金利方式は11年以上が条件です。
はじめての方がつまずきやすいポイント
Q. AI事前診断に通れば、住宅ローンを借りられると考えてよいですか? いいえ。AI事前診断は事前審査ではなく、借り入れの可能性を短時間で確かめるためのものです。実際の可否は正式審査の完了後に通知されます。診断結果だけで物件の契約を進めてしまわないよう注意してください。 Q. 元利均等返済と元金均等返済は、あとから変えられますか? みずほ銀行では、借入期間中に元利均等返済から元金均等返済へ(またはその逆へ)変更することはできません。毎月の返済額を抑えて家計を安定させたいなら元利均等、利息の総額を抑えたいなら元金均等、というのが大まかな考え方です。申込前に決めておきましょう。 Q. 変動金利が上がると、すぐ毎月の返済額も上がるのですか? みずほ銀行の変動金利方式(元利均等返済)では、金利の見直しは年2回ありますが、返済額の見直しは5年ごとで、しかも前回の1.25倍が上限です。ただしこれは「支払う利息が減る」仕組みではありません。上限を超えた分は後ろにずれ込み、最終返済日にまとめて返す必要が出てくることもあります。返済期限の延長は行われない点も押さえておきましょう。 Q. ネットで申し込むと、相談できる相手がいなくて不安です。 ネット住宅ローンでも専任の担当者が付き、申込ボードのメッセージ機能や電話でやりとりできます。それでも対面のほうが安心という方は、店舗のローンコンサルティングスクエアで相談する道を選べます。一部の拠点では水曜日・金曜日は20時まで、土曜日は17時まで相談を受け付けています。 Q. 団信の保障は、どこまで付ければよいのでしょうか? 正解は人によって違いますが、考える順番はあります。まず一般団信かがん団信かを決め、次にがん・7大疾病の補償を付けるか、最後にそれ以外の病気やケガにも備えるか——という3段階です。すでに加入している医療保険やがん保険と重複していないかも、あわせて確認してみてください。 Q. みずほ銀行だけ見ておけば十分ですか? 住宅ローンは、金利だけでなく事務手数料・保証料・団信の内容・繰上返済のしやすさまで含めた総額で差がつきます。メガバンクの安心感や対面相談を重視するならみずほ銀行は有力な選択肢ですが、比較対象を1つは持っておくと判断しやすくなります。 たとえばSBI新生銀行は、保証料と一部繰上返済手数料が0円で、一般団信の上乗せ金利もかからず、費用の見通しが立てやすいのが特徴です。上乗せ0円の全疾病保障付団信も用意されており、店舗での相談とオンライン手続きの両方に対応しています。事務取扱手数料は借入金額の2.20%(税込)の定率型で、みずほ銀行のローン取扱手数料タイプと同じ考え方なので、金利と保障内容を並べて比べやすい相手といえます。 まとめると、みずほ銀行の住宅ローンは「来店せずに手続きを終えたい人」と「対面でじっくり相談したい人」のどちらにも入口が用意されているのが強みです。保障の選択肢も幅広く、必要なものだけを足していけます。まずはAI事前診断でおおよその借入可能性をつかみ、そのうえで金利タイプと保障の組み合わせを決め、他行の条件と並べて比較する——この順番で進めれば、はじめての住宅ローンでも迷いにくくなるはずです。 ※本記事の内容は2026年8月時点、みずほ銀行の公式サイトにて確認したものです。金利・手数料・商品内容は変更されることがありますので、最新の情報は必ずみずほ銀行の公式サイトでご確認ください。
住宅ローン商品について関連記事
-
- 2026.10.25
- 1521view
-
- 2026.10.25
- 1509view
-
- 2026.10.25
- 2790view
-
- 2026.10.25
- 1521view
-
住宅資金の贈与税非課税|申告に必要な書類を住宅の種類別に解説
- 2026.10.25
- 1541view
-
- 2026.10.25
- 1556view