みずほ銀行の住宅ローン金利プラン|変動・固定・ミックス返済
みずほ銀行の住宅ローンでは、変動金利・固定金利選択(2〜20年)・全期間固定の3つの金利方式から選べます。3つを組み合わせて借りる「ミックス返済」も用意されています。
2026年10月にお借り入れする場合、最も低い水準は変動金利で年1.275%、固定10年で年3.600%、全期間固定(31〜35年)で年4.160%です(ローン取扱手数料型・最大引き下げ時)。
「結局どれを選べばいいの?」と迷う方に向けて、それぞれの特徴と選び方を順に整理しました。
 固定金利には2つの形があります。全期間固定は、借りている間ずっと同じ金利が続くものです。固定金利選択は、2年や10年など決めた期間だけ金利を固定し、終わったらあらためて金利の方式を選びます。
どの金融機関でも、変動より固定のほうが金利は高く、固定する期間が長いほど高くなります。それでも返済額が先まで決まるので、教育費などの計画を立てやすいのが固定の良さです。
みずほ銀行の2026年10月の適用金利は、ローン取扱手数料型の最大引き下げ時で、固定10年が年3.600%、全期間固定(31〜35年)が年4.160%です。全期間固定は借入時負担ゼロ型を選べず、ローン取扱手数料型だけになります。
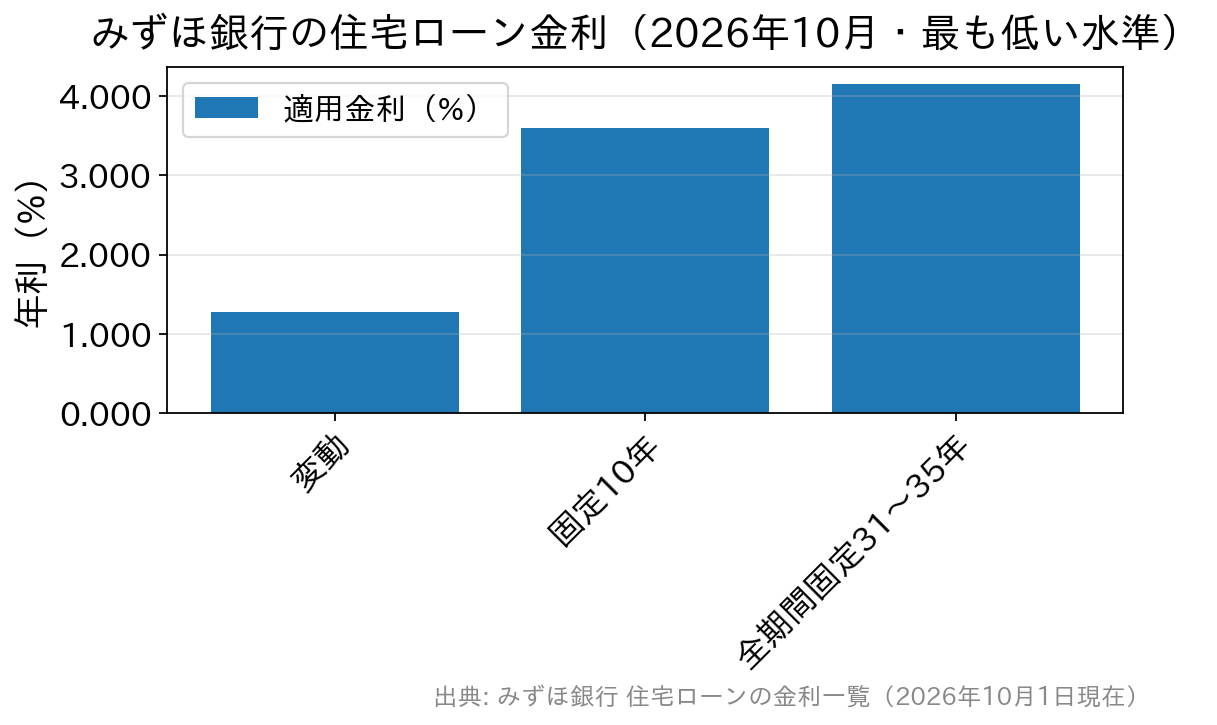
ローン取扱手数料型・最大引き下げ時の2026年10月適用金利。
みずほ銀行の「変動」住宅ローン
変動金利は、借りている途中で金利が見直されるタイプです。みずほ銀行では、短期プライムレート(銀行が優良企業に貸すときの短期の基準金利)に連動し、毎年4月1日と10月1日の年2回見直されます。 固定金利より低い水準で借りられる反面、金利が上がれば利息や返済額も増えます。返済額の見直しは5年ごとで、上がる場合も前回の1.25倍が上限です。ただし利息が増えた分は、後回しになるだけで消えるわけではありません。 2026年10月の変動金利は、ローン取扱手数料型で年1.275%〜1.725%、借入時負担ゼロ型で年1.475%〜1.925%です。どこまで引き下げられるかは、申込内容や審査の結果で決まります。 ローン取扱手数料型は、借りるときに借入額の2.2%の手数料を払う代わりに金利が低めになります。借入時負担ゼロ型は手数料も保証料も一括で払わずに済み、そのぶん金利がやや高めです。早めに完済する予定がある方は、負担ゼロ型が有利になることもあります。みずほ銀行の「固定」住宅ローン
固定金利には2つの形があります。全期間固定は、借りている間ずっと同じ金利が続くものです。固定金利選択は、2年や10年など決めた期間だけ金利を固定し、終わったらあらためて金利の方式を選びます。
どの金融機関でも、変動より固定のほうが金利は高く、固定する期間が長いほど高くなります。それでも返済額が先まで決まるので、教育費などの計画を立てやすいのが固定の良さです。
みずほ銀行の2026年10月の適用金利は、ローン取扱手数料型の最大引き下げ時で、固定10年が年3.600%、全期間固定(31〜35年)が年4.160%です。全期間固定は借入時負担ゼロ型を選べず、ローン取扱手数料型だけになります。
みずほ銀行の「ミックス返済」
みずほ銀行には、ミックス返済という返済プランがあります。変動金利方式・固定金利選択方式・全期間固定金利方式の3つから、自由に組み合わせて返済できる仕組みです。 たとえば3,000万円を借りるとき、半分を全期間固定、残り半分を変動にする組み方ができます。お弁当のおかずを2種類に分けておくように、片方が外れても全体のダメージを抑えられるイメージです。 固定の安心も変動の低さも捨てきれない人に向いています。金利の先行きを読み切れない時期に、リスクを分ける方法として知っておくと選択肢が広がります。 組み合わせられるのは金利の方式で、元利均等返済と元金均等返済を混ぜることはできません。細かな条件は、みずほ銀行の店舗や相談窓口で確かめてください。申し込みはネットで完結できる?AI事前診断も
「メガバンクは審査も相談も敷居が高そう」と感じる方もいるかもしれません。みずほ銀行には、来店せずに申し込みから借り入れまで進められるネット住宅ローンがあります。 ネット住宅ローンでは、住宅ローンAI事前診断を使えます。希望の借入額で審査に通る可能性を、最短1分で確かめられるサービスです。物件が決まっていなくても、みずほ銀行の口座がなくても利用できます。 ネット住宅ローンは一般的な「事前審査」に対応していません。AI事前診断は事前審査ではなく、申し込みは正式審査から受け付ける流れです。他行と並行して検討する場合は、日程に余裕を持って進めると安心です。よくある質問
Q. 金利上昇局面では、変動と固定のどちらを選ぶべきですか?
A. どちらが正解とは一概に言えません。変動は当初の返済額を抑えられますが、将来の返済額が読めません。金利が上がっても家計に余裕があるかで考え、迷うならミックス返済も候補になります。
Q. みずほ銀行の変動金利は、借りたあとも上がることがありますか?
A. あります。借りたあとの金利は毎年4月1日と10月1日に、短期プライムレート連動の金利の変更幅だけ見直されます。返済額に余裕を持たせた試算をしておくと安心です。
Q. ローン取扱手数料型と借入時負担ゼロ型は、どう選べばいいですか?
A. 長く借りるなら金利が低い手数料型、早めに完済する予定なら初期費用のかからない負担ゼロ型が向きやすいです。全期間固定を選ぶ場合は手数料型だけになります。
Q. 店舗で相談してから決めることもできますか?
A. できます。みずほ銀行には住宅ローンの専門拠点があり、一部の拠点では平日夜や土曜日も相談を受け付けています。ネットの手軽さと対面の安心感を使い分けられます。
まとめ:金利タイプの見比べが「最初の1本」選びのカギ
みずほ銀行の住宅ローンは、変動・固定金利選択・全期間固定に加えてミックス返済もあり、選択肢がそろっています。手数料型と負担ゼロ型の違いも含め、自分の返済計画に合う組み合わせを選ぶことが出発点です。 変動と固定の考え方は固定金利と変動金利どっちを選ぶ?で詳しく紹介しています。みずほ銀行の団信やサービスについてはみずほ銀行の住宅ローンの魅力もあわせてどうぞ。 住宅ローンは1行だけで決めず、複数の金融機関を同じ条件で見比べるのが基本です。金利だけでなく、手数料や団信の上乗せ金利まで並べて比べてくださいね。 ※金利は2026年10月の適用金利です。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
住宅ローン商品について関連記事
-
共働き夫婦の住宅ローンの組み方|収入合算・ペアローンをケース別に解説
- 2026.10.18
- 1646view
-
- 2026.10.18
- 1747view
-
- 2026.10.18
- 1737view
-
- 2026.10.18
- 1644view
-
フラット35で団信に入らないとどうなる?リスクと金利差を解説
- 2026.10.18
- 1644view
-
住宅ローン控除の確定申告|2026年入居の条件・書類・やり方
- 2026.10.18
- 1752view