
ろうきんの住宅ローン|会員区分で変わる金利と金利ミックスの選び方

ろうきん(労働金庫)の住宅ローンは、「団体会員」にあたる人ほど金利が低くなるしくみです。たとえば中央ろうきんの変動金利は、団体会員なら年1.275%〜年1.365%で、引下げ前の標準金利(年3.375%)より2%以上低い水準です(2026年10月時点・手数料定率型)。
ろうきんは営利を目的としない協同組織の金融機関で、はたらく人や地域に暮らす人の役に立つことを目的にしています。固定・変動・ミックスから選べる、基本の団信に上乗せがないといった特徴もありますが、まずは「自分がどの会員区分にあたるか」を確かめるのが出発点です。
ろうきんとはどんな金融機関?
ろうきん(労働金庫)は、労働組合や生活協同組合などが資金を出し合ってつくった協同組織の金融機関です。営利を目的としないため、その利益は商品やサービスとして利用者に還元されるという考え方で運営されています。
住宅ローンなど個人向けローンには、営業エリアに住まいがある方、営業エリアにある会社に勤めている方などが対象という地域の制限があります。たとえば中央ろうきんの営業エリアは関東1都7県(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)です。「全国どこからでも申込める」タイプの金融機関ではない点を、まず押さえておきましょう。
また、ろうきんは全国で一つの組織ではなく、地域ごとのろうきんがそれぞれ商品と金利を決めています。「ろうきんの住宅ローン金利は◯%」と一括りに語れないのはこのためです。ご自身の地域のろうきんの金利を確認するのが、いちばん確実です。
働き方についても、間口は思ったより広く取られています。中央ろうきんは、契約社員・パート社員の方や自営業者等の方も、一定の条件を満たせば利用できると案内しています。「正社員でないから」とあきらめる前に、一度相談してみる価値はあります。
会員区分で金利が変わるしくみ

ろうきんの住宅ローンでいちばん独特なのが、申込む人の「会員区分」によって適用金利が変わる点です。中央ろうきんの場合、次の3つに分かれます。
- 団体会員の構成員……中央ろうきんに出資している労働組合、公務員等の団体などに所属している方。最も有利な条件になります。
- 生協会員の組合員および同一生計家族……中央ろうきんに出資し、生協組合員融資制度を導入している生協の組合員の方など。
- 団体会員以外(一般勤労者)……上のいずれにも当てはまらない、営業エリアに居住・勤務する方。
金利の差は小さくありません。中央ろうきんが公表している2026年10月の金利(手数料定率タイプ・最大引下げ後)を見てみましょう。
| 区分 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 団体会員 | 年1.275%〜年1.365% | 年4.000%〜年4.090% |
| 生協会員・団体会員以外 | 年1.455%〜年1.595% | 年4.180%〜年4.320% |
| 標準金利(引下げ前) | 年3.375% | 年6.100% |
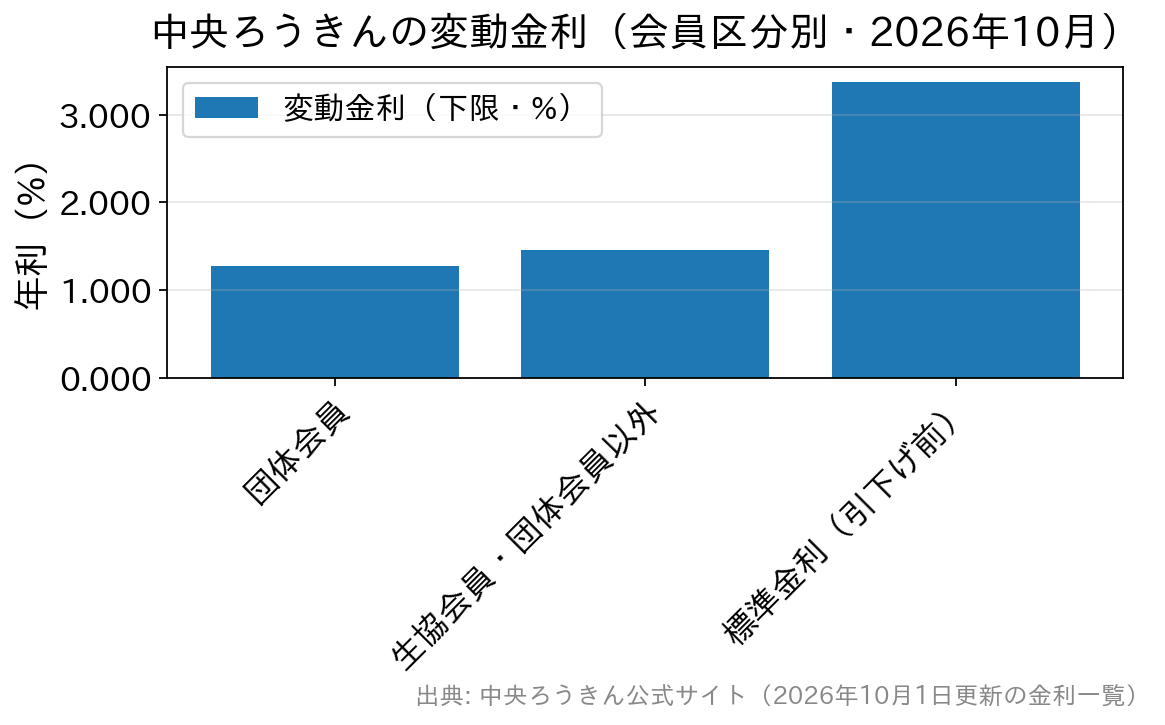
標準金利と比べると、引下げを受けられるかどうかで2%前後の差がつくことがわかります。住宅ローンにおける2%は、総返済額でみれば数百万円規模の違いになりえます。団体会員と生協会員の間にも、変動で年0.18%前後の差があります。「勤務先の労働組合が出資しているか」「生協に加入しているか」は、必ず確認しておきたいポイントです。
なお、金利の引下げには取引条件があります。中央ろうきんでは「給与振込指定」と「カードローン(マイプラン)のご契約」の両方を融資実行までに満たすことが条件です(給与振込指定ができない場合は財形貯蓄等で代替できる案内もあります)。
さらに中央ろうきんは設立25周年のキャンペーンとして、2026年4月1日〜2027年3月31日の本申込受付分(2028年3月31日までの融資実行分)を対象に、住宅ローン金利をさらに年0.10%引き下げています。公式サイトの金利表にも「期間限定で引下げ幅を拡大」と添えられているので、キャンペーン終了後は条件が変わる可能性があります。
選べる金利タイプと「ミックス」
住宅ローンを組むとき誰もが悩むのが、変動にするのか、それとも固定にするのかということです。ここで、言葉の意味を正確に整理しておきましょう。
- 変動金利型……情勢に応じて金利が見直されます。借りるときは低くても、上昇すれば返済額が増える可能性があります。
- 全期間固定金利型……借入時の金利が完済まで変わりません。返済額が確定するので計画が立てやすい一方、変動より金利は高めです。
- 固定金利特約型(当初固定)……最初の3年・5年・10年・20年だけ金利が固定され、期間が終わると、そのときの金利で見直されます。「固定」という言葉から完済まで変わらないと誤解しやすい、いちばんの注意点です。
- 上限金利特約型(LooF10)……変動金利型をベースに、10年間は金利の上限(中央ろうきんでは年4.10%)が決められているタイプです。
そして、ろうきんの住宅ローンには複数の金利タイプを組み合わせる「金利ミックス」が用意されています。借入額を2つに分け、たとえば半分を変動金利型、残りを全期間固定金利型にする、といった借り方です。しくみはろうきんの金利ミックスと会員区分の解説でも詳しく紹介しています。
ミックスのメリットは、「金利が上がっても影響を受けるのは一部だけ」「その代わり、金利が下がったときの恩恵も一部」という中間の性格を持てることです。どちらか一方に決めきれない方にとっては、現実的な落としどころになります。
中央ろうきんでは、変動金利型と全期間固定金利型(または固定金利特約型20年の当初期間引下げ型)を組み合わせ、固定側を借入総額の30%以上にすると、変動部分の金利がさらに年0.05%下がります。団体会員・手数料定率タイプなら、変動部分は年1.225%〜年1.315%になります(2026年10月時点)。
ただし、以前とは状況が変わっている点に注意が必要です。変動と固定の金利差が小さかったころは「固定でも負担はさほど変わらない」と言われていましたが、いまは変動と全期間固定の差がはっきり開いています。上の表のとおり、団体会員でも変動 年1.275%〜に対し全期間固定は年4.000%〜です。
ミックスにすれば当然、全体の金利は変動だけの場合より高くなります。「金利上昇への安心料をいくら払うか」という視点で配分を考えるのが、いまの向き合い方です。
金利環境そのものも動いています。日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.0%程度から1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。変動金利は、こうした短期金利の動きの影響を受けやすい金利です。
一方、固定金利の目安になる長期金利も上昇しています。住宅金融支援機構によると、フラット35(借入期間21〜35年・融資率9割以下)の2026年10月の最も多い金利は年3.830%で、前月から上がりました(【フラット35】金利情報)。短期(変動の基準)と長期(固定の基準)は別々に動く——このことを知っておくと、金利ニュースの読み方が変わります。
金利以外に見ておきたいポイント
金利だけで判断すると足元をすくわれます。ろうきんの住宅ローンでは、次のような点もあわせて確認しておきましょう(以下は中央ろうきんの例です)。
- 融資手数料……手数料定率タイプでは融資金額×2.20%(税込)がかかります。手数料定額型(保証料一括前払い方式・保証料月次後払い方式)も用意されています。どちらが有利かは借入額と返済期間で変わります。
- 団体信用生命保険……死亡・所定の高度障がい状態でローン残高が0円になる基本の団信は、金利への保険料相当利率の上乗せがありません。夫婦連生団信を付ける場合は年0.1%の上乗せとなります。
- 繰上げ返済……一部繰上げ返済の手数料は無料と案内されています。
- 借入額・期間……不動産担保(有担保)で最高1億円・最長40年。
- 不動産担保取扱手数料……別途11,000円または33,000円(税込)がかかります。
もうひとつ見落としやすいのが、金利は申込時ではなく融資実行日(借入れ時点)の金利が適用される点です。新築で引き渡しまで時間がかかる場合は、相談時の金利と実際の金利がずれることを前提に資金計画を立てましょう。
比較の物差しを持つために、全国から申込める銀行も1〜2行は並べて見ておくと判断しやすくなります。とくに団体会員に当てはまらない方は、ろうきんの条件と銀行の条件を、金利・手数料・団信の3点で並べてみるのが現実的です。比べ方の基本は住宅ローン比較のチェックポイント5つにまとめています。
相談から借入れまでの流れ
はじめての方が迷わないよう、中央ろうきんの案内をもとに大まかな流れを整理しておきます。
- 会員区分を確認する……勤務先の労働組合や加入している生協が、地域のろうきんに出資しているかを確かめます。組合の窓口に聞くのが近道です。
- 相談・試算……営業店やオンラインで相談し、金利タイプや手数料タイプごとの返済額を試算します。
- 仮審査の申込み……WEBからも申し込めます。
- 取引条件の準備……給与振込指定やカードローン(マイプラン)など、引下げに必要な取引を融資実行までに整えます。
- 本申込み・契約・融資実行……融資実行日の金利で借入れがスタートします。
団体会員以外の方は、中央ろうきん友の会への入会か、個人会員(最低出資金1,000円)になることが必要な場合があります。手続きの一部として案内されることが多いので、相談時に確認しておくと安心です。
よくある質問
Q. 労働組合がない会社に勤めていても、ろうきんで借りられますか?
A. 借りられる場合があります。中央ろうきんでは、営業エリアに住むか勤める一般勤労者も対象です。ただし適用金利は団体会員より高めで、審査の結果によって決まります。友の会や個人会員への加入が必要になることもあるため、まずは営業店に相談してみてください。
Q. ミックスにすると、手続きや管理は面倒になりませんか?
A. 契約が2本立てになるため、返済予定表も2つになります。とはいえ日常の引き落としの手間が大きく増えるわけではありません。むしろ注意したいのは、繰上返済や借り換えのときに「どちらを先に返すか」の判断が必要になる点です。
Q. 「固定金利特約型」の期間が終わったら、返済額はどうなりますか?
A. その時点の金利で再計算されます。中央ろうきんでは、当初期間引下げタイプを選ぶと特約期間終了後の引下げ幅が小さくなります。期間終了後の金利でも家計が回るかを、契約前に試算しておきましょう。
Q. 25周年キャンペーンが終わったら、金利は上がりますか?
A. キャンペーンの引下げは、2027年3月31日までの本申込受付分などが対象です。期間内に借りた場合の扱いや、変動から特約型へ切り替えた場合に対象外となる条件があるため、適用範囲は営業店で確認しておくと安心です。
Q. ろうきんと銀行、どちらに先に相談すればいいですか?
A. 順番に決まりはありませんが、ご自身が団体会員に当てはまるなら、まずろうきんの条件を確認する価値は高いです。当てはまらない場合は、他の金融機関のほうが有利になることもあります。2〜3か所で試算を取ってから決めるのが失敗しないやり方です。
ろうきんの住宅ローンは、非営利の協同組織ならではの条件と、変動・固定・ミックスという選択肢の広さが持ち味です。団信の上乗せがなく、一部繰上げ返済の手数料もかからないなど、長く付き合ううえで効いてくる点も見逃せません。
一方で、会員区分によって条件が大きく変わるという独特のしくみがあります。まずは「自分がどの区分にあたるか」を確認し、そのうえで地域のろうきんと他の金融機関の見積りを並べてみてください。金利は毎月見直されるため、最新の金利・条件は各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



