
しずおか焼津信用金庫の住宅ローン|マイホームの条件と諸費用

しずおか焼津信用金庫の住宅ローンは、静岡信用保証(株)扱いの「マイホーム」(戸建型・マンション型)と、しんきん保証基金扱いの「住宅プランA〜E」(インターネットで仮審査の申し込みが可能)、そして長期固定の「フラット35」という3つの系統で用意されています。もともと「しずおか信用金庫」(旧・静岡信用金庫)でしたが、2019年7月16日に焼津信用金庫と合併し「しずおか焼津信用金庫」となりました。静岡市や焼津・藤枝エリアを中心に店舗があり、地域に密着した相談ができるのが特徴です。ここでは、はじめて住宅ローンを借りる方に向けて、借入条件・諸費用・金利のしくみを順番に整理します。
住宅ローン「マイホーム」の基本
しずおか焼津信用金庫の住宅ローン「マイホーム」は、合併後も静岡信用保証(株)の保証をつけて利用するタイプとして続いています。用途によって「戸建型」と「マンション型」に分かれているのが特徴です。
| タイプ | 主な使いみち | 選べる金利 |
|---|---|---|
| マイホーム 戸建型 | 戸建住宅の新築・購入(新築/中古)・増改築、戸建用の住宅用地の購入、借換え | 変動金利型/固定変動金利選択型/固定金利型 |
| マイホーム マンション型 | マンションの購入(新築/中古)、マンションのリフォーム、借換え | 同左 |
戸建型の商品概要説明書によると、融資金額は100万円以上1億円以内、融資期間は6か月以上40年以内です。期間は使いみちで上限が分かれ、住宅の新築・住宅用地・新築マンションは40年、中古住宅・中古マンション・借換え・増改築は35年、借地上の建物は20年(または借地契約の期間内の短いほう)となっています。
使いみちの範囲が細かく決まっている点も知っておきたいところです。住宅の延べ床面積は50㎡以上、土地の購入は60㎡以上が対象で、登記費用・保証料・火災保険料・事務手数料・仲介手数料・引越費用といった諸費用も対象に含まれます。一方で、テレビや冷蔵庫など住宅に付随しない家電やカーテンの購入費用は対象外とされています。さらに給与所得者の方には、諸経費資金として最大500万円の上乗せ融資が可能な特別融資の枠も用意されています(出典:しずおか焼津信用金庫「住宅ローンマイホーム【戸建型】(静岡信用保証扱い)商品概要説明書」)。
ネットで申し込める「住宅プランA〜E」
もうひとつの系統が、(一社)しんきん保証基金の保証をつける住宅ローン「住宅プランA、B、C、D、E」です。住宅の新築・増改築のほか、建売住宅・中古住宅・マンション・住宅用地の購入、既存の住宅ローンの借換えに使えます。金利は「変動金利型」「固定変動金利選択型」「固定金利型」の3種類から選べる点はマイホームと同じです。
大きな違いは申し込み方法で、こちらはインターネットから24時間365日、仮審査を申し込めます。「まず借りられそうかを知りたい」という段階で使いやすい入口です。
保証会社が静岡信用保証かしんきん保証基金かによって、審査の基準や保証料の水準は変わります。どちらが自分に合うかは、窓口で両方の見積もりをもらって比べるのが確実です。なお、長期固定で組みたい方にはフラット35の取り扱いもあります。
借入条件と諸費用をチェック
申し込めるかどうかの目安になるのが、借入資格です。戸建型の場合、営業地区内に住所または勤務先があること、申込時・融資実行時の年齢が満20歳以上65歳以下で、最終返済時の年齢が80歳以下であること、正規社員で勤続2年以上(会社役員・個人事業者は営業年数2年以上)、そして団体信用生命保険に加入できることが条件として挙げられています。
年収に対する返済額の割合(返済比率)にも基準があり、前年年収150万円以上400万円未満の方は30%以内、400万円以上の方は35%以内とされています。ここでいう返済額は、住宅ローンだけでなくほかの借入金の年間返済額も合わせた金額です。マイカーローンや奨学金の返済がある方は、申し込み前に合計額を確認しておきましょう。
団信については、一般団信の保険料は金庫が負担してくれます。3大疾病団信・就業不能団信・がん保険・八大疾病団信などは任意加入で、保険料は利用者の負担です。
諸費用は次のとおりです(いずれも消費税込・戸建型の商品概要説明書より)。金利ばかりに目が向きがちですが、これらを合計すると数十万円単位になるので、資金計画に必ず入れておきましょう。
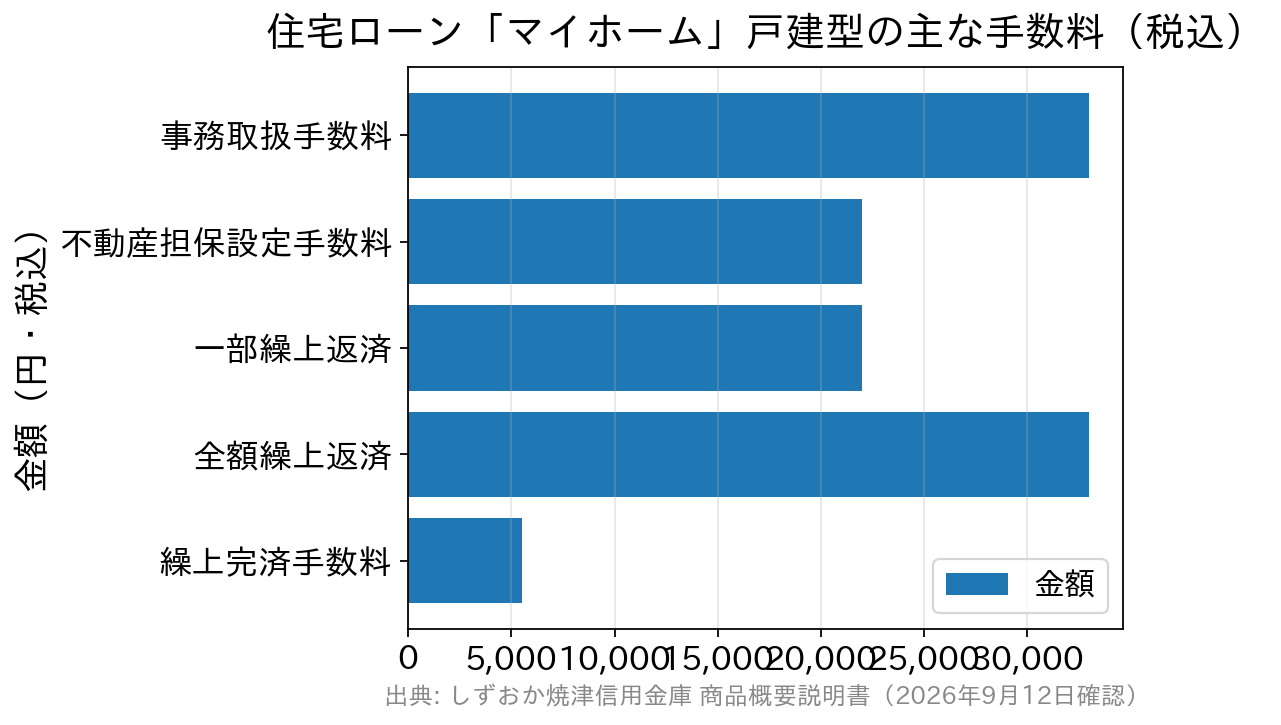
このほか、固定変動金利選択型で固定金利を選び直すときの固定金利選択手数料が5,500円、条件変更が11,000円などと定められています。
変動金利の見直しルール
変動金利型を選んだときに、いちばん気になるのが「いつ、どれだけ返済額が上がるのか」でしょう。しずおか焼津信用金庫の戸建型では、次のように決められています。
- 利率は当金庫の住宅ローン基準金利に連動し、基準金利が変わると同じ幅で動く
- 利率の見直しは4月1日と10月1日の年2回。それぞれ6月・12月の約定返済日の翌日から新しい利率が適用される
- ただし毎月の返済額は5年間変わらない(元金と利息の内訳が変わる)=いわゆる5年ルール
- 5年ごとの返済額の見直しでも、増加分は旧返済額の25%以内=いわゆる125%ルール
つまり、金利が動いてもすぐに毎月の返済額が跳ね上がるわけではありません。ただし返済額が据え置かれている間は利息の割合が増えるため、元金の減りが遅くなります。期間が満了しても残高が残る場合は原則として一括返済、とされている点にも注意しておきましょう。
なお、日本銀行の金融政策決定会合は公表されている日程では2026年9月17日・18日に開かれ、結果の公表と総裁の記者会見は18日に予定されています。政策金利が動けば各金融機関の基準金利もいずれ見直されますが、それが自分の返済額にいつ・どのくらい反映されるかは、上の年2回の見直しや5年ルールといった契約ごとの決まりによって変わります。ニュースの見出しだけで判断せず、手元の返済予定表と商品概要説明書を確認するのが確実です。
金利と保証料の考え方・選び方
しずおか焼津信用金庫の適用金利は、公式サイトの金利ページには掲載されていません(掲載されているのは預金金利です)。住宅ローンの利率を知りたいときは、窓口や営業担当に問い合わせるか、仮審査を申し込んで提示を受ける形になります。金利は随時改定されるため、本記事でも具体的な数値は掲載していません。
金利とセットで効いてくるのが保証料です。戸建型では、支払い方法を「融資実行時に一括で払う」か「融資利率に上乗せする(後取り)」かから選べます。後取りを選んだ場合の上乗せ幅は年0.100%・0.150%・0.200%・0.300%のいずれかです。
一括払いの場合の目安として、商品概要説明書には借入金額1,000万円・融資期間20年で、保証料率が年0.20%なら148,340円、年0.30%なら222,460円という例が示されています。
この保証料率は審査の結果で決まりますが、判断材料のひとつが融資金額÷担保評価額の割合です。正社員の方の通常の取扱いでは、この割合が120%以下なら年0.20%、120%を超えると年0.30%。借換えの場合は160%以下なら年0.20%、超えると年0.30%とされています。頭金を入れて借入額を抑えると、金利だけでなく保証料でも差が出るということです。
地元の信用金庫は対面でじっくり相談できるのが強みですが、金利や諸費用の水準は金融機関ごとに差があります。比べる相手として、店舗相談とオンライン手続きの両方に対応するSBI新生銀行のような銀行も見ておくと、条件を判断する目安ができます。ほかの信用金庫の商品の組み立て方は、城南信用金庫の住宅ローン|スーパーマイホームの金利と特徴や二本松信用金庫(まつしん)の住宅ローン|3つの商品と選び方も参考になります。
よくある質問
Q. 合併で、以前の住宅ローンの内容は変わりましたか?
A. 商品や手続きの一部は合併にともない見直されています。現在は静岡信用保証(株)扱いの「マイホーム」としんきん保証基金扱いの「住宅プランA〜E」が案内されており、長期固定の「フラット35」も取り扱っています(2026年9月12日に公式サイトで確認)。
Q. 借入期間は最長で何年ですか?
A. 戸建型では最長40年です。ただし住宅の新築・住宅用地・新築マンションが40年で、中古住宅・中古マンション・借換え・増改築は35年、借地上の建物は20年(または借地契約の期間内の短いほう)と分かれています。期間を延ばすと毎月の返済額は下がりますが、総返済額は増え、完済年齢も上がります。
Q. 変動金利と固定金利、どう選べばいい?
A. 当初の金利は変動金利のほうが低い傾向がありますが、将来金利が上がると返済額が増える可能性があります。一定期間の返済額を確定させて安心したい方は、固定金利型や固定変動金利選択型が向いています。固定期間は3年・5年・10年から選べ、期間終了時に再度固定を選ぶか、自動的に変動へ切り替わるかを選ぶことになります。
Q. 団信の保険料はかかりますか?
A. 一般団信の保険料は金庫が負担するとされています。3大疾病団信・就業不能団信・がん保険・八大疾病団信などは任意加入で、保険料は利用者の負担です。保障を手厚くするほど負担も増えるので、必要性を見極めて選びましょう。
Q. ネットだけで契約まで終わりますか?
A. しんきん保証基金扱いの「住宅プランA〜E」は、インターネットから24時間365日、仮審査を申し込めます。その後の本審査・契約の進め方は商品や状況によって異なるため、申し込み前にお客様サポート部(フリーダイヤル0120-801-550・平日9:00〜17:00)や取引店へご確認ください。
しずおか焼津信用金庫は、静岡エリアで地域に密着した相談ができるのが魅力です。住宅ローンは金利だけでなく、保証料・事務手数料・団信の保障内容まで含めた総額で比べることが、後悔しないためのポイント。とくに保証料は担保評価額との関係で料率が変わるため、頭金をどれだけ入れるかとセットで考えると判断しやすくなります。商品内容・金利・手数料は改定されることがあります。申し込み前に、しずおか焼津信用金庫の公式サイトと商品概要説明書で最新の内容をご確認ください。

住宅ローン商品について関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2492view
-

- 2026.09.16
- 2503view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




