不動産価格で諸費用はこう変わる|初めての住宅ローンの組み方
初めて住宅ローンを組むとき、多くの方が最初に「どの銀行の金利がいちばん低いか」を調べます。でも、総負担を大きく左右するのは、じつはその前に決める「いくらの物件を買うか」です。仲介手数料や登記の税金、ローンの手数料といった諸費用の多くが、物件価格や借入額に比例して増えるからです。
金利の面でも、計画の大切さは増しています。日本銀行は2024年3月にマイナス金利政策を解除したあと段階的に利上げを進め、2026年9月18日には政策金利を1.25%程度へ引き上げました(9月24日から適用・日本銀行)。借入額が大きいほど、金利が動いたときの影響も大きくなります。
不動産価格によって諸費用も連動する
広告やチラシには「2,980万円」「3,980万円」といった物件価格が並んでいます。ただし、この値段で買えるのはあくまで物件そのもの。実際には、これ以外にもさまざまな費用(諸費用)がかかります。
しかも諸費用の多くは、物件価格や借入額に連動して増えるのがポイントです。主なものを整理してみましょう。
| 諸費用の例 | 価格・借入額との関係 | 備考 |
|---|---|---|
| 仲介手数料 | 物件価格に連動 | 中古など仲介での購入時。400万円を超える物件の上限は「物件価格×3%+6万円+消費税」の速算式で求められる |
| 印紙税・登録免許税・不動産取得税 | 価格・評価額に連動 | 契約書の金額や固定資産税評価額をもとに計算 |
| 住宅ローンの保証料・融資(事務)手数料 | 借入額に連動が多い | 「借入額×2.20%(税込)」のような定率型が多い。保証料型・定額型など金融機関で仕組みが異なる |
| 火災保険料・登記手数料など | 建物や物件により変動 | 補償内容・構造などで変わる |
なお、物件価格が800万円以下の宅地・建物では、2024年7月1日から、仲介手数料の上限が特例で「30万円の1.1倍(33万円)」まで認められるようになりました(事前の説明と合意が必要・国土交通省)。安い物件だと速算式より高くなることがあるので、覚えておきましょう。
物件価格が高いほど諸費用もかさみ、合計すると物件価格の1割近くになるケースもあると言われます(物件の種類や借り方で変わります)。
諸費用は自己資金で用意するのが基本ですが、住宅ローンに上乗せして借りられる金融機関も増えています。ただしその場合、物件価格+諸費用のすべてに利息がかかるため、返済総額はさらに増えます。だからこそ、物件選びの段階から諸費用込みの「総額」で考える必要があるのです。
物件価格で諸費用はどれだけ変わる?試算例
「連動する」といわれてもピンとこないかもしれません。そこで、価格に比例しやすい2つの費用だけを取り出して、物件価格3,000万円と4,000万円で比べてみます。
| 費用(仮定) | 3,000万円の物件 | 4,000万円の物件 |
|---|---|---|
| 仲介手数料の上限(3%+6万円+消費税10%) | 1,056,000円 | 1,386,000円 |
| ローンの事務手数料(全額を借入・借入額×2.20%) | 660,000円 | 880,000円 |
| 2つの合計 | 1,716,000円 | 2,266,000円 |
物件価格が1,000万円上がると、この2項目だけで約55万円増えます。実際にはこれに登記の税金や火災保険料などが加わるため、差はさらに広がります。
※上記は計算の仕組みを示すための仮定の例です。仲介手数料は上限額で、実際の額は不動産会社との合意で決まります。事務手数料の料率や保証料の有無は金融機関ごとに異なります。
無理のない借入額を知っておくべし
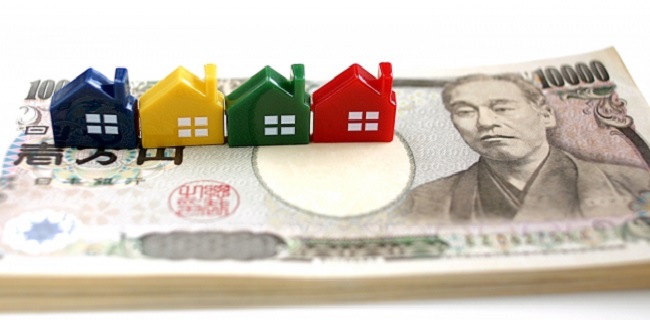
住宅ローンの返済は30年、35年と長く続きます。1〜2年なら無理ができても、それを何十年も続けるのは無謀です。ですので、無理のない形で返済し続けられるかどうかがいちばん大切です。
借入額を決めるときは、住宅にどれだけかけられるのかだけでなく、教育費・老後や将来のための貯蓄・車の買い替えなど、これからかかるお金も踏まえて考えることになります。
目安としてよく使われるのが、年間返済額を年収の2割ほどに抑えるという考え方です。年収500万円なら年間100万円(月8万円台)程度。「銀行が貸してくれる上限」と「無理なく返せる額」は別物なので、返せる額から逆算して予算を決めるのが失敗しないコツです。
政策金利が引き上げられている局面では、変動金利の見直しで返済額が増える可能性もあります。変動金利を選ぶ場合は、少し高めの金利でもシミュレーションして、返済額が増えても耐えられるかを確かめておくと安心ですよ。
不動産の購入は計画的に
先に予算を決めておく最大のメリットは、諸費用も含めた「総額」で最初から動けることです。不動産価格によって諸費用が決まることを知っていれば、最初にどれだけ必要になるかが見通せます。
理想的な返済額を年収から推定し、どこまでなら負担が少ないかを分かったうえで物件を選べば、あとから資金計画が破綻する心配もぐっと減ります。逆に、物件選びを優先して「諸費用は後でどうにかなる」と思っていると、痛い目を見ることになりかねません。
初めての住宅購入は、思い立って衝動的に決めるものではなく、半年〜1年ほどかけてじっくり進めるくらいの計画性が必要です。おおまかな流れは次のとおりです。
- 家計を棚卸しして「無理なく返せる額」を計算する
- 諸費用込みの総予算を決める
- 物件を探しながら、住宅ローンの金利タイプ(変動・固定)や銀行を比較する
- 物件の目星がついたら複数の銀行に仮審査を申し込む
- 売買契約 → 本審査 → 融資実行(引き渡し)
銀行によって、諸費用の中心が「保証料」なのか「事務手数料」なのかが違います。具体的な比べ方は、三菱UFJ銀行の3つの金利コースと諸費用の解説や、SBI新生銀行の保証料・団信など諸費用の特徴の解説も参考にしてみてください。
よくある質問(FAQ)
Q. 頭金はいくら用意すればいいですか?
A. かつては「物件価格の2割」とよく言われましたが、現在は頭金なしでも借りられる金融機関が多くあります。ただし頭金が多いほど借入額と利息負担は減り、金利条件が有利になる商品もあります。まずは諸費用分を現金で用意できるかを目安にしましょう。
Q. 諸費用も住宅ローンで借りられますか?
A. 諸費用まで含めて借りられる金融機関は増えています。ただし借入額が増えるぶん利息も増え、金利が上乗せされる商品もあります。借りられるかどうかより、総返済額がいくら増えるかで判断しましょう。
Q. 変動金利と固定金利、どちらを選べばいいですか?
A. 正解は家計によって異なります。返済額が確定する固定金利の安心感と、変動金利の当初の低さのどちらを重く見るかです。大切なのは「金利が上がったら返済額がいくらになるか」を試算したうえで選ぶことです。
Q. 諸費用を抑えるコツはありますか?
A. 住宅ローンの諸費用は、保証料タイプ・定率の事務手数料型など銀行によって仕組みが大きく異なります。金利だけでなく「金利+諸費用」の総額で複数行を比べるのがポイントです。仲介手数料も上限額であり、合意で決まる点を押さえておきましょう。
住宅ローン選びは「金利の比較」から始めがちですが、その前に不動産価格と諸費用、そして無理のない返済額を押さえておくことが、初めての住宅購入を成功させる近道です。
※金利・制度・各金融機関の手数料は変わることがあります。最新情報は日本銀行・国土交通省・各金融機関の公式サイトでご確認ください。

ゼロから学ぶ住宅ローン関連記事
-
- 2026.11.09
- 3492view
-
- 2026.11.09
- 4269view
-
- 2026.11.09
- 5617view
-
- 2026.11.09
- 5473view
-
- 2026.11.09
- 4282view
-
東京シティ信用金庫の住宅ローン|7商品と子育て支援の返済軽減
- 2026.11.09
- 3455view